ประกาศกระทรวงการคลังฉบับหนึ่งได้กำหนดบทลงโทษตามพระราชกำหนดการแลกเปลี่ยนข้อมูลเพื่อปฏิบัติตามความตกลงระหว่างประเทศเกี่ยวกับภาษีอากร ให้เป็นจำนวนเงินที่ชัดเจน คือ กรณีแจ้งข้อมูลเท็จหรือปกปิดข้อมูล ค่าปรับในการเปรียบเทียบกระทงละ 500,000 บาท และกรณีไม่ส่งข้อมูลตามที่กำหนด กระทงละ 300,000 บาท ประกาศนี้เผยแพร่ในหมวดกฎหมายใหม่ของเว็บไซต์กรมสรรพากรเมื่อวันที่ 23 กันยายน 2569 โดยลงนามเมื่อวันที่ 9 กันยายน สำหรับกลุ่มบริษัทจีนในไทยที่มีรายการระหว่างกันข้ามประเทศ กฎนี้เปลี่ยน "หน้าที่ตามหลักการ" ให้กลายเป็น "ความเสี่ยงที่คำนวณเป็นเงินได้"
1. ประกาศกำหนดอะไรไว้บ้าง
ประกาศนี้มีชื่อเต็มว่า ประกาศกระทรวงการคลัง เรื่อง กำหนดหลักเกณฑ์การเปรียบเทียบตามมาตรา ๓๑ แห่งพระราชกำหนดการแลกเปลี่ยนข้อมูลเพื่อปฏิบัติตามความตกลงระหว่างประเทศเกี่ยวกับภาษีอากร พ.ศ. ๒๕๖๖ ลงนามโดย นายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง เมื่อวันที่ 9 กันยายน 2569
เนื้อหาของประกาศมีเพียงสองข้อ แต่ทั้งสองข้อล้วนสำคัญ
ข้อ 1 ให้อธิบดีกรมสรรพากรกำหนดเกณฑ์ค่าปรับในการเปรียบเทียบสำหรับความผิดตามพระราชกำหนดดังกล่าว แบ่งเป็นสองระดับ
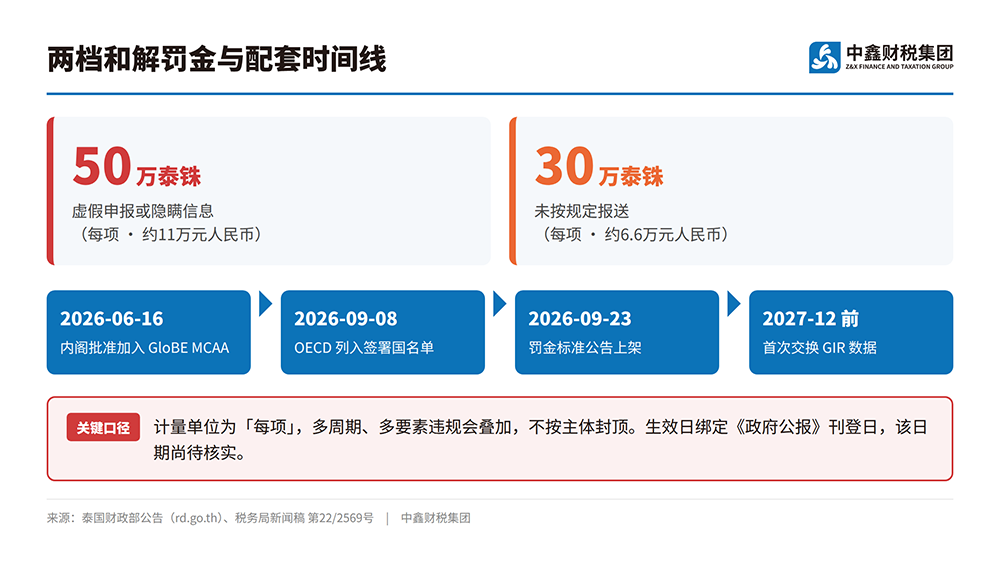
ข้อ (1): ฝ่าฝืนมาตรา 12 มาตรา 17 หรือมาตรา 18 ของพระราชกำหนด คือ แจ้งข้อความอันเป็นเท็จหรือปกปิดข้อเท็จจริง อันเป็นความผิดตามมาตรา 28 ค่าปรับกระทงละ 500,000 บาท
ข้อ (2): ฝ่าฝืนมาตรา 20 ของพระราชกำหนด คือ ไม่ปฏิบัติตามหน้าที่ในการส่งข้อมูลตามที่กำหนด อันเป็นความผิดตามมาตรา 29 ค่าปรับกระทงละ 300,000 บาท
ข้อ 2 กำหนดวันมีผลใช้บังคับ คือ ให้ใช้บังคับตั้งแต่วันประกาศในราชกิจจานุเบกษาเป็นต้นไป
2. คำว่า "กระทงละ" คือตัวกำหนดขนาดของความเสี่ยง
ในบริบทของบทลงโทษ คำว่า "กระทง" หมายถึงจำนวนการกระทำความผิดแต่ละรายการ ซึ่งหมายความว่าค่าปรับไม่ได้คิดเป็นรายปีและไม่มีเพดานต่อนิติบุคคล แต่จะสะสมตามจำนวนรายการที่ฝ่าฝืน หากกลุ่มบริษัทใดแจ้งข้อมูลเท็จหรือส่งข้อมูลไม่ครบในหลายรอบการรายงานและหลายรายการข้อมูล ในทางทฤษฎีค่าปรับจะทบกันขึ้นไป
นี่คือน้ำหนักที่แท้จริงของประกาศฉบับนี้ พระราชกำหนดมีมาตั้งแต่ปี 2566 และหน้าที่ต่าง ๆ ก็ชัดเจนอยู่แล้ว แต่ก่อนหน้านี้ยังไม่มีคำตอบที่คำนวณได้ว่า "หากไม่ปฏิบัติตามจะเป็นอย่างไร" ตอนนี้คำตอบออกมาแล้ว และใช้หน่วยวัดเป็น "กระทง"
ต้องย้ำว่า ตัวเลข 500,000 / 300,000 บาท เป็นเกณฑ์ "ค่าปรับในการเปรียบเทียบ" คือจำนวนเงินที่ใช้เมื่อผู้กระทำผิดยินยอมเสียค่าปรับตามการเปรียบเทียบกับเจ้าพนักงาน เพื่อไม่ต้องเข้าสู่กระบวนการทางอาญา ไม่ใช่เพดานโทษที่ศาลจะพิพากษา การนำไปใช้ต้องพิจารณาเป็นรายกรณี และยึดตามการวินิจฉัยของหน่วยงานที่มีอำนาจ
3. วันมีผลบังคับยังไม่ชัดเจน แต่ไม่ควรรอเตรียมตัว
ข้อ 2 ของประกาศผูกวันมีผลใช้บังคับไว้กับวันประกาศในราชกิจจานุเบกษา แต่ตัวประกาศไม่ได้ระบุวันดังกล่าว จนถึงเวลาที่เผยแพร่บทความนี้ เรายังไม่สามารถยืนยันวันที่ประกาศในราชกิจจานุเบกษาได้ ดังนั้นวันมีผลใช้บังคับที่แน่นอนยังต้องตรวจสอบ
อย่างไรก็ตาม สำหรับบริษัท "วันมีผลบังคับยังไม่ชัดเจน" ไม่ได้แปลว่า "รอได้" เพราะประกาศฉบับนี้ต่อยอดจากไทม์ไลน์ที่เดินหน้าอยู่แล้ว
วันที่ 16 มิถุนายน 2569 คณะรัฐมนตรีอนุมัติให้ไทยเข้าร่วม GloBE MCAA (ความตกลงพหุภาคีระหว่างเจ้าหน้าที่ผู้มีอำนาจเพื่อแลกเปลี่ยนข้อมูล GloBE)
วันที่ 8 กันยายน 2569 OECD ได้เพิ่มประเทศไทยในรายชื่อประเทศที่ลงนามอย่างเป็นทางการ
วันที่ 15 กันยายน 2569 กรมสรรพากรออกข่าวแจก ปชส.22/2569 ยืนยันเรื่องนี้ และระบุว่าจะแลกเปลี่ยนข้อมูล GIR ครั้งแรกภายในเดือนธันวาคม 2570
กล่าวคือ การแลกเปลี่ยนข้อมูลจริงครั้งแรกจะเกิดขึ้นปลายปี 2570 แต่เกณฑ์ค่าปรับได้เตรียมไว้ตั้งแต่เดือนกันยายน 2569 ช่วงเวลากว่าหนึ่งปีระหว่างนี้คือโอกาสที่บริษัทจะทบทวนโครงสร้างข้ามประเทศและแนวทางการรายงานข้อมูล
ประเด็นสำคัญ
1. ประกาศกระทรวงการคลังกำหนดค่าปรับในการเปรียบเทียบสองระดับ คือ แจ้งข้อมูลเท็จหรือปกปิดข้อมูล กระทงละ 500,000 บาท และไม่ส่งข้อมูลตามที่กำหนด กระทงละ 300,000 บาท
2. หน่วยวัดคือ "กระทง" การฝ่าฝืนหลายรอบและหลายรายการจะสะสมกัน ไม่มีเพดานต่อนิติบุคคล
3. ลงนามวันที่ 9 กันยายน 2569 เผยแพร่บนเว็บไซต์กรมสรรพากรวันที่ 23 กันยายน 2569 วันมีผลบังคับผูกกับวันประกาศในราชกิจจานุเบกษา ซึ่งยังต้องตรวจสอบ
4. เป็นเกณฑ์ "ค่าปรับในการเปรียบเทียบ" ไม่ใช่เพดานโทษที่ศาลพิพากษา การนำไปใช้ต้องพิจารณาเป็นรายกรณี และยึดตามการวินิจฉัยของหน่วยงานที่มีอำนาจ
5. ไทม์ไลน์ที่เกี่ยวข้อง: วันที่ 8 กันยายน 2569 OECD ระบุให้ไทยเป็นประเทศที่ลงนาม GloBE MCAA และจะแลกเปลี่ยนข้อมูล GIR ครั้งแรกภายในเดือนธันวาคม 2570
คำแนะนำจาก Z&X
ในช่วงก่อนบทลงโทษมีผลบังคับ เราแนะนำให้กลุ่มบริษัทจีนในไทยดำเนินการสามเรื่อง หนึ่ง ทบทวนบทบาทของนิติบุคคลในไทยภายในโครงสร้างข้ามประเทศและแนวทางการบันทึกรายการระหว่างกัน และยืนยันว่านิติบุคคลใดมีหน้าที่ส่งข้อมูล สอง ตรวจสอบว่าเอกสารการกำหนดราคาโอนและนโยบายการกำหนดราคาโอนสอดคล้องกับโครงสร้างปัจจุบันหรือไม่ สาม กำหนดผู้รับผิดชอบการส่งข้อมูลและขั้นตอนการสอบทานภายในไว้เป็นระเบียบของบริษัท เพื่อป้องกันการตกหล่นเพราะ "ไม่มีใครรับผิดชอบ" บริการการกำหนดราคาโอน (จัดทำเอกสารและวางนโยบายให้สอดคล้องกับกฎหมาย) และบริการตรวจสุขภาพภาษี ในกลุ่มบริการวางแผนภาษีและควบคุมความเสี่ยงของ Z&X ตอบโจทย์เรื่องเหล่านี้โดยตรง
แหล่งที่มา
• ประกาศกระทรวงการคลัง เรื่อง กำหนดหลักเกณฑ์การเปรียบเทียบตามมาตรา ๓๑ แห่งพระราชกำหนดการแลกเปลี่ยนข้อมูลเพื่อปฏิบัติตามความตกลงระหว่างประเทศเกี่ยวกับภาษีอากร พ.ศ. ๒๕๖๖ | กระทรวงการคลัง | ลงนาม 9 กันยายน 2569 เผยแพร่ในหมวดกฎหมายใหม่ของกรมสรรพากร 23 กันยายน 2569 | https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/mofcrsm31A.pdf
• ข่าวแจก ปชส.22/2569 "ประเทศไทยลงนาม GloBE MCAA พร้อมเดินหน้าแลกเปลี่ยนข้อมูลภาษีกลุ่มบริษัทข้ามชาติ" | กรมสรรพากร | 15 กันยายน 2569 | https://www.rd.go.th/59.html



 คำปรึกษาด้านการเงินและภาษีแบบตัวต่อตัว