กรมสรรพากรออกข่าวประชาสัมพันธ์เมื่อวันที่ 15 กันยายน ยืนยันว่าประเทศไทยได้ลงนามความตกลงพหุภาคีระหว่างเจ้าหน้าที่ผู้มีอำนาจว่าด้วยการแลกเปลี่ยนข้อมูล GloBE (GloBE MCAA) อย่างเป็นทางการแล้ว โดยองค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) ได้บรรจุประเทศไทยไว้ในรายชื่อประเทศผู้ลงนามเมื่อวันที่ 8 กันยายน ตามกำหนดการอย่างเป็นทางการ ประเทศไทยจะแลกเปลี่ยนข้อมูลแบบแสดงข้อมูล GloBE กับประเทศภาคีของความตกลงเป็นครั้งแรกภายในเดือนธันวาคม 2570 หมายความว่าข้อมูลเกี่ยวกับภาษีขั้นต่ำระดับโลกของกลุ่มบริษัทข้ามชาติขนาดใหญ่ที่มีกิจการในประเทศไทย จะเข้าสู่ช่องทางการแลกเปลี่ยนข้อมูลแบบอัตโนมัติ
ขั้นตอนการลงนามและกำหนดเวลาสำคัญ
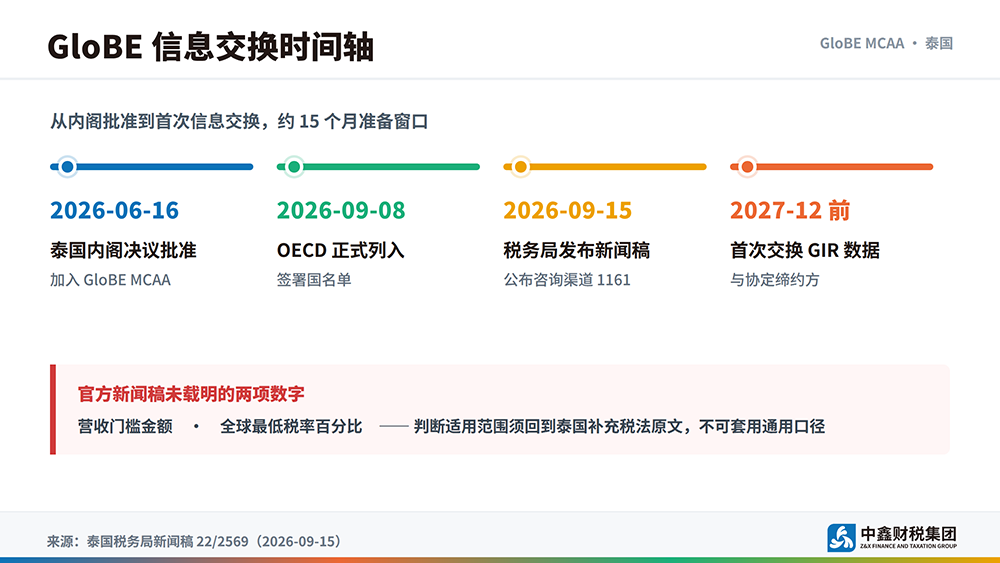
คณะรัฐมนตรีมีมติเมื่อวันที่ 16 มิถุนายน 2569 เห็นชอบให้ประเทศไทยเข้าร่วม GloBE MCAA โดยนายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง เป็นผู้ลงนามในฐานะเจ้าหน้าที่ผู้มีอำนาจของประเทศไทย และอธิบดีกรมสรรพากร (Somsak Ananthawat) เป็นผู้เปิดเผยต่อสาธารณะ ต่อมาเมื่อวันที่ 8 กันยายน 2569 OECD ได้บรรจุประเทศไทยไว้ในรายชื่อประเทศผู้ลงนามอย่างเป็นทางการ ประเทศไทยจึงเป็นสมาชิกอย่างเป็นทางการของเครือข่ายการแลกเปลี่ยนข้อมูลนี้
ข่าวประชาสัมพันธ์ของกรมสรรพากรระบุว่าการแลกเปลี่ยนข้อมูลครั้งแรกจะเกิดขึ้น “ภายในเดือนธันวาคม 2570” (ค.ศ. 2027) นับจากการลงนามถึงการแลกเปลี่ยนครั้งแรกมีระยะเวลาเตรียมการประมาณ 15 เดือน ซึ่งเป็นช่วงเวลาจริงที่กลุ่มบริษัทข้ามชาติในไทยจะต้องรวบรวมข้อมูลภายในและปรับเกณฑ์การจัดทำข้อมูลให้เป็นมาตรฐานเดียวกัน
ข้อมูลอะไรที่จะถูกแลกเปลี่ยน และใครบ้างที่เกี่ยวข้อง
ตามถ้อยคำอย่างเป็นทางการ เอกสารที่จะแลกเปลี่ยนภายใต้ความตกลงนี้คือ แบบแสดงข้อมูล GloBE (GloBE Information Return: GIR) ซึ่งใช้กับ “กลุ่มบริษัทข้ามชาติขนาดใหญ่” และอยู่ภายใต้มาตรการภาษีส่วนเพิ่ม (top-up tax) ของประเทศไทย
ข้อที่ควรทราบเป็นพิเศษคือ ข่าวประชาสัมพันธ์ของกรมสรรพากรครั้งนี้ ไม่ได้ระบุเกณฑ์รายได้เป็นตัวเลขที่ชัดเจน ไม่ได้อ้างถึงอัตราภาษีขั้นต่ำระดับโลกเป็นร้อยละที่แน่นอน และไม่ได้อ้างถึงบทบัญญัติเฉพาะของกฎหมายภาษีส่วนเพิ่มของไทย ตัวเลขที่พบเห็นทั่วไป เช่น “750 ล้านยูโร” หรือ “15%” ไม่ได้มาจากข่าวประชาสัมพันธ์ฉบับนี้ ในการพิจารณาว่าบริษัทของตนอยู่ในขอบเขตหรือไม่ จึงต้องย้อนกลับไปตรวจสอบตัวบทกฎหมายภาษีส่วนเพิ่มของไทย และกฎเกณฑ์ของประเทศที่เป็นที่ตั้งสำนักงานใหญ่ของกลุ่มทีละประเด็น ไม่ควรนำเกณฑ์ทั่วไปมาใช้โดยตรง
วัตถุประสงค์ของนโยบายและช่องทางสอบถาม
กรมสรรพากรระบุวัตถุประสงค์ของการลงนามไว้สองประการ ประการแรก เพื่ออำนวยความสะดวกและลดภาระในการปฏิบัติตามกฎหมายของกลุ่มบริษัทข้ามชาติขนาดใหญ่ ที่ต้องยื่นข้อมูลชุดเดียวกันซ้ำในหลายประเทศ ประการที่สอง เพื่อเสริมสร้างความน่าเชื่อถือและความโปร่งใสของระบบภาษีไทย
กรมสรรพากรได้เปิดช่องทางสอบถามโดยเฉพาะ ได้แก่ สายด่วน RD Intelligence Center 1161 และอีเมล topuptax@rd.go.th
ประเด็นสำคัญ
OECD บรรจุประเทศไทยไว้ในรายชื่อประเทศผู้ลงนาม GloBE MCAA อย่างเป็นทางการเมื่อวันที่ 8 กันยายน 2569 โดยคณะรัฐมนตรีมีมติเห็นชอบเมื่อวันที่ 16 มิถุนายน 2569
การแลกเปลี่ยนแบบแสดงข้อมูล GloBE (GIR) ครั้งแรกจะเกิดขึ้น ภายในเดือนธันวาคม 2570 มีระยะเวลาเตรียมการประมาณ 15 เดือน
ใช้กับ “กลุ่มบริษัทข้ามชาติขนาดใหญ่” และอยู่ภายใต้มาตรการภาษีส่วนเพิ่ม (top-up tax) ของไทย
ข่าวประชาสัมพันธ์อย่างเป็นทางการไม่ได้ระบุเกณฑ์รายได้และอัตราภาษีขั้นต่ำ การพิจารณาขอบเขตต้องย้อนไปดูตัวบทกฎหมายภาษีส่วนเพิ่ม ไม่ควรใช้เกณฑ์ทั่วไป
กรมสรรพากรเปิดสายด่วน 1161 และอีเมล topuptax@rd.go.th แล้ว
ข้อแนะนำจาก Z&X
หัวใจของการรายงานข้อมูล GloBE คือ ข้อมูลการเงินและภาษีระดับกลุ่มสามารถดึงออกมาได้ด้วยเกณฑ์เดียวกันในหลายประเทศหรือไม่ หากเกณฑ์การบันทึกบัญชีของกิจการในไทยไม่ตรงกับสำนักงานใหญ่ และการแปลงงบการเงินระหว่างจีนกับไทยยังต้องอาศัยการปรับปรุงด้วยมือ เมื่อถึงเวลายื่นรายงานก็จะเกิดปัญหาตัวเลขไม่ตรงกันทันที เราแนะนำให้กลุ่มบริษัทจีนในไทยดำเนินการสองเรื่องภายในช่วง 15 เดือนนี้ ประการแรก ทบทวนรายการที่แตกต่างระหว่างงบของกิจการในไทยกับงบการเงินรวมของกลุ่ม และกำหนดหลักการปรับปรุงให้ชัดเจนเป็นมาตรฐาน ประการที่สอง ตรวจสอบว่าบริษัทอยู่ในขอบเขตของภาษีส่วนเพิ่มหรือไม่ โดยข้อสรุปให้ยึดตามการพิจารณาของหน่วยงานที่มีอำนาจ บริการการประสานงานข้ามพรมแดนและบริการด้านการกำหนดราคาโอน (จัดทำเอกสารประกอบการกำหนดราคาโอน วางนโยบายราคาโอนที่สอดคล้องกับกฎหมาย และรับมือการตรวจสอบภาษี) ในสายบริการ “การวางแผนภาษีและการควบคุมความเสี่ยง” ของ Z&X เกี่ยวข้องโดยตรงกับการเตรียมความพร้อมสำหรับความตกลงนี้ และสามารถใช้เป็นจุดเริ่มต้นได้
แหล่งที่มา
ประเทศไทยลงนาม GloBE MCAA พร้อมเดินหน้าแลกเปลี่ยนข้อมูลภาษีกลุ่มบริษัทข้ามชาติ (ข่าวประชาสัมพันธ์ ปชส. 22/2569) | กรมสรรพากร กระทรวงการคลัง | 15 กันยายน 2569 | https://www.rd.go.th/fileadmin/user_upload/news/2569thai/news22_2569.pdf
หน้ารวมข่าวประชาสัมพันธ์กรมสรรพากร | https://www.rd.go.th/59.html



 คำปรึกษาด้านการเงินและภาษีแบบตัวต่อตัว