ตรวจสุขภาพการปฏิบัติตามกฎหมายของบริษัทจีนในไทยปี 2026: 10 ข้อ รู้ระดับความเสี่ยงของคุณ
ในครึ่งหลังของปี 2026 การกำกับดูแลบริษัทที่มีการลงทุนจากต่างชาติของไทยมีการเปลี่ยนแปลงที่สังเกตได้ยากแต่ส่งผลกระทบมาก นั่นคือการเปลี่ยนจาก "อาศัยการร้องเรียนและสุ่มตรวจ" เป็น "คัดกรองด้วยข้อมูลก่อน"
หน่วยงานกำกับดูแลไม่ได้ตรวจสอบทีละบริษัทอีกต่อไป แต่ใช้ข้อมูลการจดทะเบียนระบุนิติบุคคลที่มีความเสี่ยงสูงเป็นกลุ่มก่อน แล้วจึงลงพื้นที่ตรวจสอบ หมายความว่าวิธีการที่เคยอาศัย "การไม่ถูกจับตามอง" กำลังใช้ไม่ได้ผลอย่างรวดเร็ว
บทความนี้ไม่ได้ตีความนโยบาย แต่เป็นเครื่องมือตรวจสอบตนเอง 10 รายการแบ่งเป็น 5 มิติ ส่วนใหญ่ไม่ต้องอาศัยความช่วยเหลือจากภายนอก ใช้เอกสารที่บริษัทมีอยู่ก็ทำได้ เมื่อทำเสร็จ คุณจะรู้ว่าตนเองอยู่ในระดับความเสี่ยงใด และควรจัดการเรื่องใดก่อน
1. ทำไมต้องเป็นตอนนี้: การเปลี่ยนแปลง 3 ประการที่เกิดขึ้นแล้ว
การเปลี่ยนแปลงที่ 1: โครงสร้างผู้ถือหุ้นถูกสแกนเป็นกลุ่ม
เมื่อวันที่ 11 กันยายน 2026 กรมประชาสัมพันธ์ (PRD) รายงานผลการปราบปรามการถือหุ้นแทน (นอมินี) ระยะหนึ่ง: จำนวนบริษัท "ความเสี่ยงสูง" ที่มีต่างชาติถือหุ้น 0.01%–49.99% ซึ่งจดทะเบียนใหม่ ลดลงจาก 894 รายในเดือนสิงหาคม 2568 เหลือ 163 รายในเดือนสิงหาคม 2569 ลดลง 81.77% เมื่อเทียบกับปีก่อน
ควบคู่กันคือการตรวจสอบบริษัทที่มีอยู่เดิมครั้งใหญ่ ตามตัวเลขที่กรมพัฒนาธุรกิจการค้าเผยแพร่เมื่อวันที่ 7 กันยายน 2026 โดยใช้ข้อมูล ณ วันที่ 4 กันยายน 2569: มีการวิเคราะห์นิติบุคคล 144,706 ราย ในจำนวนนี้อยู่ในขอบเขตกำกับของกรมพัฒนาธุรกิจการค้า 125,622 ราย นิติบุคคล 123,542 รายถือครองที่ดิน 1,269,326 แปลง รวม 4,504,926.88 ไร่ ในจำนวนนี้เป็นนิติบุคคลถือครองที่ดินที่มีต่างชาติถือหุ้น 0.01%–49% จำนวน 31,516 ราย และยังมีนิติบุคคลอีก 14,878 รายถือครองห้องชุด 244,115 ห้อง
ด้านการบังคับใช้กฎหมาย ปฏิบัติการพิเศษที่เกาะพะงัน จังหวัดสุราษฎร์ธานี พบนิติบุคคล 112 รายที่มีต่างชาติถือหุ้นเกินเพดานที่กฎหมายกำหนด เกี่ยวข้องกับที่ดิน 124 แปลง ในจำนวนนี้ 104 แปลงเพิ่งตรวจพบและรอการสอบสวน และ 8 แปลงมีคำพิพากษาของศาลแล้ว
ต้องชี้แจงให้ชัดเจนว่า ช่วงการถือหุ้น 0.01%–49.99% เป็นเกณฑ์การคัดกรอง ไม่ใช่การวินิจฉัยว่าผิดกฎหมาย บริษัทร่วมทุนจีน-ไทยที่ถูกกฎหมายจำนวนมากอยู่ในช่วงนี้อยู่แล้วตามที่พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าวกำหนด การจะเป็นการถือหุ้นแทนหรือไม่ ต้องผ่านการสอบสวนเป็นรายกรณีและการวินิจฉัยของหน่วยงานที่มีอำนาจ
แต่มีสิ่งหนึ่งที่แน่นอน: เกณฑ์ในการจัดตั้งบริษัทใหม่เข้มงวดขึ้น ขณะที่บริษัทที่มีอยู่เดิมยังคงอยู่ในฐานข้อมูล และการตรวจสอบครั้งนี้ครอบคลุมบริษัทที่มีอยู่เดิม
การเปลี่ยนแปลงที่ 2: ช่วงเวลาพำนักในไทยแคบลง
ตามประกาศกระทรวงมหาดไทย (ลงในราชกิจจานุเบกษาเมื่อวันที่ 31 สิงหาคม 2026) ตั้งแต่วันที่ 15 กันยายน 2026 มาตรการยกเว้นการตรวจลงตรา 60 วันเดิมสิ้นสุดลง และเปลี่ยนเป็นระบบแบ่งระดับ: 60 ประเทศและดินแดนได้รับ 30 วัน 2 ประเทศคือเซเชลส์และมอริเชียสได้รับ 15 วัน และ 3 ประเทศ รวมถึงอาเซอร์ไบจาน ได้รับสิทธิ์วีซ่าเมื่อเดินทางมาถึงเพิ่มเติม ส่วนข้อตกลงทวิภาคียังคงมีผลบังคับ โดยให้ 90 / 30 / 14 วันตามแต่ละข้อตกลง
อีกข้อหนึ่งที่ส่งผลต่อบริษัทในทางปฏิบัติมากกว่า: การเดินทางเข้าโดยใช้สิทธิ์ยกเว้นการตรวจลงตราผ่านด่านทางบก จำกัดไม่เกินสองครั้งต่อปีปฏิทิน (ยกเว้นมาเลเซีย บรูไน อินโดนีเซีย และสิงคโปร์)
ความหมายที่แท้จริงของการปรับเปลี่ยนนี้ไม่ได้อยู่ที่ระยะเวลาพำนัก สถานะทางกฎหมายของผู้ที่เข้าประเทศโดยยกเว้นการตรวจลงตราคือผู้มาเยือน ไม่ใช่ผู้ทำงาน การทำงานในประเทศไทยต้องมีใบอนุญาตทำงาน ไม่ว่าจะพำนักนานเท่าใดก็ตาม ช่วงเวลา 60 วันเดิมกว้างพอที่จะบดบังการจ้างงานในรูปแบบ "เดินทางมาทำธุรกิจระยะยาว" ได้มาก เมื่อช่วงเวลาแคบลง สิ่งที่เคยถูกบดบังจะปรากฏออกมาก่อน
การเปลี่ยนแปลงที่ 3: สิทธิประโยชน์ BOI ไม่ใช่ "ได้ครั้งเดียวจบ" อีกต่อไป
ข่าวประชาสัมพันธ์ของ BOI เมื่อวันที่ 11 กันยายน 2026 เปิดเผยกรณีที่บริษัทที่ได้รับการส่งเสริมทุกรายควรใส่ใจ: บริษัทเหล็กแห่งหนึ่งถูกระงับสิทธิประโยชน์ BOI เนื่องจากฝ่าฝืนกฎหมายโรงงานและมาตรฐานผลิตภัณฑ์อุตสาหกรรม และได้รับสิทธิ์คืนก็ต่อเมื่อกระทรวงอุตสาหกรรมตรวจสอบแล้วว่าแก้ไขเสร็จสิ้น โดยมีผลย้อนหลังตั้งแต่วันที่ 5 มิถุนายน 2026 BOI ระบุว่าจะกำกับดูแลร่วมกับกระทรวงอุตสาหกรรมต่อไป
สังเกตโครงสร้างของกรณีนี้: การฝ่าฝืนที่ทำให้ถูกระงับสิทธิ์ไม่ได้อยู่ในระบบ BOI แต่เป็นปัญหาด้านกฎหมายโรงงานและมาตรฐานผลิตภัณฑ์อุตสาหกรรม ไม่ใช่การไม่ส่งรายงาน BOI แต่ผลกระทบกลับตกอยู่ที่สิทธิประโยชน์ BOI โดยตรง
ในการประชุมครั้งเดียวกัน BOI ยังอนุมัติการปรับทิศทางการส่งเสริมการลงทุน จาก "ปริมาณการลงทุน" เป็น "การลงทุนจริงและการสร้างมูลค่า" โดยมุ่งเน้น 5 แนวทาง ได้แก่ การเพิ่มมูลค่า การเชื่อมโยงห่วงโซ่อุปทาน การจ้างงานทักษะสูง การลงทุนด้านวิจัยและพัฒนา และการถ่ายทอดเทคโนโลยี
สิทธิประโยชน์เป็นสถานะที่ต้องรักษาอย่างต่อเนื่อง ไม่ใช่สิ่งที่ได้รับเพียงครั้งเดียว
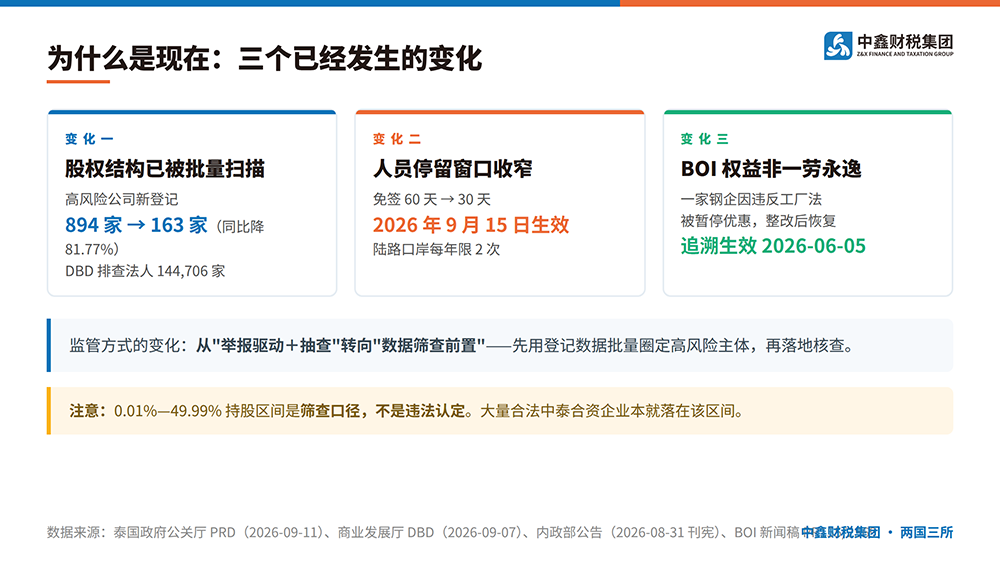
การเปลี่ยนแปลง 3 ประการ
2. 10 รายการตรวจสอบตนเอง
วิธีใช้: ในแต่ละรายการ ให้เทียบกับ "เกณฑ์การประเมิน" แล้วให้เครื่องหมายตนเองดังนี้
ผ่าน: เอกสารครบถ้วน ผ่านการตรวจสอบได้
ไม่แน่ใจ: ข้อเท็จจริงถูกต้องแต่เอกสารไม่ครบ หรือตนเองก็ไม่แน่ใจ
ต้องแก้ไข: ไม่เป็นไปตามข้อกำหนดอย่างชัดเจน
นับจำนวนรายการ "ต้องแก้ไข" และ "ไม่แน่ใจ" แล้วดูระดับความเสี่ยงที่สอดคล้องในหัวข้อที่ 3
มิติ A: โครงสร้างผู้ถือหุ้น (3 รายการ)
A1. สัดส่วนการถือหุ้นของต่างชาติรวมอยู่ในช่วงใด
ตรวจอะไร: เปิดเอกสารจดทะเบียนบริษัท แล้วรวมสัดส่วนการถือหุ้นของฝ่ายต่างชาติทั้งหมด (รวมบริษัทแม่ในจีน บุคคลสัญชาติจีน และนิติบุคคลต่างชาติอื่น)
เกณฑ์การประเมิน:
ถือหุ้นรวม 0.01%–49.99%: อยู่ในขอบเขตการคัดกรองรอบนี้ ให้ตรวจรายการถัดไป
ต่างชาติถือหุ้น 100% และมีใบอนุญาตประกอบธุรกิจของคนต่างด้าว (FBL) หรือได้รับการส่งเสริม BOI: ผ่าน
ต่างชาติถือหุ้น 100% แต่ไม่มีใบอนุญาตที่เกี่ยวข้อง: ต้องแก้ไข
การอยู่ในช่วง 0.01%–49.99% ไม่ใช่ปัญหาในตัวเอง เพียงแต่มีโอกาสถูกตรวจสอบสูงกว่า การประเมินที่แท้จริงอยู่ที่ A2 และ A3
A2. หลักฐานการชำระค่าหุ้นและแหล่งที่มาของเงินของผู้ถือหุ้นไทย
ตรวจอะไร: เรียกดูรายการเดินบัญชีธนาคารที่แสดงการชำระค่าหุ้นจริงของผู้ถือหุ้นไทย พร้อมคำอธิบายแหล่งที่มาของเงินในขณะนั้น (เงินเดือน รายได้จากธุรกิจ ทรัพย์สินครอบครัว ฯลฯ) และตรวจว่าสอดคล้องกับทะเบียนผู้ถือหุ้นและหลักฐานการชำระค่าหุ้นหรือไม่
เกณฑ์การประเมิน:
มีรายการเดินบัญชีการชำระค่าหุ้นครบถ้วน และแหล่งที่มาของเงินสอดคล้องกับรายได้และทรัพย์สิน: ผ่าน
มีรายการเดินบัญชีแต่คำอธิบายแหล่งที่มาไม่ครบถ้วน: ไม่แน่ใจ
เงินค่าหุ้นโอนมาจากบัญชีของฝ่ายต่างชาติ หรือโอนกลับคืนฝ่ายต่างชาติไม่นานหลังชำระ: ต้องแก้ไข
นี่คือรายการที่สำคัญที่สุดในการวินิจฉัยการถือหุ้นแทน หากคนไทยที่มีเงินเดือน 30,000 บาทถือหุ้น 51% ในบริษัทที่มีทุนจดทะเบียน 20 ล้านบาท เงินค่าหุ้นมาจากไหน คำถามนี้ต้องมีคำตอบ
A3. มีข้อตกลงระหว่างผู้ถือหุ้นที่ไม่ได้จดทะเบียนหรือไม่
ตรวจอะไร: ตรวจเอกสารทั้งหมดตั้งแต่การจัดตั้งบริษัท รวมถึงเอกสารที่ไม่ได้ยื่นต่อกรมพัฒนาธุรกิจการค้า
เกณฑ์การประเมิน:
หากข้อกำหนดลักษณะนี้ถูกตรวจพบ เท่ากับเป็นหลักฐานเป็นลายลักษณ์อักษรของการถือหุ้นแทน หมายเหตุ: แม้ข้อตกลงนั้นจะไม่เคยถูกใช้เลย แต่การมีอยู่ของมันก็เป็นปัญหาแล้ว
มิติ B: ที่อยู่จดทะเบียนและสาระทางธุรกิจ (2 รายการ)
B1. ที่อยู่จดทะเบียนเป็นสถานประกอบการจริงหรือไม่
ตรวจอะไร: ยืนยันการใช้งานที่อยู่จดทะเบียนในพื้นที่จริง
เกณฑ์การประเมิน:
เป็นสำนักงานหรือสถานที่ผลิตจริง หรือเป็นที่อยู่สำนักงานที่มีสัญญาเช่าถูกต้อง: ผ่าน
ที่อยู่มีจริงแต่ไม่มีคนทำงาน ไม่สามารถรับหนังสือจากหน่วยงานราชการได้: ไม่แน่ใจ
สถานที่จริงเป็นที่พักอาศัยหรือบ้านว่าง หรือมีบริษัทที่ไม่เกี่ยวข้องกันจำนวนมากจดทะเบียนที่อยู่เดียวกัน: ต้องแก้ไข
ในการบังคับใช้กฎหมายรอบนี้ การปลอมแปลงที่อยู่กับการถือหุ้นแทนมักถูกดำเนินคดีในคดีเดียวกัน ที่อยู่เป็นรายการที่ตรวจสอบเปรียบเทียบข้ามฐานข้อมูลได้ง่ายที่สุดในการคัดกรองข้อมูล
B2. โครงสร้างผู้ถือหุ้นของนิติบุคคลที่ถือครองอสังหาริมทรัพย์
ตรวจอะไร: หากบริษัทถือครองที่ดิน อาคารโรงงาน หรือห้องชุด ให้ตรวจสอบโครงสร้างผู้ถือหุ้นของนิติบุคคลผู้ถือครองแยกต่างหาก (อาจไม่ใช่บริษัทเดียวกัน)
เกณฑ์การประเมิน:
เป้าหมายหลักของการตรวจสอบโดยกรมพัฒนาธุรกิจการค้ารอบนี้คือ "นิติบุคคลที่ถือครองอสังหาริมทรัพย์" เหตุผลเข้าใจได้ไม่ยาก: การที่ต่างชาติถือครองที่ดินในไทยโดยตรงถูกจำกัดอย่างเข้มงวด การถือครองทางอ้อมผ่านบริษัทจึงเป็นทางเลี่ยง และข้อมูลทะเบียนที่ดินมีอยู่แล้ว สามารถเปรียบเทียบเป็นกลุ่มได้
มิติ C: บุคลากรและการจ้างงาน (2 รายการ)
C1. บุคลากรในไทยเป็น "ผู้มาเยือน" หรือ "ผู้ทำงาน"
ตรวจอะไร: แบ่งบุคลากรทั้งหมดในไทยออกเป็นสองกลุ่มตามงานที่ทำจริง ไม่ใช่ตามจำนวนวันเดินทางทำธุรกิจในนาม
เกณฑ์การประเมิน:
การเยือนระยะสั้น (ดูงาน เจรจา ร่วมงานแสดงสินค้า): ผู้มาเยือน การยกเว้นการตรวจลงตราหรือวีซ่าธุรกิจถือว่าถูกต้อง
การทำงานจริง (การผลิต การบริหาร การสนับสนุนทางเทคนิค พนักงานขายประจำ): ผู้ทำงาน ต้องมีใบอนุญาตทำงานไม่ว่าจะพำนักนานเท่าใด
หลักการให้เครื่องหมาย:
ผู้ทำงานจริงทุกคนมีใบอนุญาตทำงานที่ยังมีผล: ผ่าน
มีกรณีที่ไม่ชัดเจน (การให้คำแนะนำทางเทคนิคระยะสั้น การติดตั้งและทดสอบเครื่องจักร): ไม่แน่ใจ
มีบุคลากรที่ทำงานจริงโดยใช้สิทธิ์ยกเว้นการตรวจลงตราหรือวีซ่าท่องเที่ยว: ต้องแก้ไข
แนวคิดที่มักสับสน: วีซ่าไม่ใช่ใบอนุญาตทำงาน วีซ่ากำหนดว่า "เข้าประเทศได้หรือไม่ และอยู่ได้นานเท่าใด" ส่วนใบอนุญาตทำงานกำหนดว่า "ทำงานที่นี่ได้หรือไม่" การมีวีซ่าทำงานไม่ได้หมายความว่าเริ่มทำงานได้ทันที ยังต้องขอใบอนุญาตทำงานแยกต่างหาก
C2. รายละเอียดในใบอนุญาตทำงานตรงกับความเป็นจริงหรือไม่
ตรวจอะไร: ตรวจสอบรายบุคคลว่าชื่อนายจ้าง ตำแหน่ง และสถานที่ทำงานในใบอนุญาตทำงานตรงกับความเป็นจริงหรือไม่
เกณฑ์การประเมิน:
ตรงกันทั้งหมดและยังอยู่ในระยะเวลาที่มีผล: ผ่าน
คำอธิบายตำแหน่งแตกต่างจากงานที่ทำจริง: ไม่แน่ใจ
นายจ้างหรือสถานที่ทำงานไม่ตรงกับความเป็นจริง: ต้องแก้ไข
รายการนี้มักถูกมองข้ามมากที่สุดในทางปฏิบัติ บริษัทคิดว่า "ได้ใบอนุญาตแล้วก็จบ" แต่ใบอนุญาตที่ไม่ตรงกับความเป็นจริง ในทางลักษณะแล้วเป็นปัญหาประเภทเดียวกับการไม่มีใบอนุญาต
มิติ D: บัญชีและเอกสารประกอบ (2 รายการ)
D1. บัญชีเป็นปัจจุบันตามการดำเนินธุรกิจจริงหรือไม่
ตรวจอะไร: เรียกดูบันทึกบัญชีเดือนล่าสุด ดูความคืบหน้าการบันทึกเอกสารและเวลาที่จัดทำรายงาน
เกณฑ์การประเมิน:
ปิดบัญชีรายเดือนเสร็จภายใน 5 วันทำการ และบันทึกเอกสารภายในเดือนเดียวกัน: ผ่าน
ปิดบัญชีเกิน 10 วัน หรือเอกสารค้างเกินหนึ่งเดือน: ไม่แน่ใจ
มีเอกสารที่ไม่ได้บันทึกข้ามไตรมาส หรือรายงานไม่สอดคล้องกับการดำเนินธุรกิจจริงอย่างชัดเจน: ต้องแก้ไข
กรณีจริงในอุตสาหกรรมที่บันทึกไว้บนเว็บไซต์ของเราใช้อ้างอิงได้: ผู้ผลิตเครื่องใช้ไฟฟ้ารายหนึ่งไม่ได้บันทึกเอกสารเดือนมกราคม–กันยายนเข้าระบบ ทำให้กำไรสูงเกินจริง 30% ผู้ส่งออกเครื่องจักรรายหนึ่งใช้เวลาปิดบัญชีเดือนละ 15 วัน (ในจีนใช้เพียง 3 วัน) ทำให้ข้อมูลทางการเงินล่าช้าอย่างมาก
D2. ส่วนต่างระหว่างงบการเงินจีนและไทยอธิบายได้หรือไม่
ตรวจอะไร: นำงบการเงินท้องถิ่นของนิติบุคคลในไทยมาวางเทียบกับงบที่รวมเข้ากลุ่มบริษัท ดูว่าอธิบายส่วนต่างได้ทีละรายการหรือไม่
เกณฑ์การประเมิน:
ส่วนต่างแต่ละรายการตรงกับความแตกต่างของมาตรฐานการบัญชี และมีคำอธิบายเป็นลายลักษณ์อักษร: ผ่าน
มีส่วนต่างแต่ยังไม่ได้กระทบยอดอย่างเป็นระบบ: ไม่แน่ใจ
ส่วนต่างมีจำนวนมากและอธิบายไม่ได้ หรือผู้สอบบัญชีเคยแสดงความเห็นอย่างมีเงื่อนไขในเรื่องนี้: ต้องแก้ไข
กรณีอ้างอิง: ฝ่ายไทยของบริษัทพลังงานใหม่แห่งหนึ่งส่งเพียงแบบยื่นภาษีภาษาไทยในแต่ละเดือน ส่วนต่างระหว่างงบจีนและไทยสูงถึงหลายล้านบาท ผู้สอบบัญชีปฏิเสธการแสดงความเห็นแบบไม่มีเงื่อนไข และการระดมทุนจึงติดขัด
มิติ E: การปฏิบัติตามเงื่อนไข BOI (1 รายการ เฉพาะบริษัทที่ได้รับอนุมัติแล้ว)
E1. สถานะของสิทธิประโยชน์ BOI
ตรวจอะไร: อย่าดูเพียงรายงาน BOI แต่ให้ตรวจสอบข้ามหน่วยงานหนึ่งรอบ:
| รายการตรวจสอบ | สถานะ |
|---|
| บัญชีระบบ BOI/IC ใช้งานได้ตามปกติหรือไม่ | |
| การยื่นบัญชีรายการเครื่องจักรและวัตถุดิบครบถ้วนหรือไม่ | |
| การคำนวณตัดบัญชีวัตถุดิบแล้วเสร็จตามกำหนดหรือไม่ | |
| ส่งรายงานความคืบหน้ารายครึ่งปีตรงเวลาหรือไม่ | |
| ส่งรายงานผลการดำเนินงานประจำปีตรงเวลาหรือไม่ | |
| มีเรื่องค้างกับกระทรวงอุตสาหกรรม (กฎหมายโรงงาน มาตรฐานผลิตภัณฑ์อุตสาหกรรม) หรือไม่ | |
| มีเรื่องค้างกับหน่วยงานด้านแรงงานหรือสิ่งแวดล้อมหรือไม่ | |
เกณฑ์การประเมิน:
กรณีบริษัทเหล็กข้างต้นแสดงให้เห็นประเด็นนี้อย่างชัดเจน: ต้นเหตุของการฝ่าฝืนอาจไม่ได้อยู่ในระบบ BOI แต่ผลกระทบจะตกอยู่ที่สิทธิประโยชน์ BOI โดยตรง
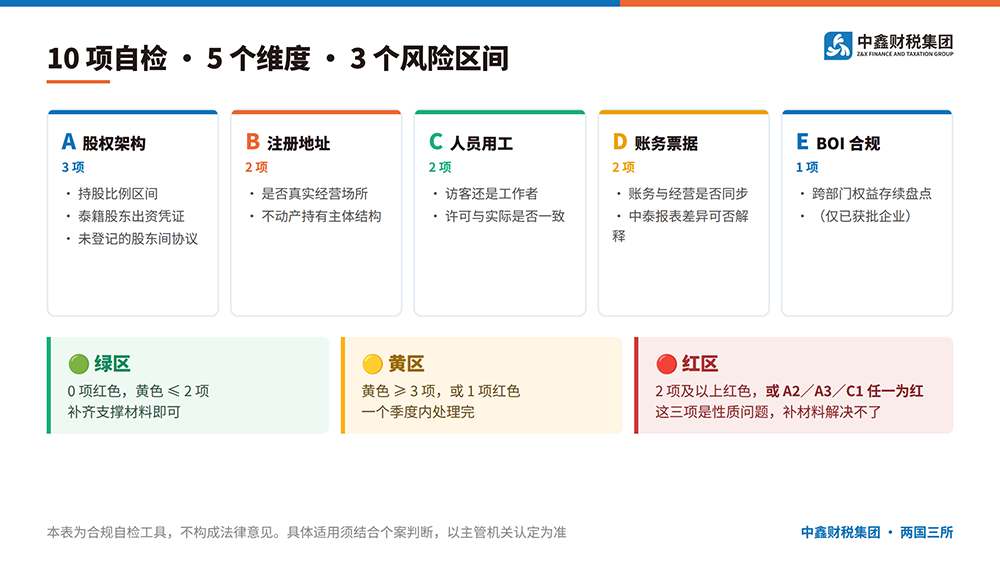
ตารางตรวจสอบตนเอง
3. วิธีอ่านผลการตรวจสอบ
| ระดับ | เกณฑ์ | คำแนะนำ |
|---|
| ระดับเขียว | ต้องแก้ไข 0 รายการ และไม่แน่ใจไม่เกิน 2 รายการ | โครงสร้างโดยรวมแข็งแรง ให้รวบรวมเอกสารสนับสนุนของรายการ "ไม่แน่ใจ" ให้ครบเป็นแฟ้ม ไม่ต้องรอให้ถูกขอแล้วค่อยหา |
| ระดับเหลือง | ต้องแก้ไข 0 รายการ และไม่แน่ใจ 3 รายการขึ้นไป หรือต้องแก้ไข 1 รายการ | มีรายการที่ต้องปรับปรุงชัดเจนแต่ไม่เร่งด่วน แนะนำให้จัดการให้เสร็จภายในหนึ่งไตรมาส โดยเรียงจาก "ต้องแก้ไข" ไป "ไม่แน่ใจ" |
| ระดับแดง | ต้องแก้ไข 2 รายการขึ้นไป หรือ A2 / A3 / C1 รายการใดรายการหนึ่งได้ "ต้องแก้ไข" | แนะนำให้ประเมินโดยผู้เชี่ยวชาญโดยเร็ว A2, A3 และ C1 เป็นปัญหาเชิงสาระ ไม่ใช่ปัญหาด้านเอกสาร การปล่อยไว้จะไม่ทำให้ดีขึ้น |
ทำไม A2, A3 และ C1 จึงแยกออกมาเป็นพิเศษ: ทั้งสามรายการนี้เกี่ยวข้องกับความแท้จริงของการชำระค่าหุ้น ข้อตกลงลับ และสถานะการจ้างงาน สิ่งที่เหมือนกันคือไม่สามารถแก้ไขได้ด้วยการเพิ่มเอกสาร แต่ต้องปรับเปลี่ยนการจัดการที่แท้จริงเท่านั้น ยิ่งพบรายการ "ต้องแก้ไข" เร็วเท่าไร ก็ยิ่งมีทางเลือกมากขึ้นเท่านั้น
4. เมื่อพบปัญหาแล้ว มีแนวทางใดบ้าง
โครงสร้างผู้ถือหุ้น (A1–A3 ได้ "ต้องแก้ไข")
มีแนวทางที่ถูกต้องตามกฎหมายหลัก ๆ สามแนวทาง:
ยื่นขอใบอนุญาตประกอบธุรกิจของคนต่างด้าว (FBL): ประกอบธุรกิจอย่างถูกกฎหมายในฐานะต่างชาติภายในขอบเขตธุรกิจที่ได้รับอนุญาต โดยไม่ต้องให้ฝ่ายไทยถือหุ้น 51%
ยื่นขอรับการส่งเสริมการลงทุนจาก BOI: โครงการที่อยู่ในประเภทกิจการที่ส่งเสริมอาจได้รับอนุญาตให้ต่างชาติถือหุ้นข้างมาก พร้อมได้รับสิทธิประโยชน์ทางภาษี
ปรับเป็นการร่วมทุนที่แท้จริง: นำพันธมิตรไทยที่ลงทุนจริงและมีส่วนร่วมในการดำเนินงานจริงเข้ามา
จะเลือกแนวทางใด ขึ้นอยู่กับว่าอุตสาหกรรมอยู่ในบัญชีท้ายพระราชบัญญัติการประกอบธุรกิจของคนต่างด้าวที่ถูกจำกัดหรือไม่ ขนาดการลงทุน และบริษัทมีคุณสมบัติในการยื่นขอหรือไม่
ที่อยู่จดทะเบียน (B1 ได้ "ต้องแก้ไข")
ต้องจัดการสองเรื่องพร้อมกัน: เปลี่ยนเป็นที่อยู่จดทะเบียนที่มีอยู่จริงและถูกต้องตามกฎหมาย และยืนยันว่าที่อยู่นั้นสามารถรับหนังสือจากหน่วยงานราชการได้ตามปกติและมีผู้ลงนามรับ การเปลี่ยนที่อยู่โดยไม่แก้ปัญหาการรับหนังสือ ก็เท่ากับไม่ได้เปลี่ยน
บุคลากรและการจ้างงาน (C1–C2 ได้ "ต้องแก้ไข")
นำผู้ทำงานจริงทั้งหมดเข้าสู่ระบบวีซ่าทำงานและใบอนุญาตทำงาน งานนี้มีเงื่อนไขเบื้องต้น คือบริษัทต้องมีคุณสมบัติในการจ้างงานที่เกี่ยวข้อง (ทุนจดทะเบียน สัดส่วนพนักงานไทย ฯลฯ) จึงมักต้องวางแผนควบคู่กับโครงสร้างผู้ถือหุ้น
บัญชีและ BOI (D หรือ E ได้ "ต้องแก้ไข")
ปัญหาด้านบัญชีจัดการได้ค่อนข้างตรงไปตรงมา หัวใจคือการบันทึกย้อนหลังและจัดทำบัญชีใหม่ ส่วนปัญหาด้าน BOI ต้องระบุก่อนว่าการฝ่าฝืนเกิดขึ้นกับหน่วยงานใด แล้วจึงจัดการแยกกัน
การนำแนวทางข้างต้นไปใช้ต้องพิจารณาเป็นรายกรณี และยึดตามการวินิจฉัยของหน่วยงานที่มีอำนาจ
5. กรณีศึกษาจริง
ผลงานที่เปิดเผยแล้ว
บริษัทอิเล็กทรอนิกส์แห่งหนึ่ง: จัดทำบัญชีใหม่ทั้งหมด ขณะส่งมอบมีเพียงกล่องเอกสารที่ไม่เป็นระเบียบหนึ่งกล่อง ภายใน 15 วันได้จัดทำบัญชีเดือนมกราคม–ตุลาคมใหม่ทั้งหมด พบว่าผู้ทำบัญชีรายก่อนยื่นภาษีมูลค่าเพิ่มขาดไป 820,000 บาท และแก้ไขได้ทันเวลา หลีกเลี่ยงค่าปรับทางภาษีได้
บริษัทผู้ผลิตแห่งหนึ่ง: เปลี่ยนระบบ เปลี่ยนจากซอฟต์แวร์ท้องถิ่นของไทยมาใช้ระบบเวอร์ชันสากลของ Z&X ลดเวลากระทบยอดจากเดือนละ 5 วันเหลือไม่ถึงครึ่งวัน และสำนักงานใหญ่สามารถดูข้อมูลทางการเงินของบริษัทลูกในไทยได้แบบเรียลไทม์
6. บริการที่เกี่ยวข้องของ Z&X
บริการจดทะเบียนบริษัทและขออนุมัติ: การออกสู่ต่างประเทศเริ่มต้นจากการปฏิบัติตามกฎหมาย บริการครอบคลุมการจัดตั้งบริษัท (จดทะเบียนบริษัทกับกรมพัฒนาธุรกิจการค้า ร่างข้อบังคับบริษัท ตรวจสอบทุนจดทะเบียน) การลงทะเบียนภาษี (ยื่นขอเลขทะเบียนภาษีมูลค่าเพิ่มด้วยแบบ ภ.พ.01 ขึ้นทะเบียนบัญชีประกันสังคม) การเปิดบัญชีธนาคาร ใบอนุญาตพิเศษ (ใบอนุญาตประกอบธุรกิจของคนต่างด้าว (FBL) การขอใบอนุญาตตั้งโรงงาน) ทรัพย์สินทางปัญญา บริการที่อยู่ (ที่อยู่จดทะเบียนที่ถูกต้องตามกฎหมายในกรุงเทพฯ ชลบุรี และพื้นที่อื่น) ตลอดจนการเปลี่ยนแปลงและเลิกกิจการ เกี่ยวข้องกับมิติ A และ B ของบทความนี้
บริการปฏิบัติตามเงื่อนไข BOI ครบวงจร: การได้รับอนุมัติ BOI เป็นเพียงจุดเริ่มต้น การปฏิบัติตามเงื่อนไขในระยะยาวคือหัวใจสำคัญ บริการครอบคลุมระบบและการยื่นเอกสาร (เปิดบัญชีระบบ BOI/IC ยื่นบัญชีรายการเครื่องจักรและวัตถุดิบ) การนำเข้าและโลจิสติกส์ การผลิตและการตัดบัญชี (คำนวณตัดบัญชีวัตถุดิบและจัดทำรายงาน) รายงานตามกำหนด (จัดทำและยื่นรายงานความคืบหน้ารายครึ่งปีและรายงานผลการดำเนินงานประจำปี) บริการวีซ่า (สนับสนุนการขอวีซ่า BOI ครบทุกขั้นตอน) และบริการดูแลแทน เกี่ยวข้องกับมิติ C และ E ของบทความนี้
บริการรับทำบัญชีและภาษี: บริการรับทำบัญชีและภาษีคือกลไกการปฏิบัติตามกฎหมายแบบ "เสียบแล้วใช้ได้ทันที" สำหรับธุรกิจ ขอบเขตบริการโดยทั่วไปประกอบด้วยการบันทึกบัญชีและยื่นภาษีรายเดือน จัดทำงบการเงินประจำปี การจัดการเงินเดือนและภาษีเงินได้บุคคลธรรมดาของพนักงาน ยื่นขอคืนภาษีมูลค่าเพิ่ม และการลงทะเบียนและเปลี่ยนแปลงข้อมูลภาษี ใช้ระบบ Kingdee และ Yonyou เวอร์ชันสากล รองรับการใช้งานและออกรายงานสามภาษา จีน อังกฤษ และไทย เกี่ยวข้องกับมิติ D ของบทความนี้
7. Z&X ดำเนินโครงการลักษณะนี้อย่างไร
ความยากของการแก้ไขให้ถูกต้องตามกฎหมาย มักไม่ได้อยู่ที่ "รู้ว่าต้องทำอะไร" แต่อยู่ที่การอธิบายเรื่องราวให้หน่วยงานที่มีอำนาจเข้าใจอย่างชัดเจน แนวทางของ Z&X ตอบโจทย์ปัญหาที่มีมาอย่างยาวนานในวงการสองประการ:
ประการแรก ผู้ให้บริการท้องถิ่นตอบสนองช้าและเข้าใจความต้องการที่แท้จริงของบริษัทจีนได้ยาก ทำให้ต้องแก้เอกสารซ้ำและใช้เวลาอนุมัตินาน Z&X มีผู้จัดการโครงการชาวจีนดูแลตลอดกระบวนการ เข้าใจรูปแบบธุรกิจของบริษัทจีนอย่างลึกซึ้ง และทีมไทยติดตามงานในพื้นที่ การทำงานประสานสองฝ่ายช่วยลดเวลาดำเนินการได้เฉลี่ย 30%
ประการที่สอง ความแตกต่างด้านภาษาและวัฒนธรรมทำให้ต้นทุนการสื่อสารสูง สื่อสารกับหน่วยงานราชการไม่ราบรื่น และเอกสารถูกส่งคืนบ่อย Z&X ใช้ทีมสองภาษาจีน-ไทยทำงานร่วมกัน ทั้งเข้าใจวัฒนธรรมจีนและคุ้นเคยกับขั้นตอนราชการของไทย ในโครงการแก้ไขให้ถูกต้อง สิ่งที่ต้องอธิบายต่อหน่วยงานมักไม่ใช่ "เอกสารขาดอะไร" แต่เป็น "ตรรกะทางธุรกิจของบริษัทนี้คืออะไร" ซึ่งต้องเข้าใจทั้งสองฝ่าย
ควบคู่กับมาตรฐาน "ตอบสนองรวดเร็ว": ตอบกลับในกลุ่ม WeChat ภายใน 15 นาที และเสนอแนวทางสำหรับเรื่องเร่งด่วนภายใน 1 ชั่วโมง หนังสือขอคำชี้แจงจากหน่วยงานมักมีกำหนดเวลาตอบที่ชัดเจน ความเร็วในการตอบสนองจึงส่งผลต่อผลลัพธ์โดยตรง
ทีมงาน Z&X มีประสบการณ์ให้บริการ 15 ปี เข้าสู่ตลาดไทยในปี 2566 และให้บริการบริษัททุนจีนในไทยแล้วกว่า 300 ราย และร่วมดำเนินโครงการ BOI กว่า 100 โครงการ
8. ท้ายที่สุด
ในแบบตรวจสอบตนเองนี้ สามรายการในมิติ A รายการแรกในมิติ B และสองรายการในมิติ C รวมหกรายการ สามารถทำได้วันนี้โดยใช้เอกสารที่บริษัทมีอยู่ ไม่ต้องอาศัยความช่วยเหลือจากภายนอก
เริ่มจากหกรายการนี้ก่อน เมื่อทำเสร็จ คุณจะรู้ว่าตนเองอยู่ ณ จุดใด และสิ่งนี้มีประโยชน์มากกว่าการรู้ว่านโยบายเปลี่ยนแปลงอะไรบ้าง
บทความนี้เป็นเครื่องมือตรวจสอบตนเองด้านการปฏิบัติตามกฎหมาย ไม่ถือเป็นความเห็นทางกฎหมาย การนำไปใช้ต้องพิจารณาเป็นรายกรณี และยึดตามการวินิจฉัยของหน่วยงานที่มีอำนาจ
ดาวน์โหลดฟรี: แบบตรวจสอบการปฏิบัติตามกฎหมายด้วยตนเองสำหรับบริษัทจีนในไทย (PDF, 3 หน้า) 13 รายการใน 6 ด้าน พิมพ์แล้วทำเครื่องหมายได้ทีละข้อ



 คำปรึกษาด้านการเงินและภาษีแบบตัวต่อตัว