บทความนี้เรียบเรียงจากประสบการณ์โครงการจริงของ Z&X ในประเทศไทย เหมาะสำหรับบริษัทจีนที่มีแผนมาลงทุนในประเทศไทย หรือตั้งโรงงานในนิคมอุตสาหกรรมที่ระยองหรือในเขต EEC จังหวัดชลบุรี ครอบคลุมหลักเกณฑ์ใหม่ของ BOI การตัดบัญชีวัตถุดิบและเครื่องจักร BOI การดูแลงาน BOI แบบครบวงจร ระยะเวลายกเว้นภาษีเงินได้นิติบุคคลของ BOI รวมถึงการตรวจสอบและการตรวจปฏิบัติการทางภาษีของประเทศไทย
1. ที่นั่งเต็มในรอบพิเศษที่ระยอง
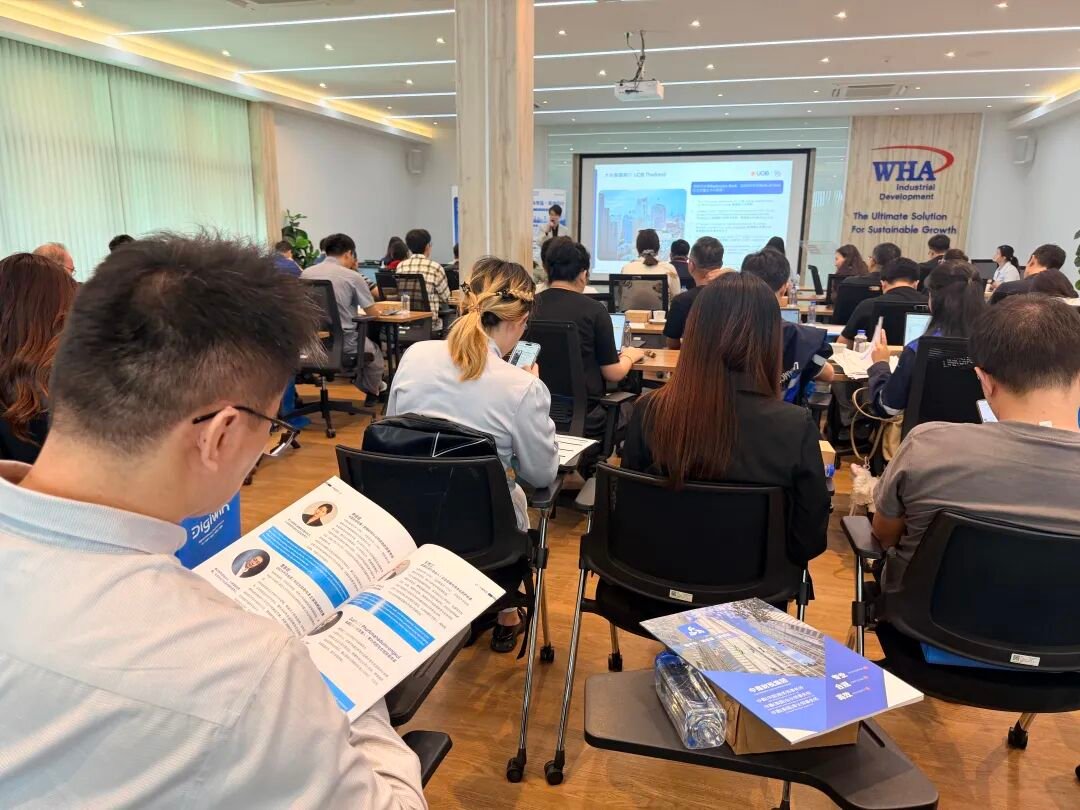
วันที่ 14 สิงหาคม 2569 เวลา 14:00–17:00 น. (ลงทะเบียนตั้งแต่ 13:30 น.) ณ ชั้น 2 WHA Eastern Seaboard Industrial Estate (Rayong)
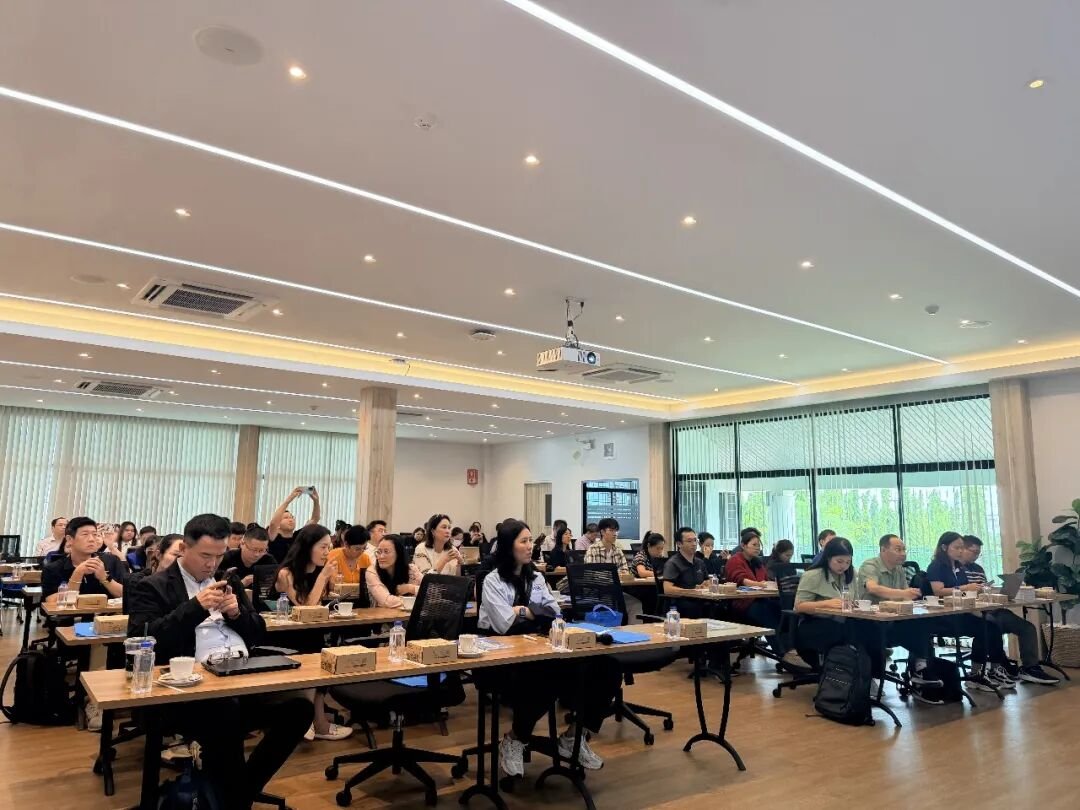
งานนี้จัดร่วมกันโดย Digiwin (300378.SZ), Z&X, นิคมอุตสาหกรรม WHA และธนาคารยูโอบี (UOB) ภายใต้หัวข้อ “หลักเกณฑ์ใหม่ของ BOI และการตรวจสอบภาษีที่ยกระดับอย่างรอบด้าน: การรับมือด้วยระบบดิจิทัลเพื่อการปฏิบัติตามกฎหมาย — กับระเบิดที่มองไม่เห็นในการตั้งโรงงานในประเทศไทย”
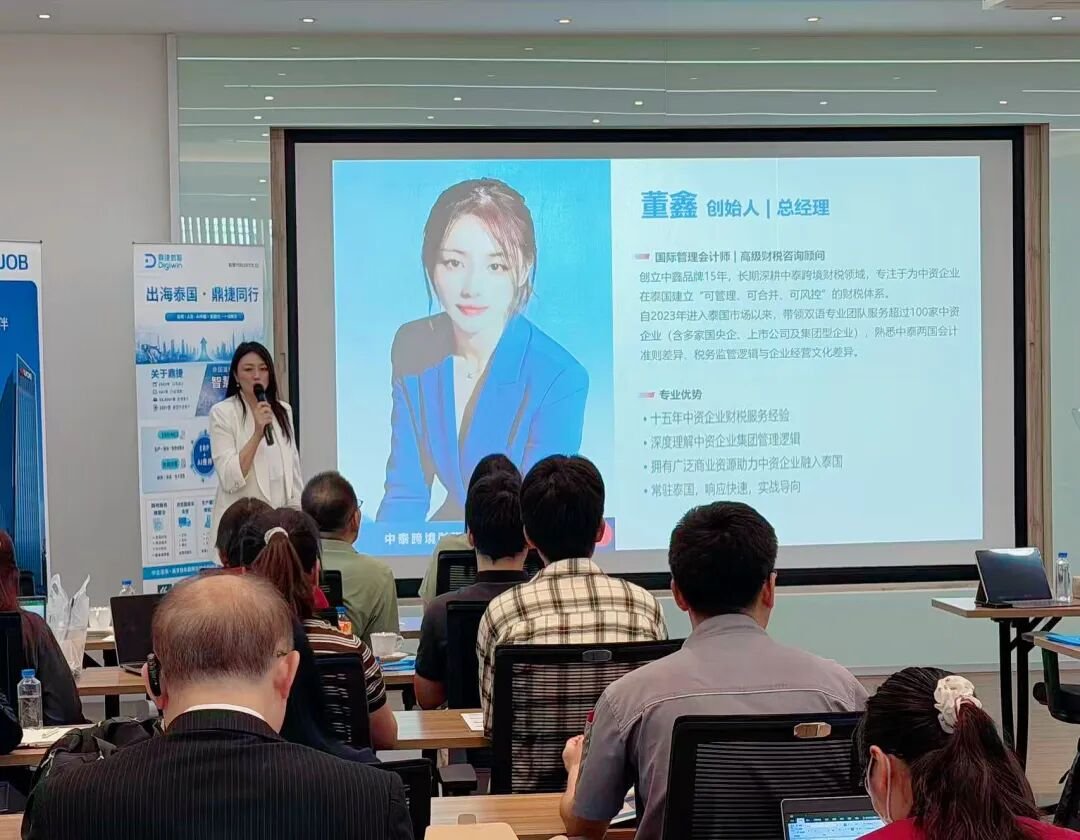
ภายในงานมีบูธบริการสำหรับการลงทุนต่างประเทศและการแลกเปลี่ยนกับบริษัทจีน ที่นั่งเต็มทุกที่ ผู้เข้าร่วมจำนวนมากถ่ายภาพสไลด์ ผู้แทนหลายท่านลุกขึ้นถามคำถาม และปิดท้ายด้วยช่วงพักรับประทานอาหารว่างและการจับรางวัล
มีผู้ลงทะเบียน 46 คน จากบริษัทในประเทศไทยประมาณ 35 ราย ผู้ที่มาร่วมแลกเปลี่ยน ได้แก่ Shanghai Electric Drive, ATOSA (อุปกรณ์ครัว), APALTEK, Hongli Auto Parts, Huafeng Power Tools, Fujiu Polymer, Taiming Lighting, Zhongli Paper Technology, Matrix Electronics, Synoelec Technology, SJ Photons, Jinggong Tools และ Shuangzhong Industrial เป็นต้น ครอบคลุมอุตสาหกรรมอิเล็กทรอนิกส์และออปโตอิเล็กทรอนิกส์ ยานยนต์และพลังงานใหม่ เครื่องจักรกลและอุปกรณ์ โลหะชิ้นงานความแม่นยำสูง วัสดุใหม่และเคมีภัณฑ์ และสินค้าอุปโภคบริโภค ผู้เข้าร่วมส่วนใหญ่เป็นระดับผู้บริหารที่มีอำนาจตัดสินใจและผู้รับผิดชอบด้านการเงิน
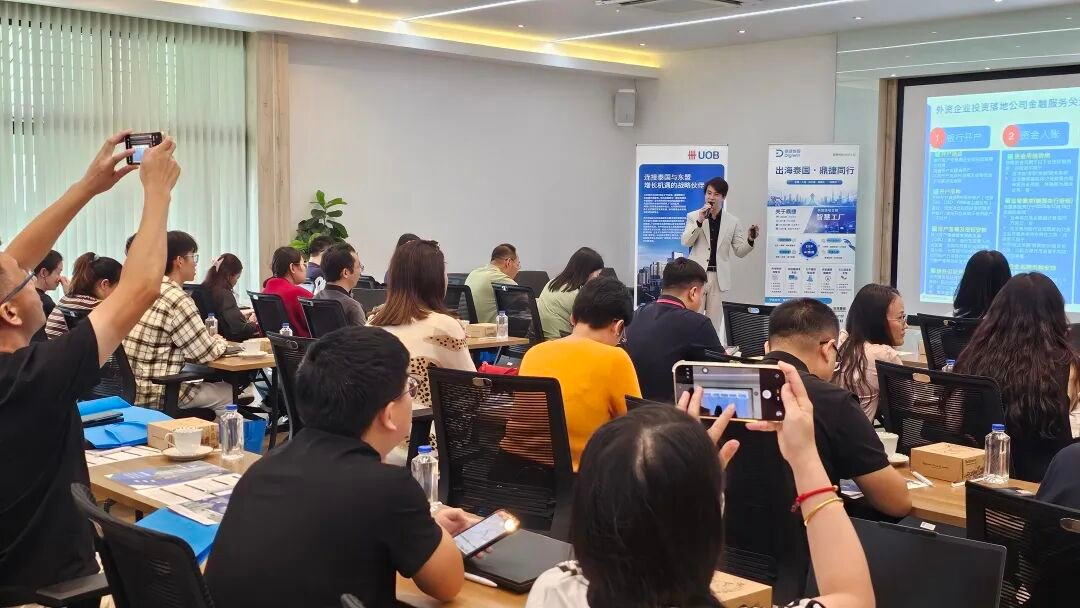
Zhao Di กรรมการผู้จัดการของ WHA กล่าวต้อนรับ และย้ำแนวคิด The Ultimate Solution For Sustainable Growth.
2. การดำเนินงานตามเงื่อนไข BOI คืออะไร และทำไมจึงจำเป็น
การดำเนินงานตามเงื่อนไข BOI หมายถึง การดำเนินการประจำวันที่บริษัทต้องทำหลังได้รับบัตรส่งเสริม เพื่อให้ได้รับสิทธิประโยชน์ที่อนุมัติไว้อย่างต่อเนื่อง (หัวใจสำคัญคือการยกเว้นภาษีเงินได้นิติบุคคล) โดยต้องเป็นไปตามข้อกำหนดของ BOI และกรมสรรพากรอย่างสม่ำเสมอ ทั้งในเรื่องการจัดประเภทรายได้ การแยกบัญชีกิจการ BOI และกิจการที่ไม่ได้รับการส่งเสริม การตัดบัญชีเครื่องจักรและวัตถุดิบ ตลอดจนหลักฐานในระบบและเกณฑ์ในการยื่นแบบ
คำสำคัญไม่ใช่ “การยื่นขอ” แต่คือ “การดำเนินงาน” ซึ่งต่อเนื่องตลอดระยะเวลาการยกเว้นภาษี
สิทธิประโยชน์ไม่ใช่สิทธิที่ได้มาถาวรทันทีเมื่อได้รับบัตร แต่เป็นคุณสมบัติที่ต้องผ่านการตรวจสอบอย่างต่อเนื่อง วิทยากรทั้งสามท่านซึ่งมาจากมุมมองด้านการเงิน บัญชีและภาษี และระบบ ต่างชี้ไปสู่ข้อสรุปเดียวกัน
เงินเข้ามาอย่างไร บัญชีแยกอย่างไร ระบบพิสูจน์หลักฐานอย่างไร หากอธิบายไม่ได้แม้เพียงขั้นตอนเดียว สิทธิประโยชน์อาจถูกลดทอนหรือถูกเรียกคืนได้
ดังที่คุณ Dong Xin กล่าวไว้ว่า ได้รับบัตรส่งเสริม ≠ จุดสิ้นสุด
3. Xu Qingfeng (รองประธาน ธนาคารยูโอบี): ห้าด่านด้านการเงิน
สามเรื่องที่ต้องรู้เมื่อเปิดบัญชี
🔹 สามารถออกแบบบัญชีตามความต้องการทางธุรกิจจริง รวมถึงบัญชีของผู้มีถิ่นที่อยู่นอกประเทศ ผลิตภัณฑ์แต่ละประเภทอาจมีขั้นตอนเริ่มต้นและอัตราค่าธรรมเนียมแตกต่างกัน
🔹 รองรับบัญชีหลายสกุลเงิน เช่น THB, USD และ RMB ควรพิจารณาสกุลเงินที่จำเป็นต่อการดำเนินธุรกิจหลังได้รับอนุมัติโครงการเป็นลำดับแรก
🔹 ข้อกำหนดการกำกับดูแลการลงนามในบัญชี (DSD) และการกำหนดผู้มีอำนาจลงนามหรือผู้รับมอบอำนาจ ควรเผื่อความยืดหยุ่นในการมอบอำนาจระยะยาวไว้
การรับเงินเข้าบัญชี
ธนาคารแห่งประเทศไทยบังคับใช้หลักเกณฑ์ใหม่ตั้งแต่วันที่ 19 ธันวาคม 2568: การโอนเงินข้ามพรมแดนรายการที่มีมูลค่าเกิน 200,000 ดอลลาร์สหรัฐ หรือเกี่ยวข้องกับอุตสาหกรรมที่มีความเสี่ยงสูงหรือยอดเงินขนาดใหญ่ ต้องแสดงเอกสารประกอบ (สัญญา ใบแจ้งหนี้ สัญญากู้ยืม คำอธิบายเงินลงทุน ฯลฯ) เพื่อประกอบการตรวจสอบ
ความหมายในทางปฏิบัติ: ชุดเอกสารสำหรับการนำเงินทุนจดทะเบียนเข้า เงินกู้ยืมจากผู้ถือหุ้น และการโอนเงินชำระค่าเครื่องจักร ต้องเตรียมให้ครบก่อนโอนเงิน ไม่ใช่รอให้ถูกตีกลับแล้วจึงจัดหามาเพิ่ม
4. Dong Xin (ผู้ก่อตั้งและกรรมการผู้จัดการ Z&X): รายได้ 4 ประเภทที่ถือเป็นรายได้ BOI และการนับระยะเวลายกเว้นภาษีเงินได้นิติบุคคล
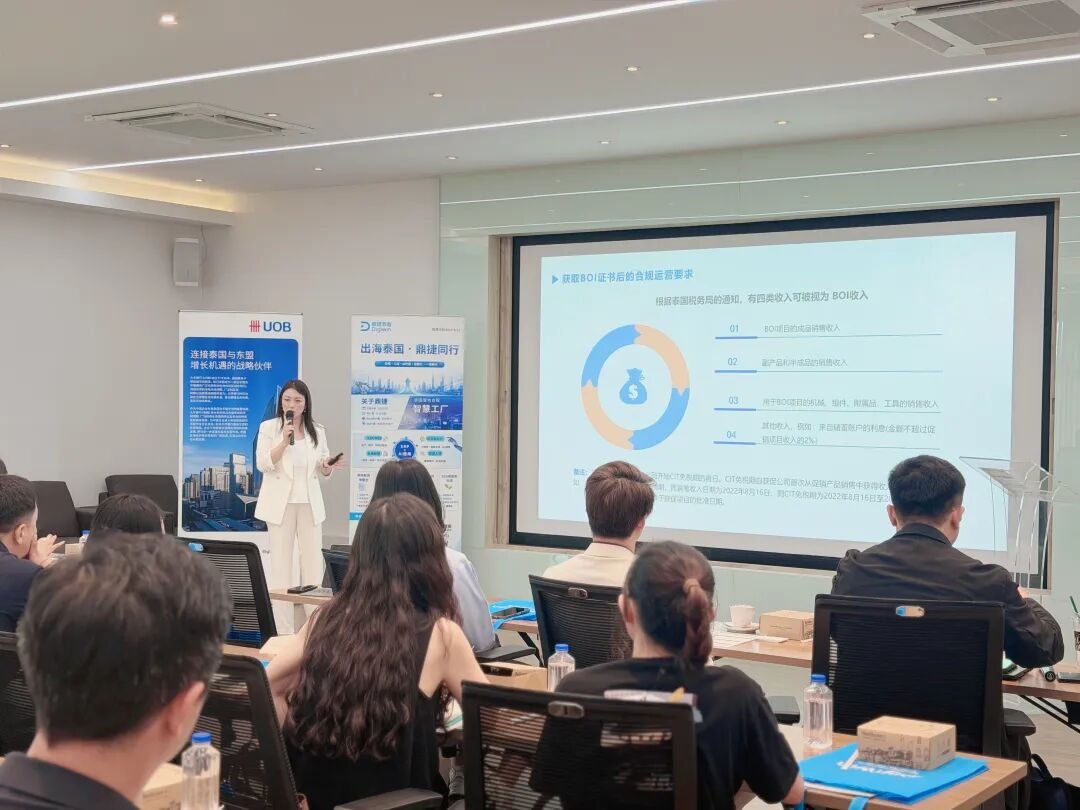
ประเด็นที่ 1: รายได้ 4 ประเภทที่ถือเป็นรายได้ BOI ได้
ตามประกาศของกรมสรรพากร รายได้ 4 ประเภทต่อไปนี้ถือเป็นรายได้ BOI ได้
ประเภทที่ 1: รายได้จากการขายผลิตภัณฑ์สำเร็จรูปของโครงการ BOI
มีเงื่อนไขว่าผลิตภัณฑ์และกำลังการผลิตต้องตรงกับโครงการที่ได้รับอนุมัติ
ประเภทที่ 2: รายได้จากการขายผลพลอยได้และผลิตภัณฑ์กึ่งสำเร็จรูป
เศษวัสดุ สินค้าเกรดรอง และผลิตภัณฑ์กึ่งสำเร็จรูปที่ขายออกไป เป็นรายการที่มักถูกจัดประเภทตกหล่น การจัดประเภทตกหล่นหมายความว่ารายได้ที่ควรได้รับยกเว้นภาษีกลับถูกนำไปเสียภาษีเป็นรายได้ทั่วไป
ประเภทที่ 3: รายได้จากการขายเครื่องจักร ชิ้นส่วน อุปกรณ์ประกอบ และเครื่องมือที่ใช้ในโครงการ BOI
การจำหน่ายเครื่องจักรเก่าหรือการขายต่อจิ๊กและฟิกซ์เจอร์ก็จัดอยู่ในประเภทนี้ได้เช่นกัน โดยต้องเก็บบันทึกการนำเข้าหรือการตัดบัญชี และหลักฐานแสดงการใช้งานไว้
ประเภทที่ 4: รายได้อื่น
เช่น ดอกเบี้ยจากบัญชีออมทรัพย์ ซึ่งมีจำนวนไม่เกินร้อยละ 2 ของรายได้จากกิจการที่ได้รับการส่งเสริม ส่วนที่เกินจะดำเนินการอย่างไร ต้องพิจารณาตามประกาศล่าสุดของ BOI และกรมสรรพากร
ความหมายในทางปฏิบัติ
การแยกบัญชีไม่ใช่การแบ่ง “ขายผลิตภัณฑ์” กับ “อื่น ๆ” ออกจากกันแบบหยาบ ๆ แต่ต้องพิจารณาทีละรายการว่าเข้าข่ายรายได้ 4 ประเภทนี้หรือไม่ หากจัดเข้ามากเกินไป เมื่อถูกตรวจสอบจะถูกตัดออกและต้องชำระภาษีเพิ่ม หากจัดเข้าน้อยเกินไป ก็ต้องเสียภาษีเกินโดยไม่จำเป็น
แนวทางที่รอบคอบคือ กำหนดหลักเกณฑ์การพิจารณาไว้ในผังบัญชีและมิติรายได้ในระบบ ERP เพื่อให้รายได้ทุกรายการมีป้ายกำกับ BOI หรือไม่ใช่ BOI ตั้งแต่ขั้นตอนบันทึกข้อมูล
ประเด็นที่ 2: การนับระยะเวลายกเว้นภาษีเงินได้นิติบุคคล
หลักเกณฑ์: ระยะเวลายกเว้นภาษีเงินได้นิติบุคคลเริ่มนับตั้งแต่วันที่บริษัทที่ได้รับการส่งเสริม มีรายได้จากการขายผลิตภัณฑ์ที่ได้รับการส่งเสริมเป็นครั้งแรก
ตัวอย่างในงาน: หากรายได้รายการแรกเกิดขึ้นวันที่ 16 สิงหาคม 2565 ระยะเวลายกเว้นภาษีจะเริ่มนับตั้งแต่วันที่ 16 สิงหาคม 2565 จุดเริ่มนับไม่ใช่วันที่ได้รับบัตรส่งเสริม และไม่ใช่วันที่เริ่มผลิต แต่เป็นวันที่เกิดรายได้จากการขายผลิตภัณฑ์ที่ได้รับการส่งเสริมรายการแรก
ซึ่งหมายถึงสามเรื่องต่อไปนี้
🔸 ระยะเวลายกเว้นภาษีเริ่มต้นจากใบกำกับสินค้าใบแรกของบริษัทเอง ออกเร็วขึ้นหนึ่งวัน ช่วงเวลายกเว้นภาษีก็เริ่มนับเร็วขึ้นหนึ่งวัน
🔸 วันที่ เอกสาร และการที่ผลิตภัณฑ์ของรายได้รายการนั้นอยู่ในโครงการที่ได้รับการส่งเสริมหรือไม่ ต้องสามารถย้อนหลักฐานได้อย่างครบถ้วน ซึ่งเป็นลำดับเหตุการณ์ที่เจ้าหน้าที่มักสอบถามเมื่อตรวจสอบ
🔸 การขายตัวอย่างจากการทดลองผลิต รายได้จากการรับจ้างผลิต และรายได้เชิงการค้า จะนับรวมหรือไม่ มีผลโดยตรงต่อจุดเริ่มนับ จึงควรยืนยันเกณฑ์ก่อนออกใบกำกับ และยึดตามประกาศล่าสุดของ BOI และกรมสรรพากร
5. Xu Zhihao (กรรมการผู้จัดการ Digiwin): เมื่อถูกตรวจสอบ ระบบของท่านอธิบายได้หรือไม่
โรงงานจำนวนไม่น้อยรับทั้งคำสั่งซื้อ BOI และคำสั่งซื้อที่ไม่ใช่ BOI ใช้สายการผลิตและวัตถุดิบร่วมกัน แต่เมื่อวัตถุดิบเข้าคลังแล้ว หากไม่แยกให้ชัดเจน ต่อให้แยกบัญชีละเอียดเพียงใดก็ไม่อาจผ่านการตรวจสอบได้ เพราะสินค้าจริงในคลัง การเบิกวัตถุดิบตามใบสั่งผลิต และตัวเลขทางบัญชีไม่สอดคล้องกัน ทำให้ยากจะอธิบายเมื่อถูกตรวจสอบว่าวัตถุดิบใดถูกใช้ในผลิตภัณฑ์ BOI
เมื่อวัตถุดิบปะปนกันจนย้อนกลับไม่ได้ สิทธิยกเว้นอากรขาเข้าของวัตถุดิบนำเข้าภายใต้ BOI อาจถูกเรียกคืนทั้งหมด
แนวทางแก้ไขคือ ในระบบ ERP หรือ MES ให้กำหนดรหัสวัตถุดิบสองรหัสสำหรับวัตถุดิบชนิดเดียวกัน รหัสหนึ่งสำหรับการใช้งาน BOI และอีกรหัสหนึ่งสำหรับการใช้งานที่ไม่ใช่ BOI โดยแยกตั้งแต่ขั้นตอนรับเข้าคลัง จากนั้นการเบิกใช้ การใช้ไป และสินค้าคงเหลือก็สามารถติดตามแยกกันได้ เมื่อถูกตรวจสอบก็เรียกดูบันทึกในระบบได้ทันที หลักฐานดิจิทัลชัดเจน
ข้อมูลเปิดเผยของ Digiwin: Digiwin Software จดทะเบียนในตลาดหลักทรัพย์ A-share ของจีน (รหัสหลักทรัพย์ 300378.SZ) ก่อตั้งในปี 2525 ให้บริการลูกค้าทั่วโลกกว่า 30,000 ราย
6. ถาม-ตอบ: Jia Biaoshun และ Su Qing ตอบคำถามในงาน
คุณ Jia Biaoshun ตอบจากมุมมองการตั้งธุรกิจว่า การเปิดบัญชี ระบบบัญชี และ ERP ไม่ใช่เส้นขนานสามเส้นที่แยกจากกัน การนำเงินทุนจดทะเบียนเข้า การออกใบกำกับ และการติดป้ายกำกับรายได้ ควรออกแบบพร้อมกันตั้งแต่ช่วงเริ่มก่อสร้างโรงงาน
คุณ Su Qing ตอบคำถามที่มีผู้ถามบ่อย เกี่ยวกับขอบเขตการจัดประเภทรายได้ ระดับความละเอียดของการแยกบัญชี และลำดับเวลาของระยะเวลายกเว้นภาษี
ขั้นแรกให้นำหลักเกณฑ์การพิจารณารายได้ 4 ประเภทไปกำหนดในผังบัญชี จากนั้นจัดเก็บเอกสารรายได้จากการขายผลิตภัณฑ์ที่ได้รับการส่งเสริมรายการแรกเป็น “ชุดหลักฐานจุดเริ่มนับ” แล้วจึงค่อยพิจารณาเรื่องระบบ ทั้งนี้ เกณฑ์ในแต่ละกรณีให้ยึดตามประกาศล่าสุด
7. ขั้นตอนการดำเนินงานตามเงื่อนไข BOI ฉบับสมบูรณ์
ขั้นที่ 1: แยกแยะเงื่อนไขในบัตรส่งเสริม
สรุปประเภทกิจการที่ได้รับการส่งเสริม ผลิตภัณฑ์และกำลังการผลิตที่ได้รับอนุมัติ วงเงินและระยะเวลายกเว้นภาษี สิทธิประโยชน์ด้านเครื่องจักรและวัตถุดิบ และเงื่อนไขการถือหุ้น จัดทำเป็น “รายการภาระหน้าที่ตามเงื่อนไข” หนึ่งหน้า
ขั้นที่ 2: กำหนดหลักเกณฑ์การจัดประเภทรายได้
ใช้รายได้ 4 ประเภทเป็นเกณฑ์จัดรายได้ทั้งหมดเป็น BOI หรือไม่ใช่ BOI และกำหนดไว้ในผังบัญชีและหลักเกณฑ์การออกใบกำกับ
ขั้นที่ 3: ยืนยันจุดเริ่มนับระยะเวลายกเว้นภาษี
ระบุวันที่และเอกสารของรายได้จากการขายผลิตภัณฑ์ที่ได้รับการส่งเสริมรายการแรก และจัดทำชุดหลักฐานจุดเริ่มนับ
ขั้นที่ 4: วางระบบแยกบัญชี
กำหนดวิธีปันส่วนรายได้ ต้นทุน และค่าใช้จ่ายร่วมให้ชัดเจนในคราวเดียว
ขั้นที่ 5: การตัดบัญชีวัตถุดิบและเครื่องจักร
จัดทำระบบหนึ่งวัตถุดิบสองรหัส และทะเบียนการตัดบัญชีนำเข้าและส่งออก พร้อมเก็บร่องรอยการใช้สิทธิประโยชน์และการจำหน่ายสินทรัพย์
ขั้นที่ 6: กำหนดหลักเกณฑ์ไว้ในระบบ
กำหนดหลักเกณฑ์ไว้ในระบบ ERP หรือ MES อย่างตายตัว เพื่อให้เรียกดูหลักฐานดิจิทัลได้ทันที
ขั้นที่ 7: การยื่นแบบและการปฏิบัติตามเงื่อนไขประจำปี
ดำเนินการด้านบัญชีและยื่นภาษี การสอบบัญชี และการรายงานต่อ BOI ให้ครบตามกำหนด
ขั้นที่ 8: ซ้อมรับการตรวจสอบ
ก่อนการตรวจสอบภาษีของประเทศไทยจะมาถึง ควรจำลองการแสดงหลักฐานภายในหนึ่งครั้ง
8. จุดแข็งในทางปฏิบัติของ Z&X
Z&X ใช้ โครงสร้าง “สองประเทศ สามสำนักงาน” ได้แก่ สำนักงานตัวแทนภาษีอากร Z&X (ประเทศจีน) สำนักงานบัญชี Z&X (ประเทศไทย) และสำนักงานสอบบัญชี Z&X (ประเทศไทย) พร้อมระบบให้บริการสองพื้นที่ สำนักงานใหญ่กรุงเทพฯ + สำนักงานสาขา EEC ในนิคมอุตสาหกรรม WHA (ชลบุรี)
สำหรับลูกค้าที่มีโรงงานในระยองและชลบุรี ที่ปรึกษาของเราประจำอยู่ในนิคมอุตสาหกรรม สามารถลงพื้นที่ตรวจดูคลังสินค้า ใบสั่งผลิต และระบบได้โดยตรง
ทีมงานวิชาชีพ 84 คน (รวมผู้สอบบัญชีรับอนุญาตของจีน ที่ปรึกษาภาษีอากรรับอนุญาต และที่ปรึกษา BOI) ให้บริการลูกค้ามาแล้วกว่า 5,000 ราย
9. กรณีศึกษาจริง
บริษัทชิ้นส่วนยานยนต์แห่งหนึ่ง (เขต EEC)
สายการผลิตเดียวกันรับทั้งคำสั่งซื้อ BOI และคำสั่งซื้อที่ไม่ใช่ BOI โดยไม่ได้แยกวัตถุดิบ Z&X ได้วางหลักเกณฑ์การจัดประเภทรายได้และทะเบียนหนึ่งวัตถุดิบสองรหัสขึ้นใหม่ และจัดรายได้จากการขายผลพลอยได้และเศษวัสดุให้ถูกต้องตามหลักเกณฑ์รายได้ 4 ประเภท
โครงการศูนย์ข้อมูลแห่งหนึ่ง
ในช่วงก่อสร้างมีการโอนเงินชำระค่าเครื่องจักรบ่อยครั้งและมีมูลค่าสูง จึงเตรียมชุดเอกสาร เช่น สัญญาและคำอธิบายเงินลงทุน ให้ครบก่อนโอนเงินทุกครั้ง และกำหนดวิธีปันส่วนค่าใช้จ่าย เพื่อป้องกันการจับคู่ค่าใช้จ่ายผิดไปฝั่งรายได้ที่ได้รับยกเว้นภาษี
10. คำถามที่พบบ่อย
Q: การมอบหมายงาน BOI ให้ดูแลแบบครบวงจรเป็นไปได้หรือไม่?
เป็นไปได้ โดยหลักคือการมอบหมายการออกแบบหลักเกณฑ์ การจัดทำทะเบียน และการยื่นแบบให้ทีมงานมืออาชีพ ขณะที่บริษัทยังคงอำนาจในการตัดสินใจไว้
Q: ปลอดภัยหรือไม่?
ดำเนินการโดยสำนักงานที่มีใบอนุญาต ลงนามข้อตกลงรักษาความลับ ให้สิทธิ์การเข้าถึงเท่าที่จำเป็น และผลงานที่ส่งมอบตรวจสอบย้อนหลังได้
Q: ใช้เวลานานเท่าใด?
ดำเนินการตามแผนงานของโครงการ แนะนำให้ออกแบบส่วนหลักให้เสร็จก่อนเกิดรายได้จากการขายผลิตภัณฑ์ที่ได้รับการส่งเสริมรายการแรก
Q: ค่าใช้จ่ายเป็นอย่างไร?
เสนอราคาตามความซับซ้อนของโครงการและจำนวนนิติบุคคล โดยสามารถจัดทำใบเสนอราคาแยกรายการได้
Q: ความเสี่ยงหลักคืออะไร?
การจัดประเภทรายได้ผิด การแยกบัญชีไม่ชัดเจนจนสิทธิยกเว้นภาษีถูกตัดออก และการขาดหลักฐานจุดเริ่มนับ ล้วนไม่สามารถแก้ไขได้ในวันที่ถูกตรวจสอบ
11. สิ่งที่เราส่งมอบได้
✅️ประสบการณ์โครงการของ Z&X
จนถึงปัจจุบัน Z&X ได้ให้บริการแก่ บริษัทในอุตสาหกรรมโทรคมนาคม โครงการศูนย์ข้อมูล บริษัทในห่วงโซ่อุตสาหกรรมยานยนต์พลังงานใหม่ บริษัทชิ้นส่วนยานยนต์ บริษัทอุตสาหกรรมการผลิต บริษัทก่อสร้าง บริษัทการค้าระหว่างประเทศ และโครงการที่ได้รับการส่งเสริมการลงทุนจาก BOI
บริการครอบคลุม: การจดทะเบียนบริษัทในประเทศไทย การยื่นขอและดูแลงาน BOI แบบครบวงจร การปฏิบัติตามกฎหมายบัญชีและภาษี การทำบัญชีและยื่นภาษี การสอบบัญชี การปรับระบบ ERP ให้เข้ากับท้องถิ่น และการฝึกอบรมภายในองค์กร
Z&X มี
🔹 สำนักงานตัวแทนภาษีอากรในประเทศจีน สำนักงานบัญชีในประเทศไทย และสำนักงานสอบบัญชีในประเทศไทย
🔹 ระบบให้บริการสองพื้นที่ สำนักงานใหญ่กรุงเทพฯ + สำนักงานสาขา EEC ในนิคมอุตสาหกรรม WHA
สไลด์ฉบับสมบูรณ์ของการสัมมนาครั้งที่ 2 และแบบฟอร์ม “รายการภาระหน้าที่ตามเงื่อนไข” สามารถขอรับได้จากที่ปรึกษาของ Z&X และยินดีให้ท่านนัดหมาย
การตรวจสุขภาพการปฏิบัติตามเงื่อนไข BOI โดยเราจะเทียบกับเงื่อนไขในบัตรส่งเสริมและจัดทำรายการประเด็นปัญหาให้
☎️ติดต่อเรา
🏢 สำนักงานใหญ่กรุงเทพฯ: 16 Floor, Capital Tower, Bangkok
🏭 สำนักงานสาขา EEC: WHA Industrial Estate, Chonburi
📞 โทรศัพท์: +66 80-964-6222
💬 WeChat: +86 13224113931
เกี่ยวกับ Z&X
Z&X มีรากฐานจากโครงสร้าง “สองประเทศ สามสำนักงาน” ได้แก่ สำนักงานตัวแทนภาษีอากร Z&X (ประเทศจีน) สำนักงานบัญชี Z&X (ประเทศไทย) และสำนักงานสอบบัญชี Z&X (ประเทศไทย) มีสำนักงานใหญ่ที่กรุงเทพฯ และสำนักงานสาขาในเขตพัฒนาพิเศษภาคตะวันออก (EEC) ทีมงานมีประสบการณ์ด้านบัญชีและภาษีสำหรับองค์กรธุรกิจมากว่า 15 ปี มุ่งให้บริการแก่บริษัทจีนที่เข้ามาลงทุนในประเทศไทย ครอบคลุมการจดทะเบียนจัดตั้งบริษัท การขอรับการส่งเสริมการลงทุนและการปฏิบัติตามเงื่อนไข BOI การรับทำบัญชีและภาษี การสอบบัญชี และการให้คำปรึกษาเชิงกลยุทธ์ ให้บริการลูกค้ามาแล้วกว่า 5,000 ราย ในจำนวนนี้เป็นบริษัทจีนในประเทศไทยกว่า 300 ราย และช่วยดำเนินโครงการ BOI สำเร็จแล้วกว่า 100 โครงการ

 คำปรึกษาด้านการเงินและภาษีแบบตัวต่อตัว