กรณีศึกษาการยื่นขอ BOI ของผู้ผลิตเครื่องใช้ไฟฟ้าในบ้านจากจีน: จากประเภทกิจการที่ไม่ชัดเจน สู่การได้รับอนุมัติในประเภทแผงวงจรประกอบ
——จากประเภทกิจการที่ไม่ชัดเจน สู่การได้รับอนุมัติในประเภทแผงวงจรประกอบ: Z&X จัดนิยามโครงการและแผนทุนใหม่อย่างไร
1. บทสรุป: ต้องระบุกิจการผลิตที่ได้รับการส่งเสริมให้ถูกต้อง จึงจะได้สิทธิประโยชน์ที่เหมาะสม
ผู้ผลิตเครื่องใช้ไฟฟ้าในบ้านเพื่อการส่งออกจากจีนรายหนึ่งมาตั้งโรงงานในไทย เดิมเตรียมคำขอโดยยึดเครื่องใช้ไฟฟ้าสำเร็จรูปสามชนิด จึงเสี่ยงที่จะไม่ตรงกับบัญชีประเภทกิจการที่ให้การส่งเสริม หรือตกไปอยู่ในประเภท 4.2.20 ซึ่งไม่ได้รับยกเว้นภาษีเงินได้นิติบุคคล หลังยื่นแล้ว เจ้าหน้าที่ก็ยังกำหนดประเภทกิจการของโครงการไม่ได้ Z&X ไล่ตรวจกระบวนการผลิตแผงวงจรที่ทำเอง กำหนดโครงการใหม่เป็นการผลิตแผงวงจรประกอบด้วยสายการผลิตแบบติดบนผิวที่ครบทั้งสาย พร้อมผลิตภัณฑ์ต่อยอดภายใต้โครงการเดียวกัน และปรับแผนการลงทุนและทุนไปพร้อมกัน โครงการยื่นเมื่อวันที่ 28 เมษายน 2568 ได้รับอนุมัติประเภท 4.2.5.2 เมื่อวันที่ 29 กันยายน ได้สิทธิยกเว้นภาษีเงินได้นิติบุคคล 3 ปี และได้รับบัตรส่งเสริมเมื่อวันที่ 12 ธันวาคม คุณค่าสำคัญของ Z&X คือการเปลี่ยนความสามารถในการผลิตที่มีอยู่จริง ให้เป็นคำขอที่ผู้พิจารณายอมรับได้และนำไปปฏิบัติได้
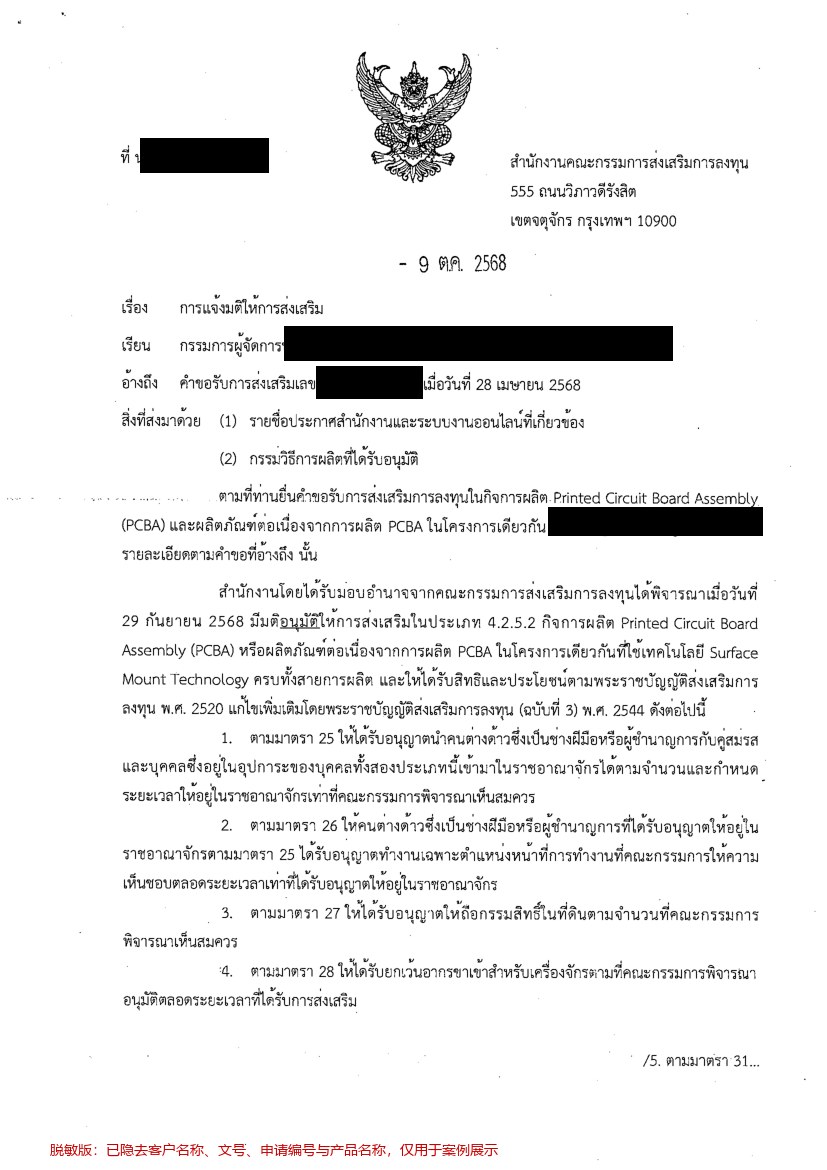
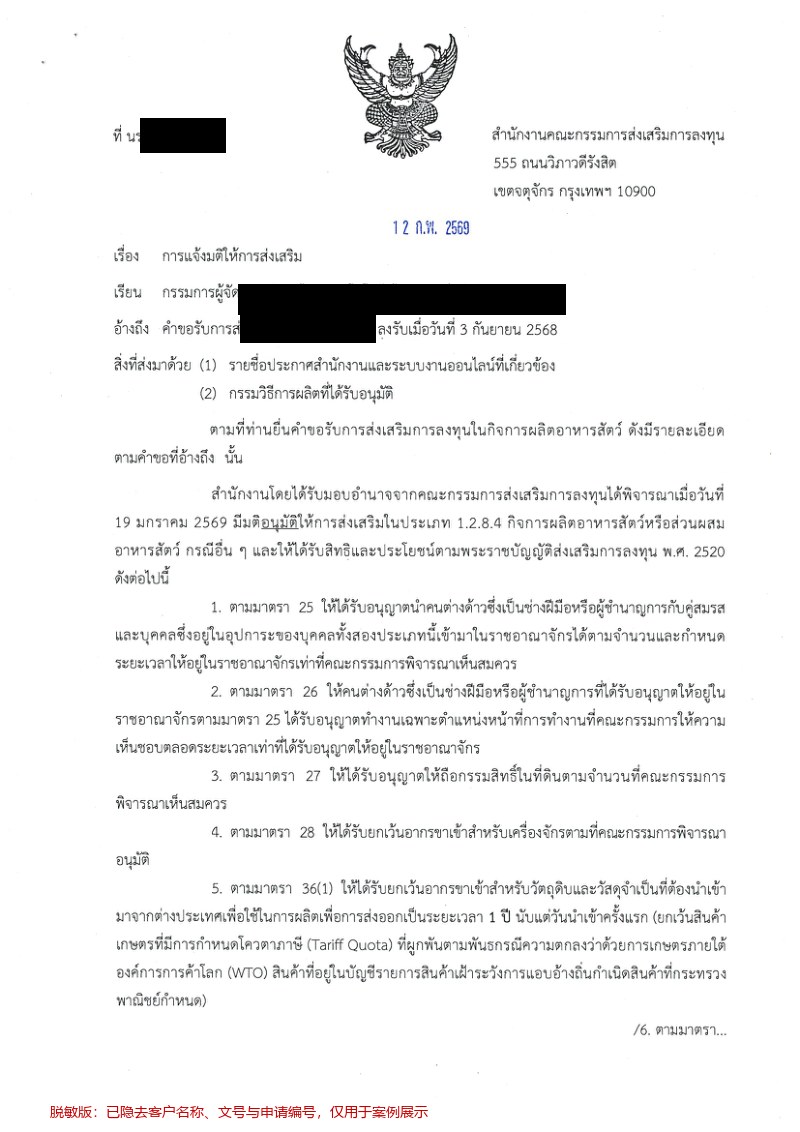
หนังสือแจ้งมติ BOI ต้นฉบับภาษาไทย หน้าแรก (ปิดข้อมูล)
2. ภูมิหลังโครงการ: โรงงานส่งออกต้องเปลี่ยนแผนสินค้าให้เป็นหลักฐานประกอบการพิจารณา
ลูกค้าชาวจีนเช่าโรงงานในภาคตะวันออกของไทยเพื่อสร้างฐานการผลิตเพื่อการส่งออก บริษัทในไทยจดทะเบียนจัดตั้งเมื่อวันที่ 23 ธันวาคม 2567 สินค้ามุ่งสู่ตลาดสหรัฐอเมริกา แผงวงจรที่จะผลิตทำหน้าที่ควบคุมอุณหภูมิ ตั้งเวลา และป้องกัน เป็นชิ้นส่วนสำคัญที่ทำให้เครื่องใช้ไฟฟ้าสำเร็จรูปทำงานได้ ตั้งแต่เดือนกุมภาพันธ์ 2568 ลูกค้าทยอยส่งแผนสินค้า เครื่องจักร การลงทุน และการผลิต Z&X รับดำเนินการตรวจสอบคำขอ BOI ก่อนยื่น การชี้แจงเหตุผลเรื่องประเภทกิจการ การส่งเอกสารเพิ่มเติม และการรับบัตรส่งเสริม กรณีนี้ได้รับยกเว้นการชี้แจงโครงการ เอกสารเป็นลายลักษณ์อักษรจึงเป็นช่องทางหลักในการอธิบายโครงการ
3. วิเคราะห์ปัญหา: คำถามเรื่องประเภทกิจการสะท้อนว่านิยามโครงการกับหลักฐานด้านเงินทุนไม่เชื่อมกัน
ลูกค้าแนะนำโรงงานด้วยชื่อสินค้าตามตลาดผู้บริโภค แต่เจ้าหน้าที่ต้องวินิจฉัยว่าในประเทศไทยจะเกิดกิจการผลิตใดที่ได้รับการส่งเสริม หากดูเพียงเครื่องใช้ไฟฟ้าสามชนิด ก็อาจเข้าใจได้ง่ายว่าโครงการเป็นเพียงการประกอบสินค้าขั้นสุดท้าย หากเน้นเพียงว่าแผงวงจรสำคัญ ก็ยังไม่พอพิสูจน์ว่าโรงงานผลิตแผงเอง ช่องว่างที่แท้จริงคือการขาดความเชื่อมโยงที่ตรวจสอบได้ระหว่างหน้าที่ของสินค้าสำเร็จรูป แผงวงจรที่ผลิตเอง สายการผลิต และเงื่อนไขในบัญชีประเภทกิจการ เจ้าหน้าที่ขอให้อธิบายการใช้งานและหลักการทำงานแยกกัน เจตนาที่แท้จริงคือการหาข้อเท็จจริงที่ใช้วินิจฉัยโครงการ
ดังนั้น คำถามเรื่องประเภทกิจการของเจ้าหน้าที่จึงไม่ได้ขอให้บริษัทเขียนแนะนำสินค้าใหม่อีกครั้ง หากเพิ่มเพียงการใช้งานของผู้บริโภค สิ่งที่พิสูจน์ได้ก็อาจยังเป็นเครื่องใช้ไฟฟ้าสามชนิด หากเน้นเพียงแผงควบคุม ก็ตอบไม่ได้ว่าแผงกับตัวเครื่องสำเร็จรูปสัมพันธ์กันอย่างไร Z&X ต้องอธิบายเงื่อนไขคุณสมบัติ ขอบเขตการผลิต และการลงทุนในเครื่องจักรไปพร้อมกัน เพื่อให้เอกสารเพิ่มเติมเปลี่ยนจากการเพิ่มข้อมูล เป็นการขจัดข้อสงสัยในการวินิจฉัย
การจัดหาเงินทุนเป็นข้อจำกัดอีกด้านหนึ่ง เงินลงทุนที่ประมาณไว้ไม่สอดคล้องกับทุนจดทะเบียนเดิมอย่างชัดเจน จึงต้องตรวจสอบทุน หนี้สิน และแหล่งเงินทุน BOI กำหนดให้โครงการตั้งใหม่มีอัตราส่วนหนี้สินต่อทุนไม่เกิน 3:1 และไม่อาจนำเงินลงทุนทั้งหมดหารด้วยทุนจดทะเบียนมาใช้เป็นอัตราส่วนนี้โดยตรง ประเภทกิจการที่เป็นไปได้ไม่ได้แปลว่าโครงสร้างเงินทุนเป็นไปได้ แผนเพิ่มทุนที่อธิบายได้ก็ไม่ได้แปลว่าเงินและหลักฐานพร้อมแล้ว〔2〕
ข้อผิดพลาดในเอกสารยิ่งขยายข้อสงสัยทั้งสองด้าน: แผนการผลิตไม่ตรงกับกำลังการผลิตสูงสุด วัตถุดิบระบุเพียงรหัสภายใน และตัวเลขหน่วยหมื่นหยวนถูกกรอกในช่องหน่วยล้านบาท ล้วนทำให้ผู้พิจารณาคำนวณการลงทุนและประมาณการกำไรซ้ำไม่ได้ วิศวกรของลูกค้าเข้าใจการผลิต ฝ่ายการเงินเข้าใจเงินทุน แต่ไม่จำเป็นต้องรู้ขอบเขตของบัญชีประเภทกิจการและความเชื่อมโยงภายในคำขอ หากบริการหยุดอยู่แค่การแปลและส่งต่อ ภาระในการวินิจฉัยก็ยังตกอยู่กับลูกค้า Z&X ต้องหาให้ได้ว่าข้อเท็จจริงใดเปลี่ยนประเภทกิจการได้ และตัวเลขใดต้องตรวจซ้ำไปพร้อมกัน
4. วิธีการและกลยุทธ์: การกำหนดนิยามโครงการใหม่ต้องสร้างหลักฐานและตรรกะด้านทุนขึ้นใหม่ไปพร้อมกัน
Z&X เปลี่ยนคำถามจาก "เครื่องใช้ไฟฟ้าเหล่านี้ชื่ออะไร" เป็น "โรงงานนี้ทำการผลิตอะไรบ้าง" ประเภท 4.2.5.2 ครอบคลุมแผงวงจรพิมพ์ประกอบ (PCBA) ที่ผลิตด้วยสายการผลิตเทคโนโลยีการประกอบแบบติดบนผิวที่ครบทั้งสาย และผลิตภัณฑ์ต่อเนื่องภายใต้โครงการเดียวกัน การขอส่งเสริมตามแนวทางนี้ต้องพิสูจน์การผลิตเองและเงื่อนไขสายการผลิตที่ครบถ้วน และต้องอธิบายว่าแผงวงจรเข้าไปอยู่ในสินค้าสำเร็จรูปของโครงการอย่างไร การมีแผงวงจร การซื้อเครื่องติดชิ้นส่วนหนึ่งเครื่อง หรือการเปลี่ยนชื่อสินค้า ล้วนใช้แทนการชี้แจงคุณสมบัติไม่ได้〔1〕
กลยุทธ์จึงแบ่งเป็นการวินิจฉัยสองเรื่องที่กำกับกันและกัน: ก่อนอื่นตรวจสอบว่ากระบวนการผลิตจริงรองรับแนวทาง PCBA ได้หรือไม่ แล้วจึงตรวจเครื่องจักร วัตถุดิบ กำลังการผลิต และการลงทุนตามขอบเขตนั้น แผงที่ใช้ภายในกับตัวเครื่องสำเร็จรูปและแผงที่ขายออกภายนอกก็ต้องแยกให้ชัด เพื่อไม่ให้ปริมาณการผลิต ต้นทุน และรายได้ซ้ำซ้อนหรือขาดการเชื่อมโยง การกำหนดนิยามโครงการใหม่เปลี่ยนกิจการผลิตที่ผู้พิจารณามองเห็น แต่ไม่ได้เปลี่ยนข้อเท็จจริงว่าบริษัทผลิตอะไรจริง
แผนทุนก็ต้องยึดความต้องการด้านการผลิตเช่นกัน การเพิ่มทุนหมายถึงผู้ถือหุ้นต้องลงเงินมากขึ้น การลดเงินลงทุนก็ต้องตรงกับเครื่องจักรและขนาดโครงการที่ลดได้จริง Z&X เสนอทางเลือกสองแบบ ให้ลูกค้าเทียบความสามารถด้านเงินทุนกับความต้องการของสายการผลิต เพื่อหลีกเลี่ยงการลดตัวเลขเงินลงทุนเพียงเพื่อให้ผ่านอัตราส่วน หรือการตัดสินใจเพิ่มทุนก่อนแล้วจึงพบว่ายังไม่ครอบคลุมเงินลงทุนที่จำเป็น
ทางเลือกสองแบบทำให้เรื่องที่ผู้บริหารต้องตัดสินใจปรากฏชัด: จะคงขนาดการผลิตแบบใด จะใช้ทุนจริงเท่าใดรองรับ และจะโอนเงินเข้าครบเมื่อใด ที่ปรึกษาอธิบายเงื่อนไขและข้อแลกเปลี่ยน ลูกค้าตัดสินใจทางธุรกิจและจัดหาเงินให้พร้อม หน่วยงานผู้มีอำนาจวินิจฉัยตามหลักฐาน การปรับทุนและแผนการผลิตจึงจะเกิดขึ้นจริงไปพร้อมกันได้
ในกรณีนี้ โมเดล CODE ซึ่งเป็นระเบียบวิธีที่ Z&X พัฒนาขึ้นเองเพื่อการเติบโตอย่างสอดคล้องกับกฎระเบียบ ถูกนำมาใช้ดังนี้: O "โครงสร้างการประสานงาน" เชื่อมประเภทกิจการ การผลิต และทุนเข้าด้วยกัน D "การทำงานคู่ขนานจีน–ไทย" ให้คุณซูชิง ผู้รับผิดชอบฝั่งไทยของทีม จัดทำรายการตรวจสอบเทียบจีน–ไทย ให้ฝ่ายวิศวกรรมและฝ่ายการเงินของลูกค้ายืนยันข้อเท็จจริง และให้ Z&X รวบรวมคำตอบอย่างเป็นทางการ E "งานส่งมอบที่ตรวจสอบได้" เก็บความเห็นประกอบ ฉบับแก้ไข และเอกสารทำการไว้ครบ และ C "ปฏิทินการปฏิบัติตามกฎระเบียบ" เชื่อมขั้นตอนการพิจารณา การเพิ่มทุน หลักฐานการนำเงินทุนเข้า และการรับบัตรส่งเสริม ความแตกต่างอยู่ที่การจัดการวินิจฉัยตามหลักเกณฑ์ การตรวจสอบทางเทคนิค และการตัดสินใจของลูกค้า ให้เป็นงานเดียวที่ต่อเนื่องกัน
5. การวางแผนและดำเนินการ: ตรวจสอบทีละหน้าก่อนยื่น เพื่อนำแนวทางใหม่ไปสู่คำขอที่สมบูรณ์
ก่อนยื่น Z&X ตรวจสอบคำขอทีละหน้าในวันที่ 19–20 กุมภาพันธ์ จัดทำรายการประเด็นยาว 7 หน้า สอบถามว่าแผงวงจรผลิตเองหรือซื้อจากภายนอก และตรวจการใช้งานของสินค้า สัญญาเช่า เครื่องจักร วัตถุดิบ และประมาณการกำไร ลูกค้าแก้ไขสามรอบในวันที่ 26 กุมภาพันธ์ 5 มีนาคม และ 14 มีนาคม คุณค่าของการตรวจสอบก่อนยื่นคือการเผยความขัดแย้งระหว่างข้อมูลต่างๆ ตั้งแต่เนิ่นๆ ให้ฝ่ายวิศวกรรมและฝ่ายการเงินตอบคำถามโดยยึดโครงการเดียวกัน
หลังยื่น เมื่อเจ้าหน้าที่มีคำถามเรื่องประเภทกิจการ Z&X เพิ่มคำอธิบายการใช้งานและหลักการทำงานของสินค้าสามชนิด รวมถึงหน้าที่ควบคุมของแผงวงจร และชี้แจงว่าแผงวงจรบางส่วนขายให้โรงงานผลิตสินค้าประเภทเดียวกันภายนอก แจกแจงกระบวนการผลิตเป็นการพิมพ์ครีมบัดกรี การติดชิ้นส่วน การบัดกรีแบบรีโฟลว์ การตรวจสอบด้วยแสงอัตโนมัติ การเสียบชิ้นส่วน และการบัดกรีแบบคลื่น และจัดเอกสารด้านสินค้า กระบวนการผลิต เครื่องจักร และวัตถุดิบให้เป็นระบบ คำอธิบายหน้าที่ตอบว่าทำไมแผงจึงสำคัญ กระบวนการและเครื่องจักรตอบว่าผลิตในไทยอย่างไร ความสัมพันธ์ภายในโครงการเดียวกันตอบว่าทำไมสินค้าสำเร็จรูปจึงรวมอยู่ในแนวทางนี้
ข้อมูลตัวเลขก็คำนวณใหม่ไปพร้อมกัน Z&X ขอให้เปลี่ยนชื่อวัตถุดิบเป็นชื่อทั่วไปที่เข้าใจได้ แยกเครื่องจักร ราคาต่อหน่วย และต้นทุนตามสินค้า แก้สกุลเงินและหน่วยในงบกำไรขาดทุน และตรวจปริมาณการผลิตตามแผนกับการเพิ่มกำลังการผลิตสามปีของกรณีนี้ที่ร้อยละ 50, 70 และ 100 เป้าหมายคือให้แผนการผลิต ประมาณการยอดขาย และกำลังการผลิตสูงสุดอธิบายซึ่งกันและกันได้ อัตราการเพิ่มกำลังการผลิตนี้เป็นการจัดการคำนวณเฉพาะกรณีนี้ จะเขียนเป็นข้อกำหนดเดียวกันสำหรับทุกโครงการ BOI ไม่ได้
ด้านทุน Z&X เสนอทางเลือกสองแบบ คือเพิ่มทุน หรือลดเงินลงทุนลงจริง ลูกค้ากำหนดเงินลงทุนใหม่ตามความต้องการเครื่องจักรและเลือกเพิ่มทุน ในขั้นพิจารณาได้กำหนดทางเลือกที่ตรงตามเงื่อนไขไว้ก่อน หลังอนุมัติจึงเพิ่มทุนเสร็จในเดือนพฤศจิกายนและเดินหน้าขอออกบัตร ต่อมาฝ่ายออกบัตรแจ้งว่าหลักฐานการนำเงินทุนต่างชาติเข้ายังไม่เพียงพอ Z&X จัดหาเอกสารเพิ่มจนครบ โดยแยกทุนจดทะเบียน การชำระทุน และหลักฐานการนำเงินเข้าที่ตรวจสอบได้ จนเชื่อมต่อถึงการรับบัตรส่งเสริม
| เหตุการณ์สำคัญ | ผลที่บันทึกไว้ |
|---|
| กุมภาพันธ์–มีนาคม 2568 | ตรวจสอบทีละหน้าก่อนยื่น แก้ไขตามรายการสามรอบ |
| 28 เมษายน และหลังยื่น | ยื่นคำขอ จัดทำคำชี้แจงเรื่องประเภทกิจการ แก้ไขข้อมูล และแผนทุน |
| 29 กันยายน – 9 ตุลาคม | ได้รับอนุมัติ และออกหนังสือแจ้งมติ |
| พฤศจิกายน – 12 ธันวาคม | เพิ่มทุน ตรวจเอกสารการนำเงินทุนเข้า และได้รับบัตรส่งเสริมการลงทุน |
6. ผลลัพธ์และคุณค่า: สิทธิประโยชน์ที่ได้รับมาจากข้อเท็จจริงด้านการผลิตและเงื่อนไขด้านเงินทุนที่ยืนได้ทั้งคู่
โครงการได้รับอนุมัติในประเภท 4.2.5.2 ได้สิทธิยกเว้นภาษีเงินได้นิติบุคคล 3 ปี โดยมีวงเงินไม่เกินเงินลงทุนตามเงื่อนไขการอนุมัติ (ไม่รวมค่าที่ดินและทุนหมุนเวียน) และได้สิทธิที่เกี่ยวข้อง เช่น การยกเว้นอากรขาเข้าเครื่องจักรและวัตถุดิบเพื่อการส่งออก จากวันยื่นถึงวันอนุมัติราว 5 เดือน และถึงวันรับบัตรราว 7 เดือนครึ่ง เมื่อเทียบกับช่องว่างด้านการยกเว้นภาษีของแนวทางเดิม แนวทางใหม่ทำให้ความสามารถในการผลิต PCBA ที่มีอยู่จริงได้รับการวินิจฉัยที่สอดคล้องกัน และผลักดันแผนทุนไปจนถึงเอกสารที่ต้องใช้ในการรับบัตร
ผลที่ตรวจสอบได้ของกรณีนี้คือการอนุมัติและการรับบัตร คุณค่าอยู่ที่ขอบเขตการส่งเสริมที่ชัดเจน สิทธิยกเว้นภาษี และเอกสารที่ต่อเนื่องสำหรับการลงทุนและการปฏิบัติตามเงื่อนไขในภายหลัง
7. บทสรุป: ความสามารถในการแข่งขันของบริการ BOI อยู่ที่การจัดข้อเท็จจริงด้านการผลิตให้เป็นการวินิจฉัยที่นำไปปฏิบัติได้
ข้อคิดสำหรับวงการจากกรณีนี้คือ คุณภาพของคำขอขึ้นอยู่กับวิธีนิยาม พิสูจน์ และดำเนินโครงการ ภาษาด้านสินค้า ภาษาด้านวิศวกรรม และภาษาด้านเงินทุนของบริษัท ต้องอธิบายกิจการที่ได้รับการส่งเสริมเรื่องเดียวกัน ผู้ให้บริการควรหาความสามารถที่แท้จริงซึ่งถูกชื่อสินค้าสำเร็จรูปบดบังไว้ได้ เปรียบเทียบแนวทางที่ชอบด้วยกฎหมาย อธิบายต้นทุนด้านเงินทุนของทางเลือก และทำให้เอกสารในขั้นต่อไปยึดข้อเท็จจริงชุดเดียวกัน
สิ่งนี้ต้องการให้บริการ BOI ก้าวจากการกรอกแบบฟอร์มเป็นรายการ ไปสู่การวินิจฉัยข้ามสาขาวิชาชีพและการจัดหลักฐาน สิ่งที่นำไปใช้ซ้ำได้คือวิธีระบุเงื่อนไข ตรวจสอบข้อเท็จจริง และเชื่อมโยงการตัดสินใจ ไม่ใช่ข้อสรุปว่า "มีแผงวงจรก็ได้ยกเว้นภาษี" เมื่อเงื่อนไขการผลิต การจัดทุน และหลักฐานการดำเนินงานยืนได้ครบ โอกาสจากนโยบายจึงจะกลายเป็นพื้นฐานทางธุรกิจที่บริษัทใช้ได้อย่างยั่งยืน
ธุรกิจจีนที่เตรียมตั้งโรงงานอิเล็กทรอนิกส์หรือเครื่องใช้ไฟฟ้าในไทย สามารถส่งข้อมูลการใช้งานของสินค้า กระบวนการที่ผลิตเองและที่ซื้อจากภายนอก รายการเครื่องจักร และแผนการลงทุนและแหล่งเงินทุน เพื่อขอให้ Z&X ประเมินคุณสมบัติและประเภทกิจการ BOI
เนื้อหาที่เกี่ยวข้อง: บริการยื่นขอส่งเสริมการลงทุน BOI;บริการจดทะเบียนบริษัทและขอ BOI สำหรับผู้ผลิตจีนที่ตั้งโรงงานในไทย;บริการจดทะเบียนและขออนุมัติในไทย สำหรับผู้ผลิตอิเล็กทรอนิกส์และเซมิคอนดักเตอร์จากจีน
แหล่งอ้างอิงหลักเกณฑ์ที่เปิดเผยต่อสาธารณะ
〔1〕ประกาศคณะกรรมการส่งเสริมการลงทุนที่ 9/2565 ประเภท 4.2.5.2 และเงื่อนไขสายการผลิต
〔2〕ประกาศคณะกรรมการส่งเสริมการลงทุนที่ 8/2565 ข้อ 5.3.2 เงื่อนไขด้านทุนของโครงการตั้งใหม่
กรณีนี้ยื่นขอในปี 2568 การใช้หลักเกณฑ์และสิทธิประโยชน์ให้ตรวจสอบตามประกาศที่ใช้บังคับในช่วงที่ยื่นขอ มติอนุมัติโครงการ และบัตรส่งเสริม

 คำปรึกษาด้านการเงินและภาษีแบบตัวต่อตัว