กรณีศึกษาการยื่นขอ BOI ของผู้ผลิตชิ้นส่วนเครื่องจักรกลต้นกำลังจากจีน: ได้รับส่งเสริมสองประเภทกิจการในบัตรเดียวตามการใช้งานจริง
——จากสิทธิประโยชน์ที่ครอบคลุมสินค้าเพียงบางส่วน สู่การอนุมัติสองประเภทกิจการในบัตรเดียว: Z&X เชื่อมการระบุการใช้งาน การตรวจสอบกำลังการผลิต และการตอบคำถามทางเทคนิคเข้าด้วยกันอย่างไร
1. บทสรุป: การขยายความครอบคลุมของสิทธิประโยชน์เริ่มจากการระบุการใช้งานจริง
ผู้ผลิตชิ้นส่วนเครื่องจักรกลต้นกำลังจากจีนรายหนึ่งตั้งโรงงานในไทย เดิมยื่นขอ BOI ในประเภทชิ้นส่วนยานพาหนะ แต่ระหว่างการพิจารณาได้รับแจ้งว่า สิทธิยกเว้นภาษีเงินได้นิติบุคคลของประเภทนี้ครอบคลุมได้เฉพาะการใช้งานในยานพาหนะ Z&X ชี้แจงสายการผลิต กำลังการผลิต และกระบวนการผลิตเพิ่มเติมโดยยึดการใช้งานจริงของแมกนีโตและชุดฟลายวีล ผลักดันให้แนวทางที่มีประเภทยานพาหนะและประเภทเครื่องจักรควบคู่กันได้รับอนุมัติ วันที่ 27 เมษายน 2569 โครงการได้รับอนุมัติยกเว้นภาษีเงินได้นิติบุคคลสำหรับแมกนีโต 3 ปี และชุดฟลายวีล 5 ปี ใช้เวลาทั้งหมด 5.5 เดือน คุณค่าทางวิชาชีพอยู่ที่การแยกธุรกิจที่ต่างกันภายในโรงงานเดียวกันให้ชัด ทำให้สินค้าที่ประเภทเดิมครอบคลุมได้ยาก ได้รับสิทธิประโยชน์ที่ตรงกับตน
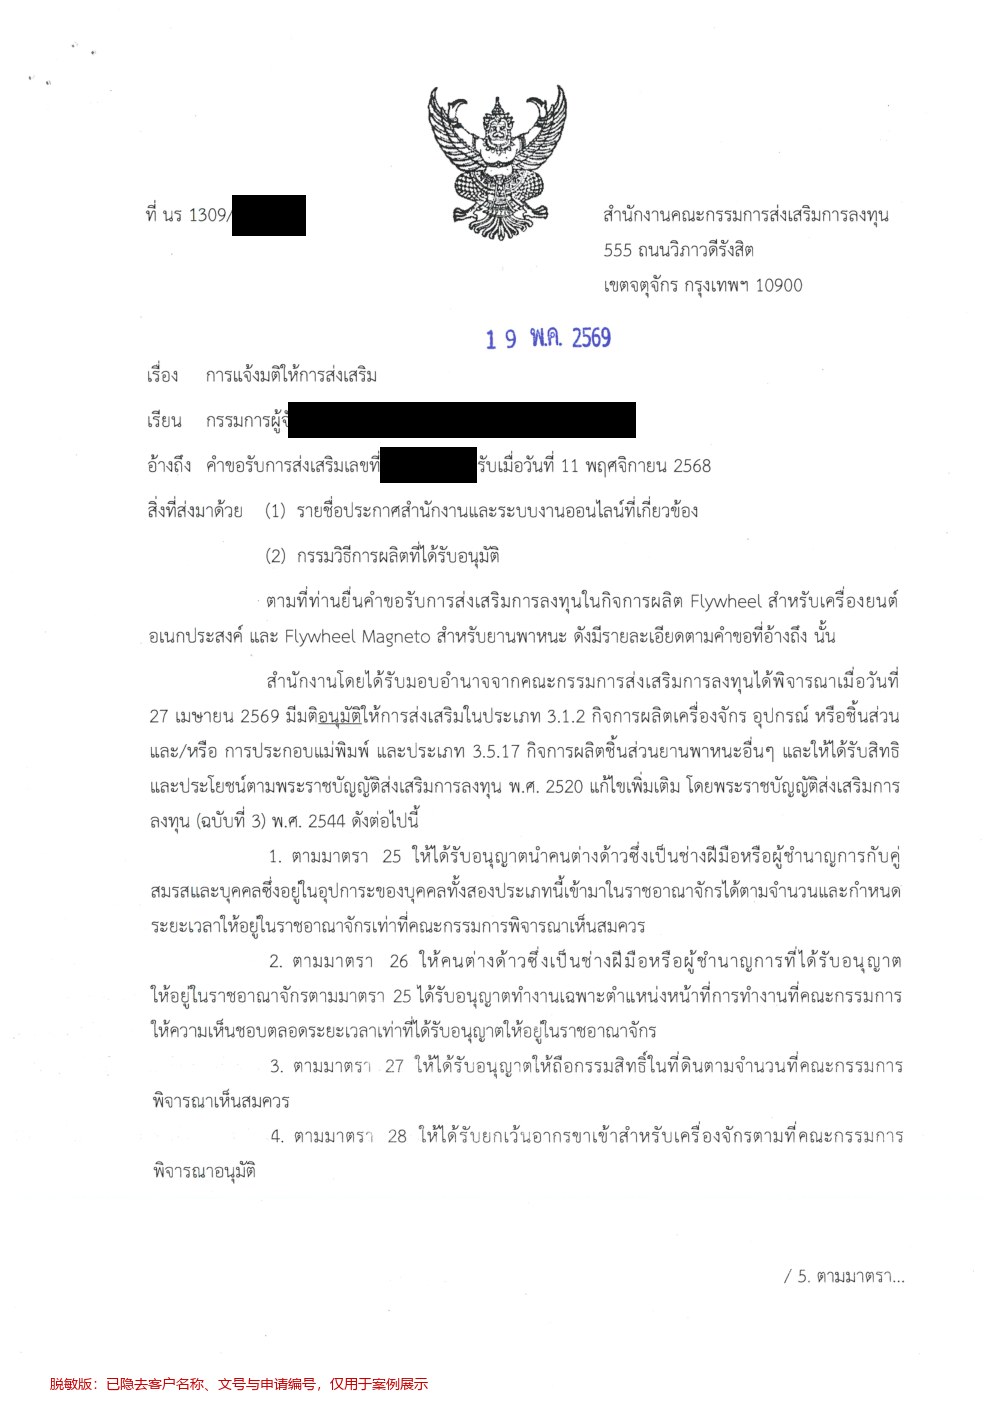
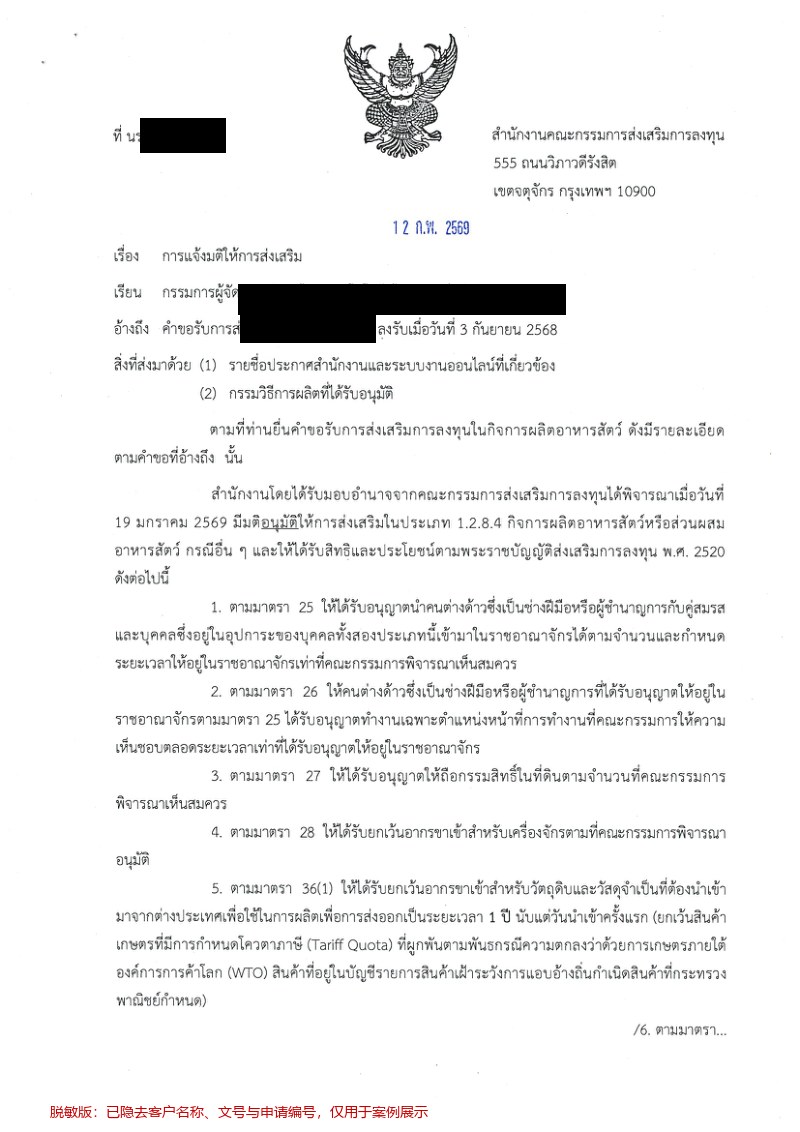
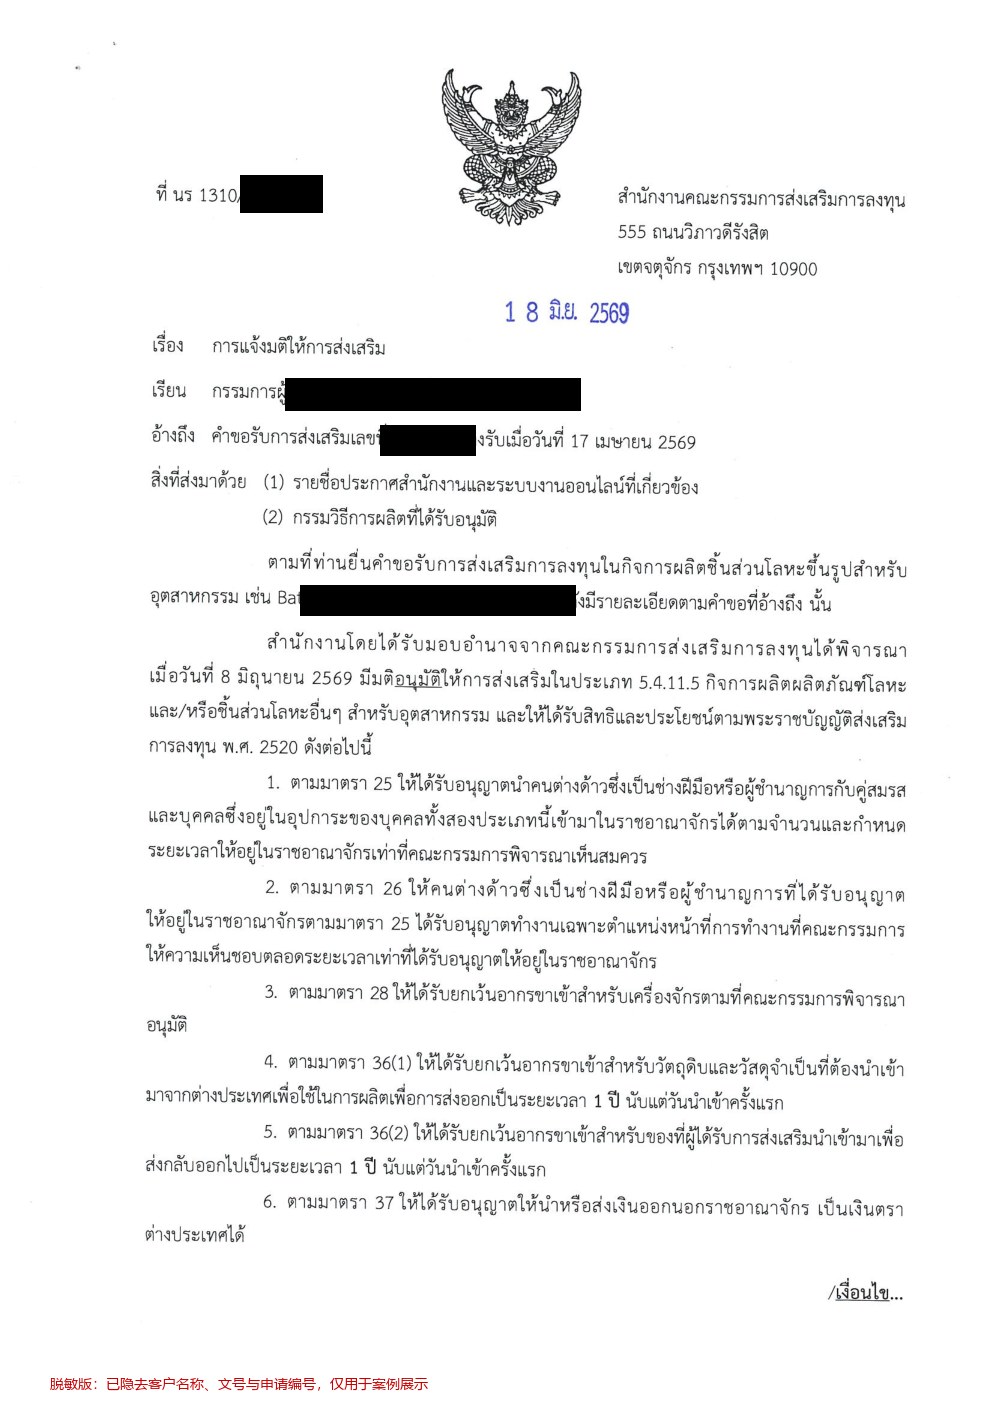
หนังสือแจ้งมติ BOI ต้นฉบับภาษาไทย หน้าแรก (ปิดข้อมูล)
2. ภูมิหลังโครงการ: โรงงานเดียวกันอาจเกี่ยวข้องกับกิจกรรมที่ได้รับการส่งเสริมต่างกัน
หลังลูกค้าปลายน้ำของผู้ผลิตชิ้นส่วนเครื่องจักรกลต้นกำลังรายนี้เข้ามาลงทุนในไทย ได้ขอให้ผู้ผลิตจัดส่งสินค้าอย่างสม่ำเสมอจากแหล่งผลิตที่อยู่ใกล้ วันที่ 3 พฤศจิกายน 2568 บริษัทในไทยจดทะเบียนจัดตั้ง และวันที่ 5 พฤศจิกายน มอบหมายให้ Z&X ดำเนินการยื่นขอ BOI แมกนีโตที่โรงงานผลิตใช้กับรถจักรยานยนต์และรถเอทีวี (ATV) เป็นหลัก ส่วนชุดฟลายวีลใช้กับเครื่องตัดหญ้า เครื่องปั่นไฟขนาดเล็ก และเครื่องยนต์เรือติดท้าย เป็นต้น สินค้าทั้งสองประเภทใช้ร่วมกับเครื่องยนต์ แต่เครื่องจักรปลายทางและการใช้งานสุดท้ายต่างกัน
3. วิเคราะห์ปัญหา: ความยากของการยื่นขอคือการแปลงข้อเท็จจริงด้านการผลิตให้เป็นกิจกรรมที่แยกแยะได้
ก่อนรับคำขอ ลูกค้าต้องการยื่นในฐานะชิ้นส่วนเครื่องกำเนิดไฟฟ้า วันที่ 10 พฤศจิกายน 2568 เจ้าหน้าที่ผู้พิจารณาของ BOI ตรวจร่างคำขอแล้วให้ปรับเป็นประเภทชิ้นส่วนยานพาหนะ 3.5.17 และเพิ่มการคำนวณกำลังการผลิต วันที่ 11 พฤศจิกายน BOI รับคำขอ หลังการประชุมชี้แจงโครงการเมื่อวันที่ 14 มกราคม 2569 เจ้าหน้าที่ส่งคำถามเป็นลายลักษณ์อักษร 12 ข้อ และยกประเด็นขอบเขตสิทธิยกเว้นภาษีเงินได้นิติบุคคลสำหรับการใช้งานนอกเหนือจากยานพาหนะขึ้นมา
คำถาม 12 ข้อนี้แบ่งได้เป็นสี่กลุ่ม: กลุ่มแรกคือเอกสาร ขอให้ส่งไฟล์นำเสนอที่ใช้ในการประชุมชี้แจง กลุ่มที่สองคือสินค้า ขอให้อธิบายความแตกต่างระหว่างชุดฟลายวีลกับแมกนีโต ว่าเป็นชิ้นส่วนสำหรับประกอบรถใหม่หรือชิ้นส่วนอะไหล่ทดแทน และใช้กับรถรุ่นใด กลุ่มที่สามคือความสามารถในการผลิต ขอให้เขียนกระบวนการผลิตใหม่ให้ตรงกับโครงการนี้ อธิบายเครื่องจักรทันสมัยที่ใช้ พิกัดความเผื่อของขนาดสำคัญ และความหยาบผิว กลุ่มที่สี่คือขอบเขตสิทธิประโยชน์ เจ้าหน้าที่ระบุชัดว่า หากยื่นในประเภทชิ้นส่วนยานพาหนะ ส่วนที่ได้รับยกเว้นภาษีเงินได้นิติบุคคลจะมีเฉพาะฟลายวีลที่ใช้กับยานพาหนะ และสอบถามว่ากำลังการผลิตตามการใช้งานแต่ละแบบแยกกันได้หรือไม่ และชื่อสินค้าในบัตรส่งเสริมต้องปรับหรือไม่ นอกจากนี้ยังถามถึงเหตุผลที่เข้ามาลงทุนในไทยด้วย
การที่บริษัทผลิตผ่านบริษัทเดียวและโรงงานเดียว ไม่ได้หมายความว่าสินค้าทั้งหมดอยู่ในกิจกรรมที่ได้รับการส่งเสริมประเภทเดียวกัน หากยังใช้ประเภทยานพาหนะครอบคลุมสินค้าทั้งหมด ส่วนที่ใช้งานทั่วไปมีความเสี่ยงที่จะไม่ได้รับสิทธิประโยชน์ แต่หากเพียงเปลี่ยนชื่อการใช้งาน ก็ไม่สอดคล้องกับคำสั่งซื้อและการผลิตจริง
| ความเข้าใจที่มักปะปนกัน | ข้อเท็จจริงที่การพิจารณาต้องตรวจสอบ |
|---|
| เป็นชิ้นส่วนเครื่องยนต์เหมือนกัน ใช้ประเภทเดียวครอบคลุมได้ | จับคู่แต่ละรุ่นกับเครื่องจักรปลายทาง การใช้งาน และปลายทางลูกค้า แล้วจึงพิจารณากิจกรรมที่เข้าเงื่อนไขของแต่ละรายการ |
| มีเครื่องจักรหลายเครื่อง แปลว่ากำลังการผลิตสูง | รอบเวลาของขั้นตอนสำคัญและจำนวนเครื่องจักรที่ใช้งานได้จริงเป็นตัวกำหนดกำลังการผลิตที่ทำได้ สินค้าสองประเภทต้องคำนวณแยกกัน |
| มีหุ่นยนต์และเครื่อง CNC ก็พิสูจน์ความสามารถในการผลิตได้ | เครื่องจักรต้องสัมพันธ์กับขั้นตอนการผลิต ข้อกำหนดด้านคุณภาพ และวิธีการตรวจสอบที่เฉพาะเจาะจง ชื่อเครื่องจักรอย่างเดียวไม่เพียงพอต่อการพิสูจน์ |
ลูกค้าเชี่ยวชาญด้านการผลิตและการขาย แต่ข้อมูลที่ฝ่ายวิศวกรรมจัดเก็บตามแบบ ฝ่ายขายจัดเก็บตามลูกค้า และฝ่ายการเงินจัดเก็บตามบริษัท ไม่ได้รวมเป็นคำอธิบายชุดเดียวกันสำหรับการยื่นขอโดยธรรมชาติ การเพียงกรอกแบบฟอร์ม แปลเอกสาร และส่งต่อความเห็นของเจ้าหน้าที่ BOI ก็ยากที่จะแก้ปัญหาเรื่องขอบเขตแทนลูกค้าได้ Z&X ต้องรวบรวมข้อเท็จจริงจากแต่ละฝ่ายให้เป็นขอบเขตกิจกรรมที่ผู้พิจารณาตรวจสอบได้ และทำให้เอกสารที่ตามมาสอดคล้องกัน
สิ่งที่เจ้าหน้าที่ชี้คือขอบเขตความครอบคลุมของประเภทเดิม หลังจากนั้นยังต้องตรวจสอบประเภทที่เหมาะกับธุรกิจส่วนที่เหลือ เงื่อนไขด้านการผลิต และเอกสารที่ยังขาด Z&X ผลักดันจากคำเตือนเรื่องขอบเขต ไปสู่การชี้แจงเรื่องการจัดประเภท การคำนวณกำลังการผลิตใหม่ และการตอบคำถามด้านเทคนิค คุณค่าของบริการจึงเกิดขึ้นจริงเป็นแนวทางที่ผ่านการพิจารณาได้
4. วิธีการและกลยุทธ์: โมเดล CODE ทำให้การจัดประเภทตามการใช้งานและการตรวจสอบหลักฐานเดินหน้าไปพร้อมกัน
แนวทางคือ ระบุก่อนว่าสินค้าแต่ละประเภทใช้กับเครื่องจักรปลายทางแบบใดและทำหน้าที่อะไร แล้วจึงจับคู่การใช้งานและขั้นตอนการผลิตในไทยกับเงื่อนไขในบัญชีประเภทกิจการ ประเภทเครื่องจักร 3.1.2 ยังต้องตรวจสอบเงื่อนไข เช่น ขั้นตอนการขึ้นรูปชิ้นส่วนที่ทำหน้าที่สำคัญหรือการออกแบบทางวิศวกรรม จะถือว่าเข้าเงื่อนไขเพียงเพราะ "ไม่ได้ใช้กับยานพาหนะ" ไม่ได้〔1〕 กรณีนี้อธิบายว่าธุรกิจแยกจากกันได้ด้วยสายการผลิตที่เป็นอิสระ กำลังการผลิตที่แยกได้ และกลุ่มลูกค้าที่ต่างกัน ซึ่งเป็นหลักฐานเฉพาะของกรณีนี้ ไม่ใช่สูตรทั่วไปที่จะได้รับอนุมัติหลายประเภทโดยอัตโนมัติ
กิจกรรมทั้งสองมีระยะเวลายกเว้นภาษีต่างกัน ขอบเขตการใช้งานจึงต้องสืบย้อนได้ต่อเนื่องหลังได้รับอนุมัติด้วย: สินค้า รายได้ และข้อมูลการลงทุนใดสัมพันธ์กับประเภทใด ต้องย้อนกลับไปหาหลักฐานชุดเดียวกันได้ การจัดความสัมพันธ์ให้ชัดตั้งแต่ขั้นตอนยื่นขอ จึงเป็นฐานให้งานบัญชีและภาษีในภายหลัง
Z&X ใช้โมเดล CODE ซึ่งเป็นระเบียบวิธีที่ Z&X พัฒนาขึ้นเองเพื่อการเติบโตอย่างสอดคล้องกับกฎระเบียบ ในการผลักดันการยื่นขอ: ใช้ O "โครงสร้างการประสานงาน" เชื่อมสินค้า การใช้งาน กระบวนการผลิต เครื่องจักร และกำลังการผลิตเข้าด้วยกัน ใช้ D "การทำงานคู่ขนานจีน–ไทย" จัดให้วิศวกรของบริษัทแม่ยืนยันข้อเท็จจริง และผู้รับผิดชอบฝั่งไทยจัดทำคำตอบอย่างเป็นทางการและประสานการพิจารณา ใช้ E "งานส่งมอบที่ตรวจสอบได้" เก็บเอกสารเทียบจีน–อังกฤษ คำตอบภาษาไทย และคำขอแต่ละฉบับไว้ครบ และใช้ C "ปฏิทินการปฏิบัติตามกฎระเบียบ" ติดตามการรับคำขอ การส่งเอกสารเพิ่มเติม และกำหนดเวลาหลังการอนุมัติ ความแตกต่างอยู่ที่การเปลี่ยนทิศทางเรื่องประเภทกิจการให้เป็นเอกสารที่ครบถ้วน และมองเห็นว่าการเปลี่ยนการใช้งานรายการหนึ่งจะกระทบข้อมูลใดบ้าง
แนวทางเพิ่มประเภท 3.1.2 เป็นข้อเสนอของ Z&X ในคำตอบเป็นลายลักษณ์อักษรต่อคำถาม 12 ข้อ การพิจารณามีสามขั้นตอน: ขั้นแรก ยืนยันกับลูกค้าทีละรายการว่าชุดฟลายวีลของโรงงานในไทยติดตั้งกับอะไรจริง ซึ่งยืนยันได้ว่าใช้กับเครื่องยนต์เบนซินขนาดเล็กเป็นหลัก เช่น เครื่องตัดหญ้า เครื่องเชื่อมไฟฟ้า เครื่องจักรก่อสร้าง เครื่องยนต์เรือติดท้าย และเครื่องปั่นไฟขนาดเล็ก ไม่ใช่ยานพาหนะ ขั้นที่สอง เทียบกับขอบเขตของ 3.1.2 ซึ่งครอบคลุมเครื่องจักรการเกษตร เครื่องจักรก่อสร้าง เครื่องจักรสำหรับเรือ และเครื่องจักรต้นกำลัง แล้วตรวจสอบว่าขั้นตอนการขึ้นรูปและแปรรูปของชุดฟลายวีลเข้าเงื่อนไขหรือไม่ ขั้นสุดท้าย แยกชื่อสินค้า กำลังการผลิต และรายชื่อลูกค้าของชุดฟลายวีลออกจากประเภทยานพาหนะ จัดเป็นประเภทใหม่แยกต่างหาก และปรับชื่อสินค้าในบัตรส่งเสริมไปพร้อมกันในคำตอบ
5. การวางแผนและดำเนินการ: การเพิ่มประเภทกิจการต้องจัดทำคำชี้แจงกำลังการผลิตและเทคนิคใหม่
ก่อนรับคำขอ ได้ปรับการคำนวณกำลังการผลิตก่อน เดิมลูกค้าประมาณการโดยใช้ "เครื่องละ 1 ชิ้นต่อชั่วโมง" คูณจำนวนเครื่องจักร Z&X เปลี่ยนมาตรวจสอบโดยยึดเครื่องกลึง CNC ซึ่งเป็นเครื่องจักรคอขวด ใช้สมมติฐานชั่วโมงทำงานของกรณีนี้ที่วันละ 8 ชั่วโมง ปีละ 300 วัน และคำนวณสินค้าสองประเภทแยกกัน ประเด็นสำคัญคือ สินค้าหนึ่งชิ้นผ่านหลายขั้นตอน จะนำผลผลิตของเครื่องจักรทุกเครื่องมารวมกันง่าย ๆ ไม่ได้ การคำนวณต้องสืบย้อนไปถึงเวลาแปรรูปต่อชิ้น จำนวนเครื่องจักรที่ใช้งานได้จริง และการจัดสายการผลิต จึงจะสอดคล้องกับรายการเครื่องจักรและแผนการลงทุน
หลังการประชุมชี้แจง Z&X เสนอทันทีว่า ให้แมกนีโตยื่นในประเภทชิ้นส่วนยานพาหนะต่อไป และให้ชุดฟลายวีลยื่นแยกในประเภทชิ้นส่วนเครื่องจักร พร้อมอธิบายว่าสายการผลิตทั้งสองเป็นอิสระ คำนวณกำลังการผลิตแยกกัน และมีกลุ่มลูกค้าต่างกัน ทีมตรวจสอบสายการผลิตทั้งสองตามการใช้งานจริง คำนวณกำลังการผลิตแยกกัน และจัดทำข้อมูลปลายทางลูกค้า เมื่อแยกขอบเขตชัดแล้ว ยังต้องทำให้สเปก กระบวนการผลิต เครื่องจักร และแบบคำขอสื่อถึงธุรกิจชุดเดียวกัน เพื่อไม่ให้ประเภทใหม่ขัดแย้งกับเอกสารแนบเดิม
ทรัพยากรที่ใช้ร่วมกันจัดการตามหลัก "ส่วนที่แยกได้ให้แยก ส่วนที่แยกไม่ได้ไม่นับซ้ำ": สินค้าแต่ละประเภทคำนวณกำลังการผลิตจากเครื่องกลึง CNC คอขวดของตนเอง เครื่องจักรหลัก กำลังการผลิต และรายชื่อลูกค้าแยกแสดงในคำขอ ส่วนที่ใช้ร่วมกัน เช่น อาคารโรงงาน ยังยื่นตามแผนการลงทุนฉบับเดียวกัน วงเงินยกเว้นภาษีเงินได้นิติบุคคลของสองกิจกรรมรวมกันไม่เกินร้อยละ 100 ของเงินลงทุน (ไม่รวมค่าที่ดินและทุนหมุนเวียน) และไม่นับซ้ำเพราะแยกเป็นสองประเภท
คำตอบด้านเทคนิคจัดทำตามคำถามของการพิจารณา วิศวกรของบริษัทแม่ให้ข้อมูลขนาดในแบบ ความแม่นยำของเครื่องจักร และรุ่นของลูกค้า Z&X จัดทำเป็นฉบับเทียบจีน–อังกฤษ แล้วแปลงเป็นภาษาไทยเพื่อยื่น สินค้าสองประเภทเปรียบเทียบกันทั้งด้านวัสดุ โครงสร้าง หน้าที่ และการใช้งาน กระบวนการผลิตเพิ่มขั้นตอนกลึง ทำร่องลิ่ม ถ่วงสมดุล ชาร์จแม่เหล็ก และทดสอบสมรรถนะให้ครบ พิกัดความเผื่อของขนาดและความหยาบผิวของรูเรียวอธิบายข้อกำหนดการแปรรูป เครื่องกลึง CNC และการตรวจสอบในสายการผลิตอธิบายวิธีที่ทำได้และการควบคุม ทำให้เครื่องจักรทันสมัยกับกิจกรรมการผลิตที่เฉพาะเจาะจงสนับสนุนซึ่งกันและกัน
จุดสำคัญของโครงการ
| ช่วงเวลา | ความคืบหน้า |
|---|
| 10–11 พฤศจิกายน 2568 | ปรับประเภทกิจการเริ่มต้นและเพิ่มการคำนวณกำลังการผลิต BOI รับคำขอ |
| ตั้งแต่ 14 มกราคม 2569 | ประชุมชี้แจงโครงการ ตอบคำถาม 12 ข้อ และส่งเอกสารเพิ่มเติมสำหรับประเภทเครื่องจักร |
| 27 เมษายน 2569 | แนวทางสองกิจกรรมได้รับอนุมัติ |
| 19 พฤษภาคม 2569 | BOI ออกหนังสือแจ้งมติ และเตรียมเงื่อนไขการออกบัตรส่งเสริม |
6. ผลลัพธ์และคุณค่าที่สร้างขึ้น: การได้รับอนุมัติสองกิจกรรมขยายความครอบคลุมสิทธิประโยชน์ของสินค้า
| การใช้งานของสินค้าในกรณีนี้ | ประเภทที่ได้รับอนุมัติ | ระยะเวลายกเว้นภาษีเงินได้นิติบุคคล |
|---|
| แมกนีโตสำหรับยานพาหนะ | 3.5.17 การผลิตชิ้นส่วนยานพาหนะอื่น ๆ | 3 ปี |
| ชุดฟลายวีลสำหรับเครื่องจักรทั่วไป | 3.1.2 การผลิตเครื่องจักร อุปกรณ์ และชิ้นส่วน | 5 ปี |
จากวันรับคำขอ 11 พฤศจิกายน 2568 ถึงวันอนุมัติ 27 เมษายน 2569 ใช้เวลาราวห้าเดือนครึ่ง การชี้แจงเพิ่มประเภทเครื่องจักร ทำให้ชุดฟลายวีลเข้าอยู่ในขอบเขตสิทธิประโยชน์ที่ตรงกับตน และได้ระยะเวลายกเว้นภาษีที่ยาวกว่า ทั้งนี้ กิจกรรมที่ได้รับอนุมัติควบคู่ในบัตรเดียวยังต้องดูแยกกันให้ชัด ทั้งสินค้าที่ได้รับอนุมัติ ระยะเวลายกเว้นภาษี วงเงิน และเงื่อนไขที่ต้องปฏิบัติ จะถือว่าทั้งโรงงานได้รับยกเว้นภาษีเหมือนกันทั้งหมด หรือใช้เพดานเงินลงทุนเดียวกันซ้ำไม่ได้
7. บทสรุป: บริการวิชาชีพข้ามพรมแดนต้องเชื่อมข้อเท็จจริงทางธุรกิจกับขอบเขตของหลักเกณฑ์
ผู้ผลิตมักจัดการธุรกิจตามกลุ่มสินค้า ลูกค้า และโรงงาน ขณะที่ระบบการกำกับดูแลกำหนดเงื่อนไขและสิทธิประโยชน์ตามกิจกรรมที่ได้รับการส่งเสริม คุณค่าของบริการวิชาชีพอยู่ที่การสร้างความสัมพันธ์ที่ตรวจสอบได้ระหว่างสองระบบนี้ และทำให้การระบุการใช้งาน หลักฐานทางเทคนิค และการบริหารในภายหลังต่อเนื่องกัน สิ่งที่อุตสาหกรรมนำไปใช้ซ้ำได้ คือวิธีการระบุขอบเขต สืบย้อนข้อมูล และยืนยันร่วมกัน ส่วนการผสมประเภทกิจการแบบใดยังต้องชี้แจงเป็นรายกรณี ความสามารถนี้ทั้งช่วยให้ธุรกิจได้รับสิทธิประโยชน์ที่เหมาะสม และทำให้การดำเนินธุรกิจหลังได้รับอนุมัติมีหลักฐานรองรับ
ธุรกิจที่มีสินค้าใช้ทั้งกับยานพาหนะและเครื่องจักรทั่วไป สามารถส่งข้อมูลรุ่นสินค้า การใช้งานปลายทาง กระบวนการผลิต เครื่องจักร และกำลังการผลิต มาขอให้ Z&X ประเมินประเภทกิจการ BOI และเส้นทางการยื่นขอ
เนื้อหาที่เกี่ยวข้อง: บริการยื่นขอส่งเสริมการลงทุน BOI;ความเข้าใจนโยบาย BOI คลาดเคลื่อน และใช้สิทธิประโยชน์ได้ไม่เต็มที่;บริการจดทะเบียนบริษัทและขอ BOI สำหรับผู้ผลิตจีนที่ตั้งโรงงานในไทย; บริการจดทะเบียนและขออนุมัติสำหรับผู้ผลิตชิ้นส่วนยานยนต์
แหล่งอ้างอิงหลักเกณฑ์ที่เปิดเผยต่อสาธารณะ
〔1〕BOI Investment Promotion Guide 2025 เงื่อนไขทั่วไปอ้างอิงจากคู่มือข้างต้น ส่วนประเภทกิจการและสิทธิประโยชน์ของโครงการ ให้ตรวจสอบตามหลักเกณฑ์ที่ใช้ในช่วงยื่นคำขอและหนังสืออนุมัติ

 คำปรึกษาด้านการเงินและภาษีแบบตัวต่อตัว