一对一专属财税咨询免费出海泰国实用资料解析行业在泰的挑战机遇

泰国税务局10月22日发布国别报告(CbCR)提醒:上一会计年度合并收入不少于280亿泰铢的跨国集团,须在会计年度结束后12个月内申报;会计年度截至2025年12月31日的,须在2026年12月31日前提交。
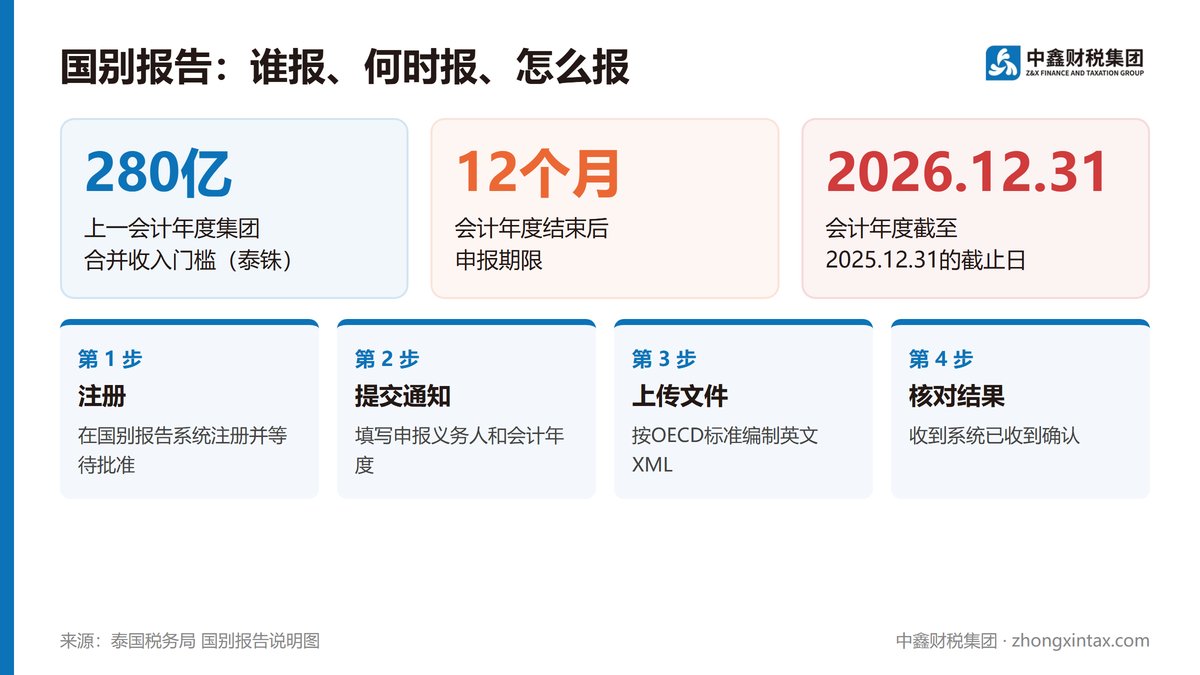
税务局说明图写明,国别报告是大型跨国集团按经济合作与发展组织(OECD)标准,按国家申报各地经营情况,包括收入、利润、已缴税款和员工人数等,用于评估避税和跨国转移利润的风险。
门槛是:申报会计年度的上一个会计年度,集团合并财务报表总收入不少于280亿泰铢(约61.6亿元人民币)。
在泰国负有申报义务的有两类:
按泰国法律设立的最终母公司或母合伙企业(Ultimate Parent Entity,UPE);
按泰国法律设立、经书面指定代为申报、且符合法定条件的代理申报实体(Surrogate Parent Entity,SPE)。
自会计年度结束之日起12个月内。税务局给出的例子是:会计年度截至2025年12月31日的,须在2026年12月31日前提交。以自然年为会计年度的集团,今年年底即到期。
通过税务局国别报告系统(https://cbcr.rd.go.th/aeoi/ )分四步办理:
注册并等待批准;
提交“通知”(Notification),按系统要求填写与国别报告有关的信息;
按OECD标准和税务局要求,编制英文XML文件并上传;
核对申报结果,须收到系统发出的已收到报告确认。
说明图特别提示:
提交通知不等于提交国别报告,只提交通知不算已申报;
每次都要核对通知内容,尤其是申报义务人信息和会计年度;
须在期限内完整申报,XML文件要正确,并核对申报结果。
咨询渠道包括国别报告系统网站上的法规、编制指引、操作手册和常见问题,税务局热线1161,以及邮箱CbCR@rd.go.th。
国别报告义务落在最终母公司或指定的代理申报实体上。母公司在中国的集团,其泰国子公司一般不是最终母公司,是否需要在泰国申报或通知,取决于集团的申报安排和泰国规定的具体条件,须结合个案判断。
门槛:上一会计年度集团合并收入不少于280亿泰铢。
期限:会计年度结束后12个月内,自然年集团2026年12月31日到期。
渠道:cbcr.rd.go.th/aeoi/,分注册、通知、上传XML、核对结果四步。
提交通知不等于完成申报,须收到系统确认。
国别报告与关联交易披露、本地文档是一套资料:同一集团在各国申报的收入、利润和员工数据,应与泰国公司的关联交易定价能对得上。中鑫转移定价服务为在泰中资企业梳理关联交易和跨境付款安排,可协助集团确认泰国实体的申报角色,并核对相关数据口径。
กรมสรรพากรขอเชิญผู้ประกอบการและผู้ที่เกี่ยวข้องชวนศึกษาข้อมูลเกี่ยวกับการยื่นรายงานข้อมูลรายประเทศ (Country-by-Country Reporting: CbCR)(说明图“อย่าลืมยื่น CbCR”)|泰国税务局|2026-10-22|https://www.rd.go.th/fileadmin/user_upload/lorkhor/newsbanner/2026/10/PR22102569.jpg
国别报告系统|泰国税务局|https://cbcr.rd.go.th/aeoi/