一对一专属财税咨询免费出海泰国实用资料解析行业在泰的挑战机遇

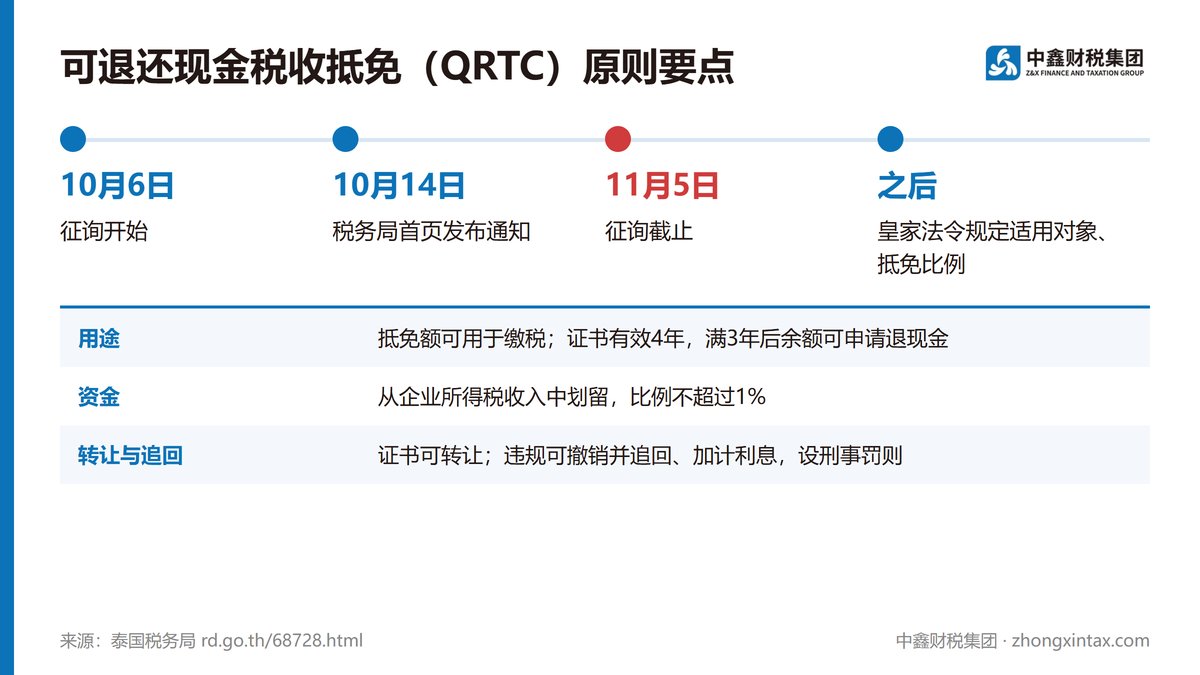
泰国税务局就《符合标准的可退还现金税收抵免法案》原则公开征询意见,期限为2026年10月6日至11月5日。抵免额可用于缴税,满三年后余额可申请退现金,被视为应对全球最低税、更新投资优惠形式的配套立法。
征询文件(中英对照)说明:全球对大型跨国集团的征税方式正在改变,传统的免税、减税类投资优惠效果下降,需要采用新的优惠形式。可退还现金税收抵免(QRTC)是经合组织认可的优惠形式。法案由税务局与投资促进委员会(BOI)共同研究,税务局为主管机关。
用途:抵免额可用于缴纳所得税或皇家法令规定的其他税种。
期限:证书有效期4年,自审批委员会批准之日起算;自优惠起始日满3年后,余额可申请退现金或现金等价物。
资金:从扣除代扣税后的企业所得税收入中划留,比例不超过1%。
资格:受益资格、可申请的支出或活动、抵免比例或金额,由皇家法令另行规定。
审批:设审批委员会,由税务局长任主席,负责制定年度政策和总额度、批准、变更或撤销;获批后税务局长签发电子证书。
转让:证书可以转让,受让方承接剩余额度和剩余期限。
追回与罚则:丧失资格、违规或不配合检查的,可变更或撤销优惠,追回已用或已退部分并加计利息;拒绝提供材料、虚假陈述、欺诈取得优惠等设有刑事罚则。
征询文件列出的受影响方包括泰国及外国公司、法人合伙企业,以及财政政策办公室、BOI、东部经济走廊办公室、泰国商会、工业联合会和外国商会等。意见可通过税务局网站或网上表单提交。
目前只是法案原则征询,具体适用对象和抵免比例要等皇家法令,最终内容以立法结果为准。
征询期2026年10月6日至11月5日,税务局10月14日在首页发布征询通知。
抵免额可抵税,证书有效4年,满3年后余额可退现金,可转让。
资金来自企业所得税收入,比例不超过1%。
适用对象、可申请活动、抵免比例由皇家法令另定。
设追回、加息和刑事罚则。
对合并收入达7.5亿欧元、在泰享受BOI免税的跨国集团,免税带来的低有效税率可能在支柱二下被补税,这次征询正是在调整优惠形式。相关集团可趁征询期测算在泰实体的有效税率,并留意后续皇家法令。中鑫全球最低税(支柱二)服务计算有效税率与补足税,并跟踪泰国配套细则。
ขอเชิญร่วมแสดงความคิดเห็นและข้อเสนอแนะต่อหลักการร่างพระราชบัญญัติการให้สิทธิประโยชน์ในรูปแบบเครดิตภาษีที่ขอคืนได้เป็นเงินสดที่เป็นไปตามเกณฑ์ พ.ศ. ....|泰国税务局|2026-10-14发布,征询期2026-10-06至11-05|https://www.rd.go.th/68728.html
Public Consultation on Principles of Draft Act on Qualified Refundable Tax Credits|泰国税务局|https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/Public_Consultation_on_Principles_of_Draft_Act_on_Qualified_Refundable_Tax_Credits.pdf