一对一专属财税咨询免费出海泰国实用资料解析行业在泰的挑战机遇

泰国第808号皇家法令10月12日刊登公报:公司在2026年至2027年间投入电子发票、电子收据和电子缴税系统,或支付相关服务费,可在实际支出之外再按同额扣除,即加计扣除100%。
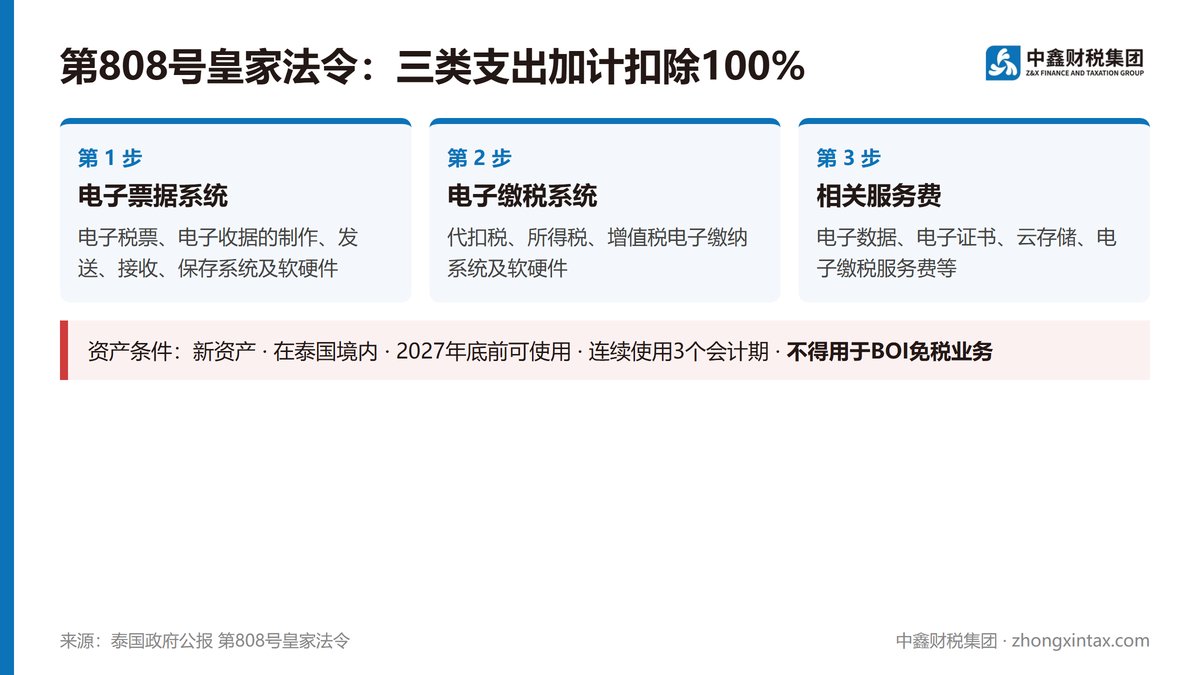
第808号皇家法令(佛历2569年)由国王于2026年10月12日御准,同日刊登《政府公报》,刊登次日生效。主要有三类:
一是电子票据系统(第4条)。 公司和法人合伙企业投资电子数据制作、接收系统,或购置软件、电子证书存储设备、电脑及配套设备,用于本企业制作、发送、接收、保存电子税票(e-Tax Invoice)或电子收据(e-Receipt)。电子数据服务商、为对外销售而开发软件的企业不适用。
二是电子缴税系统(第5条)。 负有代扣税、所得税或增值税缴纳义务的公司和法人合伙企业,以及缴税服务商,投资电子缴税系统或购置相关软硬件。
三是服务费(第7条)。 电子数据制作发送、电子证书、云存储等服务费;电子缴税服务费;为成为电子数据服务商支付给电子交易发展局的评估费用。
第6条规定,第一、二类投入的资产须同时满足:
从未使用过的新资产;
可按规定计提折旧,并在2027年12月31日前取得并可投入使用;
位于泰国境内;
自可使用的首个会计期起,连续使用不少于3个会计期;
未按其他皇家法令就该资产享受过税收优惠;
不得用于已享受BOI、目标产业竞争力法或东部经济走廊法企业所得税豁免的业务。
法令附注说明,原第766号皇家法令的同类优惠已于2025年12月31日到期,此次延续是为了让私营部门继续发展电子税务系统、降低经营成本、提高征税效率。具体规则由税务局长另行公告。
第808号皇家法令2026年10月12日刊登公报,次日生效。
适用于2026年1月1日至2027年12月31日的支出,加计扣除100%。
覆盖电子发票、电子收据、电子缴税系统投入及相关服务费。
资产须为新资产、在泰国、连续使用3个会计期,且须在2027年底前可投入使用。
用于BOI免税业务的资产不适用;细则以税务局长公告为准。
BOI企业要特别注意第6条:同一套系统若用于享受企业所得税豁免的BOI项目,不能再加计扣除,系统投入在BOI与非BOI业务之间如何归属,需要在账上分清。计划上线新系统的企业,可把电子发票和电子缴税的配置一并纳入方案。中鑫ERP 财务系统上线咨询在系统上线期梳理科目体系、税务参数与核算逻辑,包括BOI与非BOI业务的分账设计。
พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 808) พ.ศ. 2569|泰国政府公报/税务局转载|2026-10-12刊登|https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dc808.pdf