一对一专属财税咨询免费出海泰国实用资料解析行业在泰的挑战机遇

2026年10月8日,泰国税务局发布新闻稿 ปชส.2/2570,通报与特别调查厅、商业发展厅、反洗钱办公室等机关在曼谷三处目标地点同步突查"外籍人士经归化取得泰国籍"的法人企业群组,初步锁定约600家公司存在少缴税款风险。税务局同时重申逃税刑责与经营许可续期后果。
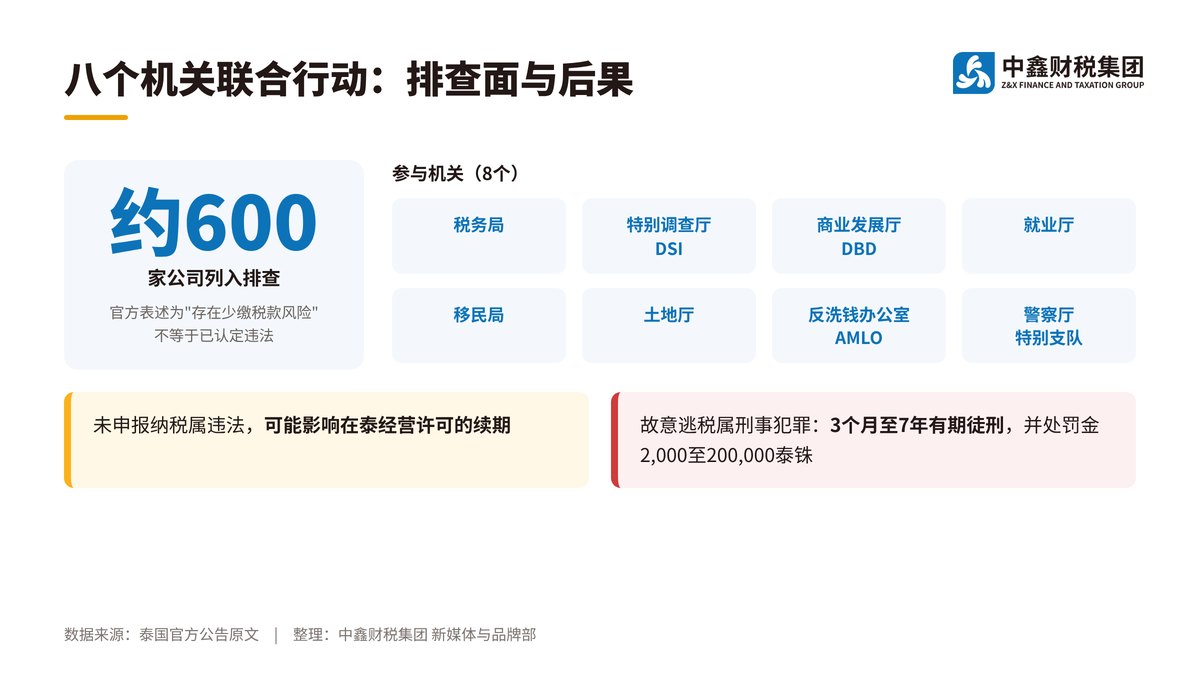
本次行动由泰国税务局会同特别调查厅(DSI)、商业发展厅(DBD)、就业厅、移民局、土地厅、反洗钱办公室(AMLO)、警察厅特别支队联合开展,在曼谷三处目标地点同步突查。新闻稿由征税战略顾问(金融与银行交易)นางสาวสลักจิต พงษ์ศิริจันทร์ 代局长发布。
参与机关的组合本身就说明了排查的维度:DBD 管法人登记与股权结构,就业厅管工作许可,移民局管签证与居留,土地厅管不动产持有,AMLO 管资金流向,税务局管申报与税款。单一维度看不出问题的安排,在跨部门比对下会暴露。
税务局表示,初步锁定约600家公司存在少缴税款风险,相关公司的行为可能影响国家经济与社会安全,并涉及逃税。
需要准确理解这个数字的性质:600家是排查面,即被列入进一步核查的范围,不等于600家已被认定违法。税务局新闻稿表述的是"存在少缴税款风险",核查结论尚未公布。
新闻稿未披露具体涉税金额。
税务局在新闻稿中援引了两层后果。
第一层是行政与资格层面:未申报纳税属违法行为,并可能影响在泰经营许可的续期。对依赖外国人经商许可(FBL)、BOI 权益或行业特许资质持续经营的企业,这一层的实际冲击往往大于税款本身。
第二层是刑事层面:故意逃税属刑事犯罪,处3个月至7年有期徒刑,并处罚金2,000至200,000泰铢(《税法典》第37条)(约440元至4.4万元人民币)。
税务局同时公布了举报渠道——热线1161与官网 www.rd.go.th,并承诺保护举报人身份、及时查处。
本次行动的指向是"归化泰籍自然人持股的法人群组",并非针对特定国别的企业。但其排查逻辑对所有外资背景企业都适用,有三个可自查的方向。
一是股权真实性与出资来源。 跨部门比对的核心能力是把股东身份、出资记录、资金流向与经营实质放在一起看。股东名册上的本地股东是否有真实出资、是否参与经营决策、股息是否实际分配,这些在单部门视角下不显眼,在联合核查中是重点。
二是申报完整性与账证一致。 少缴税款风险的常见触发点不是税率适用错误,而是收入未完整入账、关联交易未按市场价格定价、成本票据不合规导致抵扣被否。
三是许可续期与合规记录的联动。 既然税务违法会牵连经营许可续期,那么临近 FBL、BOI 或行业资质续期窗口的企业,应提前核对税务申报记录是否完整、是否存在未结欠税或未申报期间。
2026年10月8日,泰国税务局联合八个机关在曼谷三处地点同步突查归化泰籍持股的法人企业群组。
初步锁定约600家公司存在少缴税款风险——这是排查面,不等于已认定违法,核查结论尚未公布。
税务局明确未申报纳税可能影响在泰经营许可的续期,这是税款之外的连带后果。
故意逃税属刑事犯罪,处3个月至7年有期徒刑,并处罚金2,000至200,000泰铢(约440元至4.4万元人民币)。
跨部门比对把股权、出资、签证、工作许可、不动产、资金流向与税务申报放在一起看,单部门视角下的"合规"不再等于整体合规。
这次行动的信号是跨部门数据比对已在实际运行。建议企业优先核对三件事:股东出资是否有真实记录与资金凭证、关联交易定价是否有同期资料支撑、临近资质续期的是否存在未申报期间。中鑫财税智库年度咨询的七大模块中含"政府监管与稽查应对""跨境交易与定价";涉及股权与登记信息调整的,由公司注册与审批服务的变更办理环节承接。个案是否构成违法须以主管机关认定为准。
ปชส. ๒/๒๕๗๐ กรมสรรพากรเข้าร่วมตรวจค้นกลุ่มนิติบุคคลที่มีบุคคลต่างด้าวได้รับการแปลงสัญชาติเป็นสัญชาติไทย|泰国税务局|2026-10-08|https://www.rd.go.th/fileadmin/user_upload/news/2569thai/news2_2570_01.pdf
แถลงข่าวกรมสรรพากร(新闻稿列表)|泰国税务局|https://www.rd.go.th/59.html