一对一专属财税咨询免费出海泰国实用资料解析行业在泰的挑战机遇

2026年9月30日,泰国税务局局长同日签发第469、470、471号所得税公告,分别就企业数字化支出、高效能节能设备投资与住宅屋顶光伏给出免税办法。三项公告均设追溯生效日、固定付款窗口与严格凭证要求,任一环节不符即丧失全部免税资格。
适用对象为有限公司及法人合伙企业。合格支出包括购置或委托开发计算机程序、硬件、智能设备,或使用相关服务及数字平台服务。免税额度为实际支付金额的100%,每个会计期间上限300,000泰铢(约6.6万元人民币)。
排除项有两类:一是计算机本体,除已在数字经济促进局(DEPA)登记者外均不适用;二是年度维护费及与使用无直接关联的费用。
供应商资格是本号公告的关键门槛。卖方、承包方或服务商须已列入 DEPA 数字服务名单,且其程序、硬件、智能设备与服务须在企业购买、委托或使用之前已获 DEPA 核准登记——顺序颠倒即不符合。标的还须用于业务管理、在泰国境内创建与开发,须可按《税法典》第65条之二(2)计提折旧,须全新未使用,并在付款所属会计期间结束前达到可使用状态。
付款窗口为自2025年6月24日起的会计期间至2027年12月31日,追溯生效日为2025年6月24日。企业须另行编制报表,载明标的类型、使用方式与可使用日期,连同凭证留存于营业场所备查。
免税比例为投资支出的50%,无金额上限,但也无加倍扣除。合格设备须取得能源部替代能源发展与效率司(DEDE)或泰国电力局(EGAT)认证的"5星能效标签",范围涵盖机械、设备、器材或节能设备。
设备须全新未使用、位于泰国境内、可按《税法典》第65条之三(2)计提折旧。合同、采购单或服务单的签订与付款须在2026年3月3日至2028年12月31日之间,设备须在2028年12月31日前取得并达到可使用状态。
申报时点按主体区分:法人公司与合伙企业在开始计提折旧的会计期间申报;自然人按《税法典》第48(1)条据实扣除申报,在设备取得并可使用的税务年度申报。
凭证要求同样具体:须取得税务局长公布名单内的增值税登记卖方开具的电子税务发票,发票须载明买方税号及"5星标签"字样。本号追溯生效日为2026年3月3日。
本号仅适用自然人,普通合伙、非法人团体、未分割遗产均不适用。免税上限为实际支付金额,最高200,000泰铢(约4.4万元人民币),覆盖太阳能光伏设备购置费与安装费。
系统须为住宅用电类别(Type 1),接入曼谷大都会电力局(MEA)或地方电力局(PEA)电网,装机容量合计不超过10千瓦,纳税人须同时是用电户名义人与并网申请人。安装位置限于屋顶、露台,或纳税人可占用使用的建筑物部分,含住宅区内车棚与储藏间屋顶。
合格期间为合同、采购单或工单签订并提出并网申请在2026年3月3日至2028年12月31日之间,申报时点为并网成功完成的税务年度,且仅限一套系统、期间内仅可使用一次。
夫妻处理分三种情形:一方有收入时,由有收入方享20万泰铢;双方各有收入时分开申报,各享20万泰铢;合并申报时本人部分与配偶部分各自上限20万泰铢。
凭证须三份且同一人名义:增值税登记卖方或服务商开具的电子税务发票(载明买方税号及"Solar Rooftop"等字样)、并网申请文件、核准文件。另有增值税互斥规则——若该发票进项增值税已用于抵扣销项增值税,该笔支出不得再享本项免税。MEA 与 PEA 须于次年1月15日前以电子方式向税务局信息技术部门报送纳税人意向申报。本号追溯生效日亦为2026年3月3日。
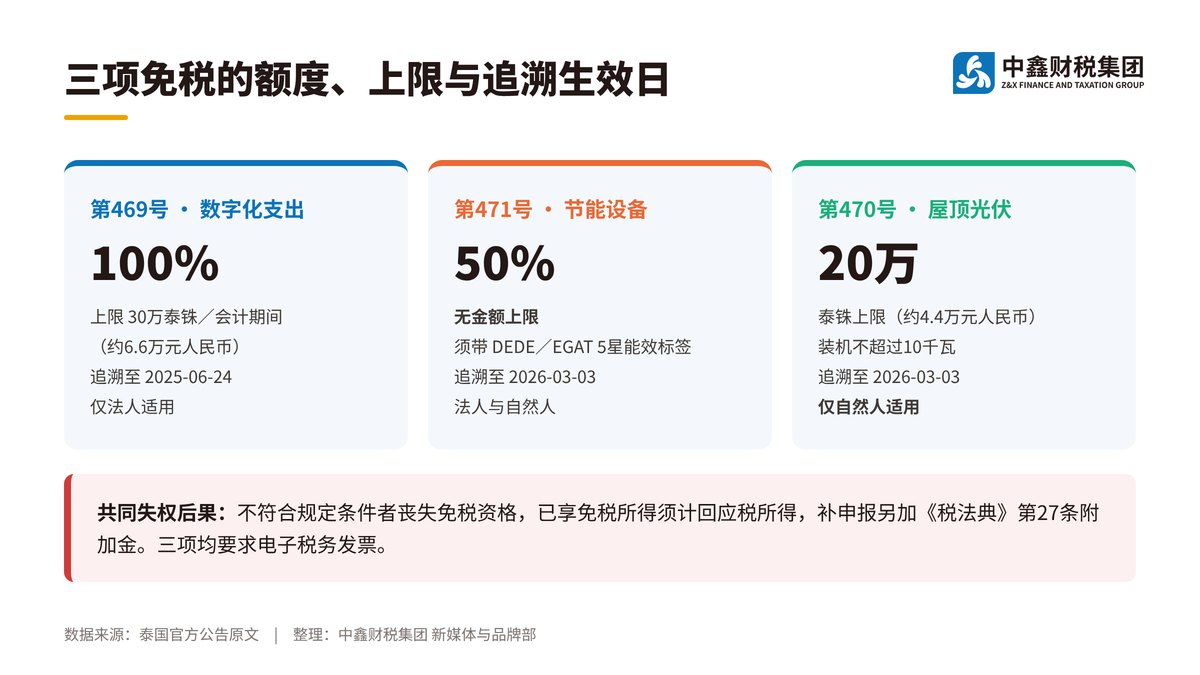
第469、470、471号均明确同一后果:不符合公告规定条件者丧失免税资格,已享免税的所得须计回应税所得,补申报时另加《税法典》第27条附加金。
第469号:法人数字化支出100%免税,每会计期间上限30万泰铢(约6.6万元),付款窗口至2027年12月31日,追溯自2025年6月24日。
第471号:节能设备50%免税且无上限,设备须带 DEDE 或 EGAT 认证的5星能效标签,交易期间2026年3月3日至2028年12月31日。
第470号:屋顶光伏仅自然人适用,上限20万泰铢(约4.4万元),系统须为住宅类别且不超过10千瓦。
三项都卡在凭证链条上:电子税务发票、指定名单内的卖方、标明特定字样,缺一项即全额丧失免税。
三项均追溯生效(469号追溯至2025-06-24,470/471号追溯至2026-03-03),已发生的合格支出可回溯处理。
三项公告的难点不在税率,而在凭证链条:第469号要求供应商先列入 DEPA 名单、企业后采购,第471号要求发票载明"5星标签"字样,第470号要求三份文件同一人名义。建议企业在签约前先核验供应商资质与发票类型,不要等到申报季再补。中鑫财税代理的月度记账与税务申报流程中含票据合规审核环节;涉及架构与追溯申报的,可通过税务健康检查一并梳理。具体适用须结合个案判断,以主管机关认定为准。
ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ ๔๖๙)|泰国税务局|签发 2026-09-30|https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dg469A.pdf
ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ ๔๗๐)|泰国税务局|签发 2026-09-30|https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dg470A.pdf
ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ ๔๗๑)|泰国税务局|签发 2026-09-30|https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dg471A.pdf
กฎหมายออกใหม่(新法规总表)|泰国税务局|挂出 2026-10-02|https://www.rd.go.th/21221.html