一对一专属财税咨询免费出海泰国实用资料解析行业在泰的挑战机遇
泰国财政部10月22日签发第18号灾区延期公告:难府4个税务分所辖区2026年7月税期的增值税和特定营业税,申报缴纳期限统一延至11月2日。同周,税务局发布第315号研发服务机构名单公告。
财政部《关于延长灾区纳税人申报缴纳期限的公告(第18号)》于2026年10月22日签发,税务局10月29日挂网。公告依据《税法典》第3条之八第二款,为难府水灾受灾纳税人延长期限,使其免缴罚款、附加费和刑事罚金。要点如下:
适用地区:难府地区税务所下属4个分所辖区,即 Pua、Tha Wang Pha、Mueang Nan、Wiang Sa;
适用税种:增值税(第83条,P.P.30)和特定营业税(第91/10条,P.T.40);
适用期间:2026年7月税期,原截止日为8月17日(网上申报为8月24日),统一延至2026年11月2日;
不适用:以营利为目的出售不动产的特定营业税(第91/2条第(6)项)。
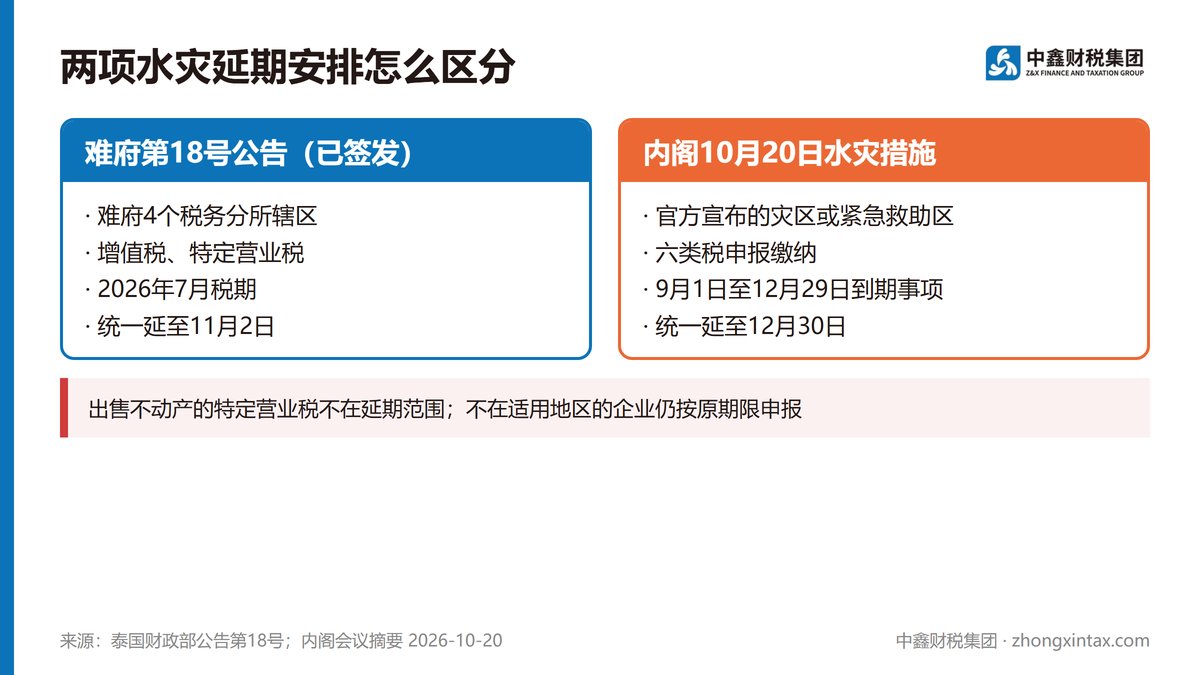
这份公告与内阁10月20日通过的水灾救助措施是两件事:
| 项目 | 难府第18号公告 | 内阁10月20日水灾措施 |
|---|---|---|
| 状态 | 已签发,10月29日挂网 | 内阁通过,财政部公告另行刊登 |
| 地区 | 难府4个税务分所辖区 | 9月1日至12月29日期间被宣布为灾区或紧急救助区的地区 |
| 税种 | 增值税、特定营业税 | 个税、企业所得税、预扣税、增值税、特定营业税、现金印花税 |
| 期限 | 7月税期延至11月2日 | 9月1日至12月29日到期事项延至12月30日 |
企业应先看自己注册地址和经营场所所属的税务分所,再对照适用哪一项安排。不在上述分所辖区的,7月税期仍按原期限办理;已经逾期未报的难府4分所辖区纳税人,应在11月2日前完成申报缴纳。
税务局局长10月22日签发《研究开发技术与创新服务机构名单公告(第315号)》,依据第598号皇家法令(2016年)第4条,在名单中新增第804项 บริษัท ออล รีเสิร์ช จำกัด,追溯自2026年5月8日起生效。委托名单内机构开展研发的企业,相关税收优惠以皇家法令规定为准。
难府4个分所辖区7月税期的增值税、特定营业税延至2026年11月2日。
出售不动产的特定营业税不在延期范围内。
与内阁10月20日通过的全国水灾区六类税延至12月30日是不同安排,后者以财政部公告刊登为准。
第315号公告新增一家研发服务机构,追溯自2026年5月8日生效。
11月2日即将到期,难府4分所辖区的企业请尽快核对7月增值税是否已申报。在多个府设有经营场所的企业,要按各场所所属分所分别判断。中鑫财税代理服务负责月度记账、增值税和预扣税申报,申报前交客户确认。
ประกาศกระทรวงการคลัง เรื่อง ขยายกำหนดเวลาการยื่นรายการและชำระภาษีอากรหรือนำส่งภาษีให้แก่ผู้มีหน้าที่เสียภาษีหรือนำส่งภาษีในท้องที่ที่เกิดภัยพิบัติ (ฉบับที่ 18)|泰国财政部|2026-10-22|https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/mofdisaster18A.pdf
ประกาศอธิบดีกรมสรรพากร เรื่อง รายชื่อผู้รับทำการวิจัยและพัฒนาเทคโนโลยีและนวัตกรรม (ฉบับที่ 315)|泰国税务局|2026-10-22|https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dgr315A.pdf