一对一专属财税咨询免费出海泰国实用资料解析行业在泰的挑战机遇

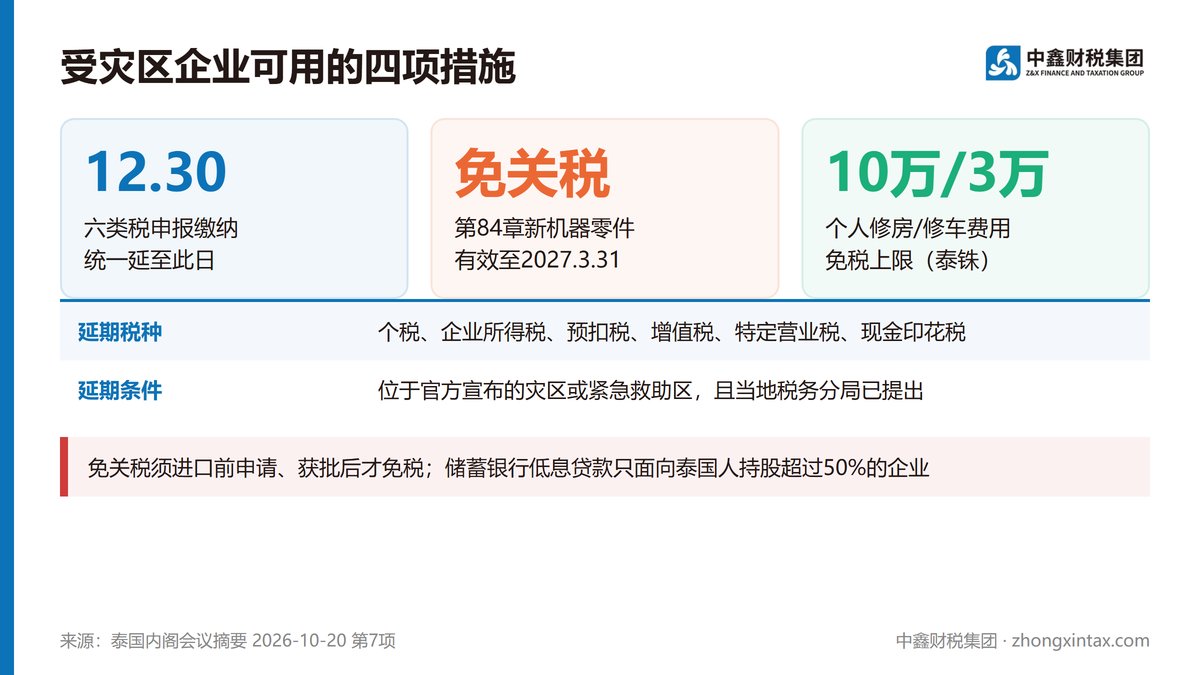
泰国内阁10月20日通过2026年水灾救助与恢复措施:受灾地区企业和个人原定9月1日至12月29日到期的所得税、预扣税、增值税等申报缴纳,统一延至12月30日;受灾工厂进口替换机器可免关税,修房修车费用可在个税上免税。
内阁会议摘要显示,财政部将由税务局另发一份财政部公告,对受灾纳税人延长申报期限。原本应在2026年9月1日至12月29日期间办理的以下事项,一律延至2026年12月30日:
个人所得税申报与缴纳;
企业所得税申报与缴纳;
预扣所得税的申报与缴纳;
增值税的申报、缴纳与代缴;
特定营业税的申报与缴纳(以营利为目的出售不动产的部分除外,即《税法典》第91/2条第(6)项);
以现金方式缴纳的印花税。
适用对象是位于2026年9月1日至12月29日期间被官方宣布为灾区或紧急救助区的纳税人、扣缴人,并由当地税务分局提出延期申请;纸质申报和网上申报都适用。对9月1日以前发生的水灾,税务局已原则同意延期,相关财政部公告正在办理。
消费税方面,消费税厅已发布第21号公告:位于受灾区的工厂、保税仓库和服务场所,9月1日至10月31日产生的消费税纳税义务,以及9—10月应报的月度报表,均延至11月15日前办理;同期到期的酒类、烟草生产许可和酒、烟、纸牌销售许可,可在11月15日前申请续期。
内阁同意财政部关于“2026年水灾替换或修复用机器及零件免征关税”的公告草案,自刊登《政府公报》次日起生效,有效至2027年3月31日。免税范围为关税税则第84章的机器、零部件、附件以及配套工具,条件包括:
享受人须是《工厂法》下的工厂经营者,或2008年部长令所列的酒店和住宿经营者,经营场所位于官方宣布的紧急灾害救助区;
进口人须是享受人本人,或与其签有买卖合同的代理商;
只限新品,且只能用于享受人本身的经营;
须取得泰国工业园区管理局、府工业办公室或地方政府出具的受灾证明,进口时向海关出示;
须在进口前申请批准,获批后才免税。
财政部估计该项措施减少关税收入约34.75亿泰铢(约7.6亿元人民币)。
税务局将制定一份部长令,并另发局长公告规定办法。2026年5月15日至12月31日期间,因水灾受损的房屋、建筑附着物、公寓单元,纳税人实际支付的修缮、清洁及材料费用,合计最高10万泰铢(约2.2万元人民币)可作为免税收入;汽车、摩托车及车内设备的修理和材料费用,合计最高3万泰铢(约0.66万元人民币)可作为免税收入。房屋须位于官方宣布的灾区,纳税人须是产权人、承租人或使用人;车辆须是本人所有或租购。普通合伙和非法人团体不适用。官方预计两项各约31.5万人使用。
储蓄银行推出总额300亿泰铢的中小企业低息贷款,每户在所有金融机构合计最高3,000万泰铢,第1—2年年利率不超过3.5%,第3—5年不超过5%,申请截止2027年6月30日。申请人须是泰国籍自然人,或泰国籍人士持股超过50%的泰国法人。
受灾区纳税人9月1日至12月29日到期的六类税务申报缴纳,统一延至2026年12月30日。
延期须由当地税务分局提出,具体以财政部公告刊登为准。
受灾工厂和酒店进口第84章新机器零件可免关税,须进口前申请批准,有效至2027年3月31日。
个人修房费最高10万泰铢、修车费最高3万泰铢可作免税收入,费用期间为5月15日至12月31日。
储蓄银行低息贷款只面向泰国人持股过半的企业。
延期只适用于官方宣布的受灾区域,企业应先确认注册地址或经营场所所在区域是否在公告范围内,再决定是否按延期安排申报;不在范围内的,仍按原期限办理。进口替换设备的,要在进口前办妥受灾证明和免税申请。中鑫财税代理服务负责月度记账报税和企业所得税申报,可协助企业核对受灾区域、整理延期申报安排,并在申报前交客户确认。
สรุปข่าวการประชุมคณะรัฐมนตรี 20 ตุลาคม 2569(第7项 มาตรการช่วยเหลือ เยียวยาและฟื้นฟูผู้ประสบอุทกภัย ปี 2569)|泰国总理府秘书处|2026-10-20|https://www.thaigov.go.th/th/news/170354
内阁会议摘要附件|2026-10-20|https://www.thaigov.go.th/uploads/document/74/2026/10/pdf/20261020155200_7433.pdf
内阁会议摘要注明以内阁秘书处正式决议为准;各项措施以刊登的正式公告为准。