一对一专属财税咨询免费出海泰国实用资料解析行业在泰的挑战机遇

泰国财政部第402号部令10月9日刊登公报:2026年1月1日至2027年12月31日支付的服务费、租金、广告费等七类所得,扣缴人通过电子方式申报缴纳的,代扣税率统一为1%,原为5%、3%或2%。
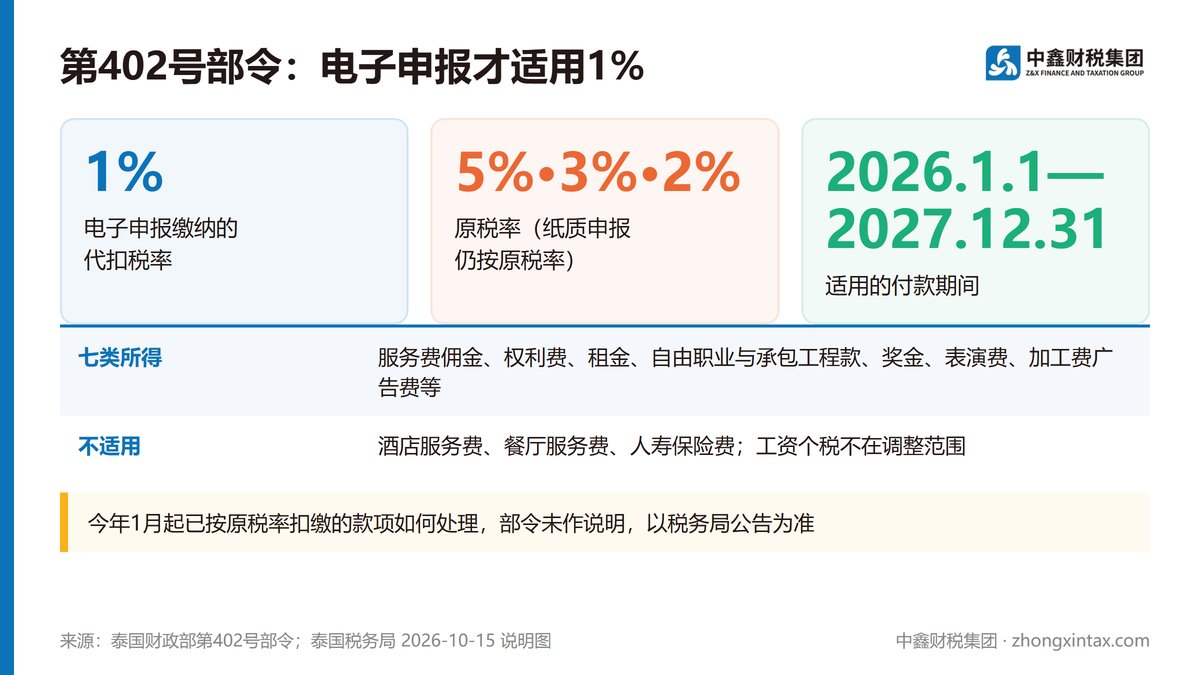
第402号部令(佛历2569年)由财政部长于2026年10月1日签署,10月9日刊登《政府公报》(第143卷第63ก册)。它废止了第144号部令(佛历2522年)第2条第(17/5)项的原文字,改为新的规定:在2026年1月1日至2027年12月31日期间支付下列款项,且扣缴人按《税法典》第3条之十五通过电子方式申报缴纳代扣税的,代扣税率为1.0%。
税务局10月15日在官网首页发布的说明图写明:适用所得的税率由5%、3%、2%降为1%,咨询电话1161。
部令列出七类所得:
第40条第(2)项所得(如服务费、佣金),付给公司或法人合伙企业;
第40条第(3)项中的商誉费、版权费或其他权利费,付给公司或法人合伙企业;
第40条第(5)(ก)项租金,付给个人或企业所得税纳税人(按《促进海运商船法》用于国际货运的船舶租金除外);
第40条第(6)、(7)项所得,即自由职业收入和承包工程收入;
比赛、竞赛、抽奖等奖金;
付给在泰国有住所的个人公众表演者的表演费;
加工制作费、促销奖金或折扣、广告费及其他服务费(酒店服务费、餐厅服务费和人寿保险费除外)。
收款方为经营有收入的基金会、协会,或财政部长按第47(7)(ข)条公告指定的基金会、协会的,大部分类别不适用。
部令附注说明:对部分所得,扣缴人走电子缴税并在规定期间内支付的,适用比第144号部令更低的税率,目的是鼓励经营者通过电子系统缴税。
需要留意的是,适用期间从2026年1月1日起算,而部令10月才刊登。今年此前已按其他税率扣缴的款项如何处理,部令原文未作说明,以税务局后续公告为准。
第402号部令2026年10月9日刊登《政府公报》,适用于2026年1月1日至2027年12月31日支付的款项。
前提是扣缴人通过电子方式(e-Withholding Tax)申报缴纳,纸质申报不适用1%。
涉及服务费、租金、广告费、承包工程款、表演费等七类所得,原税率5%、3%、2%降为1%。
酒店服务费、餐厅服务费、人寿保险费不在第七类范围内。
今年已扣缴款项的处理,以税务局公告为准。
1%税率只在走电子缴税时适用,企业应先确认开户银行是否已开通代扣税电子缴纳,再逐类核对供应商合同里的付款性质:同一笔服务费,走电子与走纸质,扣缴税率不同,对方开具的扣缴凭证也随之不同。中鑫财税代理服务负责月度记账报税,可协助企业梳理付款类别、调整扣缴申报方式,并在申报前交客户确认。
กฎกระทรวง ฉบับที่ 402 (พ.ศ. 2569) ออกตามความในประมวลรัษฎากร ว่าด้วยภาษีเงินได้|泰国财政部|2026-10-01签署,2026-10-09刊登公报|https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/mr402.pdf
กฎกระทรวงลดอัตราภาษีเงินได้หัก ณ ที่จ่าย(说明图)|泰国税务局|2026-10-15|https://www.rd.go.th/fileadmin/user_upload/lorkhor/newsbanner/2026/10/PR15102569.jpg