一对一专属财税咨询免费出海泰国实用资料解析行业在泰的挑战机遇

泰国第809号、第810号皇家法令10月12日刊登公报:2025年至2027年通过电子捐赠系统向教育机构或指定体育机构捐赠,个人和企业均可按两倍扣除,上限为所得或净利润的10%。
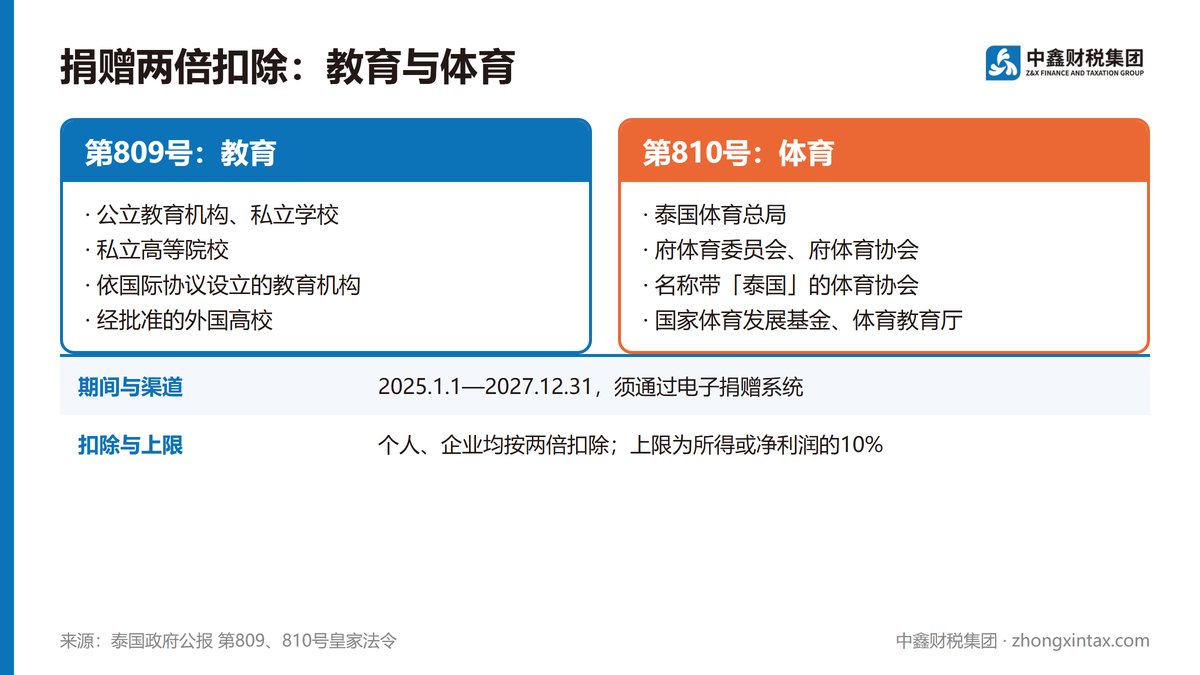
受赠方包括公立教育机构、私立学校(不含非正规体系学校)、私立高等院校、依泰国政府与联合国专门机构协议设立的教育机构,以及经批准的外国高校。
2025年1月1日至2027年12月31日期间,通过电子捐赠系统(e-Donation)捐赠的:
个人:在扣除费用和减免额后,按捐赠额两倍扣除,与其他两倍扣除的捐赠合计不超过扣除后所得的10%;
公司和法人合伙企业:现金或财产捐赠均可按两倍计入费用,与其他两倍扣除的支出合计不超过相应净利润的10%。
捐赠财产或商品的,捐赠方转让所得免征所得税、增值税、特别营业税和印花税,但不得再把该资产或商品成本列为费用。
受赠方包括泰国体育总局、府体育委员会、府体育协会、名称带"泰国"的体育协会、国家体育发展基金和体育教育厅。期间、渠道、两倍扣除方式和10%上限与第809号相同;个人用完两倍扣除后仍有余额的,可按其他规定再扣除。
两部法令都规定,已享受本法令优惠的部分,不得再按其他条款重复扣除。法令附注说明,原有同类优惠已于2024年12月31日到期,此次延续是为了鼓励持续捐助。
财政部第403号部令为国防部提前退休计划的补助金免征个人所得税;第880号公告增列一家公益基金会为可税前扣除的受赠机构。两项与一般企业关系不大。
第809号(教育)、第810号(体育)皇家法令2026年10月12日刊登公报。
适用于2025年1月1日至2027年12月31日的捐赠,须通过电子捐赠系统。
个人和企业均按两倍扣除,上限为所得或净利润的10%。
捐赠财产免相关流转税,但成本不能再列支。
2025年的捐赠也在适用期内,企业可回看去年的公益支出是否走了电子捐赠系统、能否按两倍扣除;今年计划在园区周边学校做公益的,宜事先确认受赠方是否在法令范围内。中鑫财税智库年度咨询的"泰国税法深度应用"模块可解答此类扣除口径问题。
พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 809) พ.ศ. 2569|泰国政府公报/税务局转载|2026-10-12|https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dc809.pdf
พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 810) พ.ศ. 2569|泰国政府公报/税务局转载|2026-10-12|https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dc810.pdf
กฎกระทรวง ฉบับที่ 403 (พ.ศ. 2569)|泰国财政部|2026-10-09刊登|https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/mr403.pdf
ประกาศกระทรวงการคลัง ว่าด้วยภาษีเงินได้และภาษีมูลค่าเพิ่ม (ฉบับที่ 880)|泰国财政部|2026-10-08刊登|https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/mn880.pdf