一对一专属财税咨询免费出海泰国实用资料解析行业在泰的挑战机遇

2026年10月7日,泰国税务局发布新闻稿 ปชส.1/2570,通报内阁已于10月6日原则性通过一项免税皇家法令草案:法人企业参加泰国境内展销会、博览会、商品展所支付的场地租金与服务费,可按两倍扣除支出。适用活动须始于2026年10月6日至2027年12月31日之间,付款亦须在同期完成。
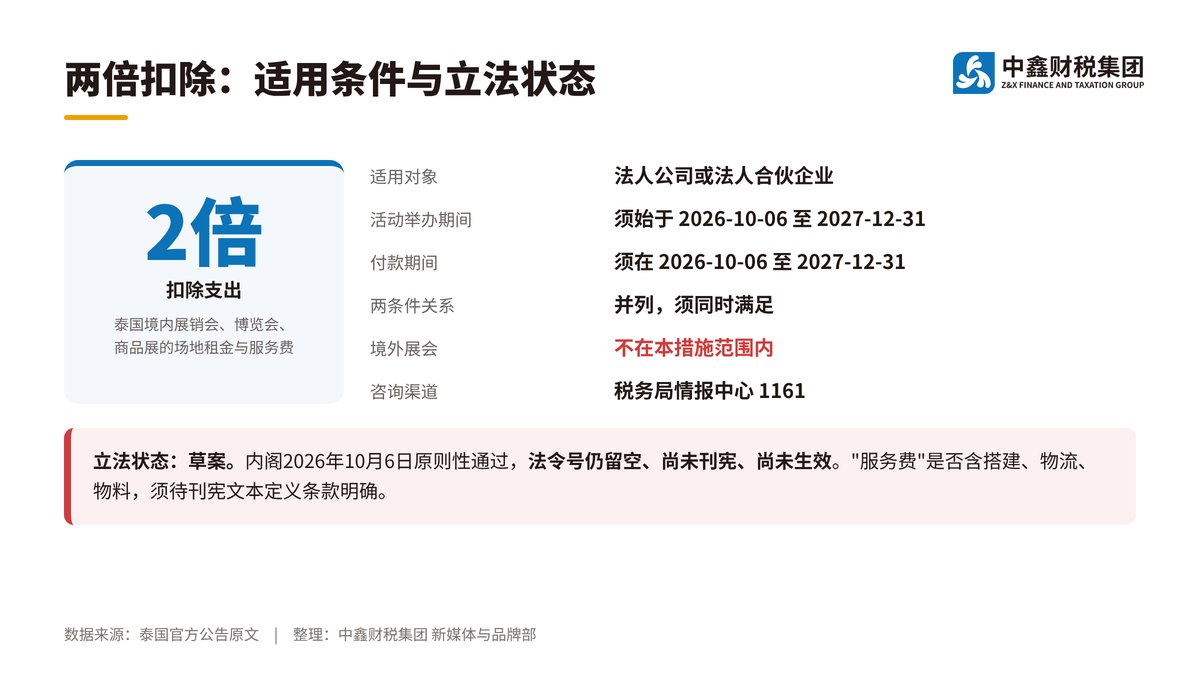
税收优惠为场地租金与服务费可按两倍扣除支出(หักรายจ่ายได้ ๒ เท่า)。适用活动类型为泰国境内举办的展销会、博览会、商品展——境外展会不在本措施范围内。
适用对象为 บริษัทหรือห้างหุ้นส่วนนิติบุคคล,即法人公司或法人合伙企业。个人独资与非法人主体不适用。
草案设了两个并列的时间条件:
活动举办期间须始于2026年10月6日至2027年12月31日之间。
付款期间须在2026年10月6日至2027年12月31日之间完成。
两个条件是并列关系,不是选择关系。预付定金在窗口期之前、或活动跨年到2028年才开办的情形,适用性需要逐案确认。
必须明确的是本措施的法律状态。内阁于2026年10月6日原则性通过《税法典》免税皇家法令草案,法令号仍留空、尚未定号。按泰国立法流程,草案还需完成法制审议并在《皇家公报》刊宪后方可生效。
因此本措施目前是"已获内阁原则通过的草案",不是生效法令。企业可据此做参展预算规划,但在刊宪文本出来之前,不宜在账务上按两倍扣除预先计提。
税务局说明的政策目标有四项:配合政府旅游政策、吸引国际活动与高质量旅客、发展基础设施与相关服务、向地方分散收入。这是 MICE(会议、奖励旅游、大会、展览)产业的配套税收措施。
咨询渠道为全国各地税务分局,或税务局情报中心热线 1161。
本措施对两类在泰中资企业直接相关。
一是以展会为主要获客渠道的制造与贸易企业。泰国境内的行业展会是中资企业接触本地与东盟客户的主要场景,场地租金与服务费往往是单场展会的最大支出项。两倍扣除意味着这部分支出的税后成本显著下降。
二是办展与展览服务企业。本措施提高了参展方的预算空间,对展览服务供应方是间接利好。
需要注意的是,优惠覆盖的是"场地租金与服务费",展台搭建、物流、差旅、宣传物料等是否计入"服务费"范围,须待刊宪文本的定义条款明确。
泰国境内展销会、博览会、商品展的场地租金与服务费可两倍扣除。
适用对象为法人公司或法人合伙企业;个人独资与非法人主体不适用。
两个时间条件并列:活动举办须始于2026年10月6日至2027年12月31日,付款亦须在同期。
立法状态为草案——内阁2026年10月6日原则性通过,法令号留空、尚未刊宪、尚未生效。
"服务费"的具体范围(是否含搭建、物流、物料)须待刊宪文本定义条款明确。
这条优惠的操作重点是把展会支出按科目拆清楚:场地租金、主办方收取的服务费、搭建与物流、差旅,分别入账并留存对应发票,不要合并成一张"展会费"。刊宪文本出来后,能否两倍扣除取决于凭证上的费用名目能不能对上法令定义。中鑫财税代理的月度记账可按此口径预先设置科目;参展预算的税务测算可通过财税智库年度咨询的"泰国税法深度应用"模块处理。本措施尚未生效,具体适用须以刊宪文本与主管机关认定为准。
ปชส. ๑/๒๕๗๐ กรมสรรพากรออกมาตรการภาษีเพื่อสนับสนุนอุตสาหกรรมไมซ์ (MICE)|泰国税务局|2026-10-07|https://www.rd.go.th/fileadmin/user_upload/news/2569thai/news1_2570.pdf
แถลงข่าวกรมสรรพากร(新闻稿列表)|泰国税务局|https://www.rd.go.th/59.html