——从类别不清到电路板组件类获批:中鑫如何重整项目定义与资本方案
一、摘要:找准受促进的制造活动才能争取适配权益
某中资出口型家居电器企业赴泰设厂,最初围绕三种终端电器准备申报,存在无法对应鼓励目录、或落入不享受企业所得税免税的4.2.20类的风险。递交后,官员仍无法确定项目类别。中鑫财税追溯电路板自产工序,将项目重新界定为完整表面贴装整线生产电路板组件及同项目延伸产品,并同步校准投资与资本方案。项目于2025年4月28日递交、9月29日获批4.2.5.2类,取得3年企业所得税免税资格,12月12日领证。中鑫关键价值是把真实制造能力转化为可认定、可执行的申报方案。
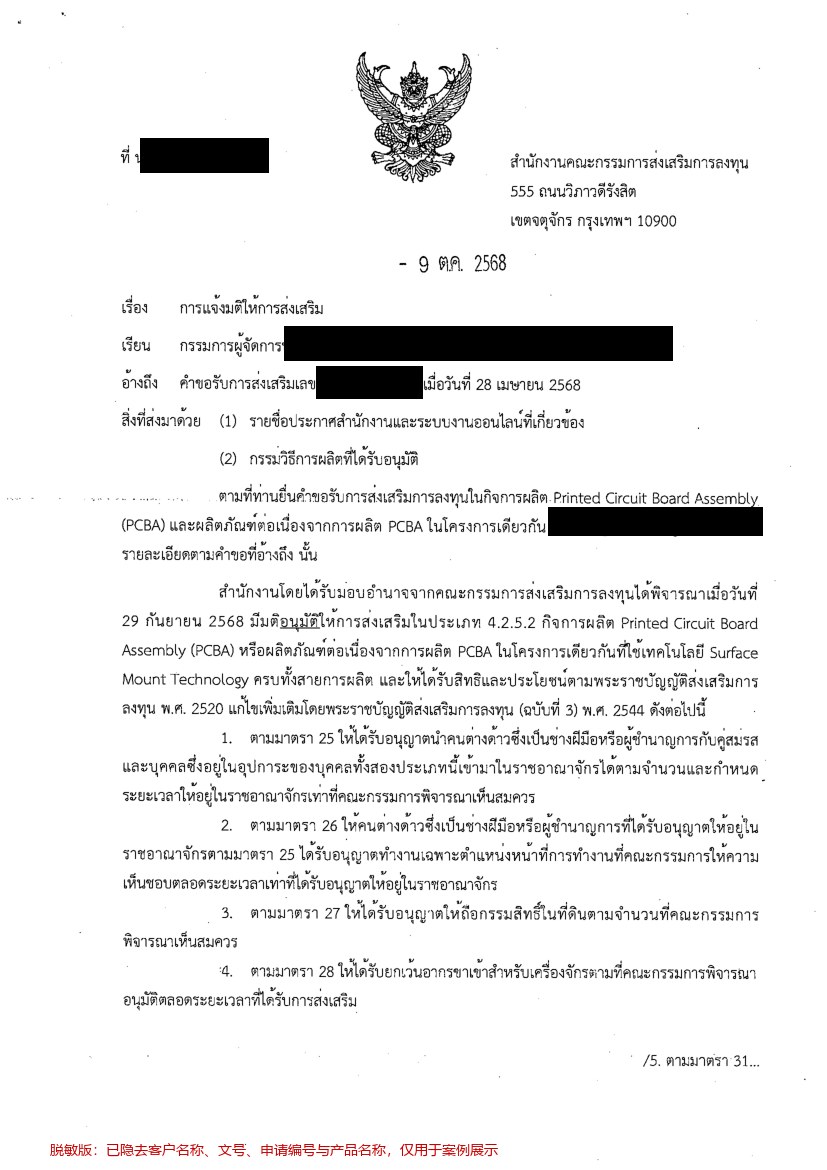
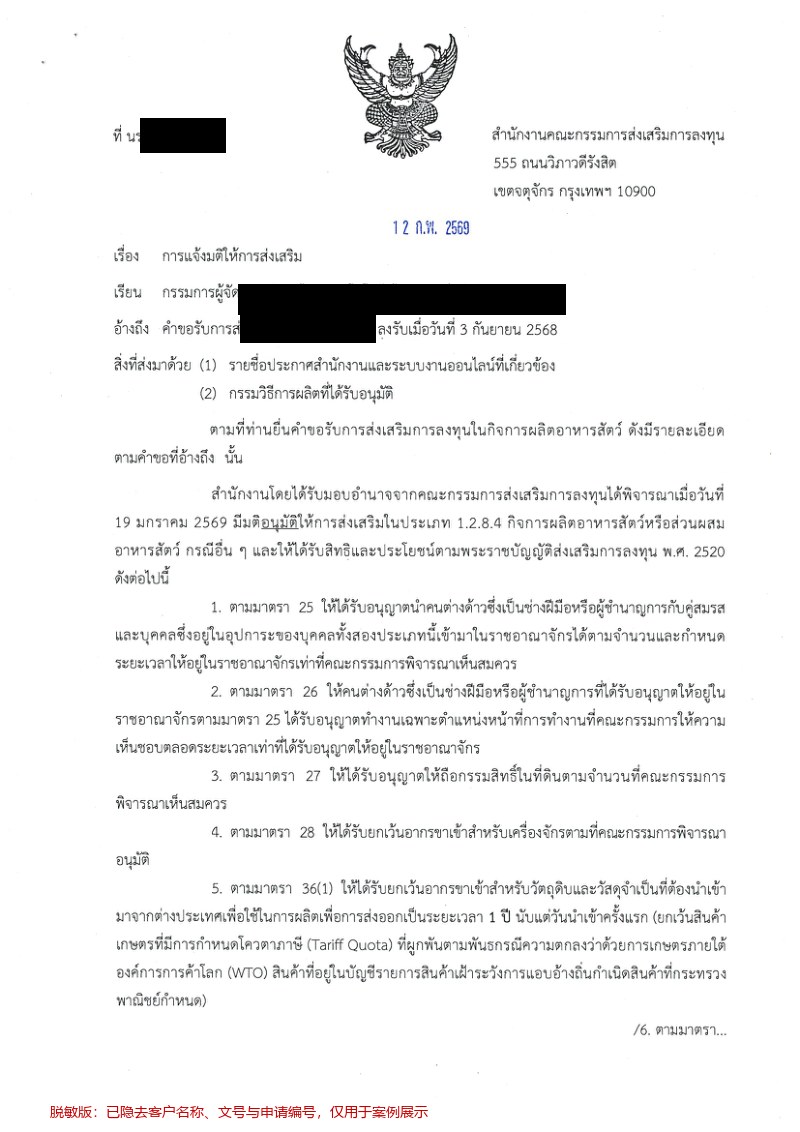
BOI 批准通知函泰文原件首页(脱敏)
二、项目背景:出口工厂需要把产品计划转化为审批依据
中国客户在泰国东部租厂建设出口基地,泰国公司于2024年12月23日成立,产品面向美国市场。其拟生产的电路板承担温控、定时及保护等功能,是终端电器运行的关键部件。2025年2月起,客户陆续提交产品、设备、投资和生产计划。中鑫承接BOI预审、类别论证、补件与领证;本案免项目说明会,书面资料成为解释项目的主要载体。
三、问题分析:类别疑问暴露的是项目定义与资金依据脱节
客户按消费市场的产品名称介绍工厂,官员却需要判断泰国境内形成了哪项受促进的制造活动。只看三种电器,容易把项目理解为终端组装;只强调电路板重要,也不足以证明板由本厂制造。真正的缺口,是终端功能、自产电路板、生产线与目录条件之间缺少可核对的对应。官员要求分别说明用途和工作原理,真实意图是在寻找认定项目的事实基础。
因此,官员的类别疑问并非请企业再写一遍产品简介。若只补消费用途,仍可能证明的是三种电器;若只强调控制板,又无法回答整机与板的归属。中鑫需要同时解释资格条件、生产边界和设备投入,让补件从增加信息转向消除认定疑问。
资金安排构成另一道约束。预估投资与原注册资本明显不匹配,需要核实股本、债务和资金来源。BOI对新设项目设置不超过3∶1的负债股本比要求,不能把总投资除以注册资本的倍数直接当成这一比例。类别可行并不代表资金结构可行;增资方案能够说明,也不代表款项及证明已落实。〔2〕
资料错误又放大了两类疑问:生产计划与最大产能不一致,原料只列内部代码,人民币万元误填百万泰铢栏,都会使审核无法复算投资和盈利预测。客户工程熟悉生产、财务熟悉资金,却未必掌握目录边界及申报依赖。服务若止于翻译和转发,判断负担仍留在客户内部;中鑫需要找出哪些事实能改变类别、哪些数字必须联动重核。
四、方法论与策略:重新界定项目必须同时重建证据与资本逻辑
中鑫把问题从“这些电器叫什么”推进到“本厂完成了什么制造”。4.2.5.2覆盖采用完整表面贴装技术生产线的电路板组件(PCBA)及同项目下游产品。争取该路径,要证明自产与完整生产线条件,还要说明电路板如何进入本项目的终端产品;有电路板、购置一台贴片机或更换产品名称,都不能替代资格论证。〔1〕
策略因此分为相互约束的两项判断:先核实真实工序能否支撑PCBA路径,再按该范围核对设备、原料、产能与投资。内部用于整机的板和对外销售的板也须分清,才能避免产量、成本及收入重复或脱节。项目界定改变的是审查所识别的制造活动,并不改变企业实际生产的事实。
资本方案同样服从生产需要。增加股本意味着股东承担更高资金投入;压缩投资则必须对应可真实缩减的设备和项目规模。中鑫提出两套选择,让客户比较资金能力与产线需求,避免为过比例而改小投资数字,或先决定增资再发现必要投入仍未覆盖。
两套方案把管理层要决定的事项显性化:保留怎样的生产规模、以多少真实股本支撑、何时完成到款。顾问说明条件与取舍,客户作经营决策并落实资金,主管机关依据证据认定,才能让资本调整与生产计划共同落地。
中鑫自研合规增长CODE模型在本案落实为:O联动类别、生产与资本;D由团队泰国负责人苏晴整理中泰对照审查清单,客户工程、财务确认事实,中鑫汇总正式答复;E保留批注、修改稿与底稿;C衔接审查、增资、入资证明和领证节点。其差异化在于将规则判断、技术核验和客户决策组织为一项连续工作。
五、方案制定与实施:逐页预审把新路径落实到完整申请
递交前,中鑫于2月19—20日逐页预审,形成7页问题清单,追问电路板自产还是外购,并核对产品用途、租约、设备、原料和利润预测。客户在2月26日、3月5日和14日修改三轮。预审的价值在于提前暴露信息之间的冲突,让工程与财务围绕同一项目回答问题。
递交后面对官员的类别疑问,中鑫补充三种产品的用途、工作原理及电路板控制功能,说明部分电路板向同类产品厂外销;将工艺展开为锡膏印刷、贴片、回流焊、自动光学检测、插件及波峰焊,并整理产品、工艺、设备和原料资料。功能说明回答板为何关键,工序与设备回答在泰如何制造,同项目关系回答终端产品为何纳入该路径。
数据同步重算。中鑫要求原料改用可识别的通用名称,按产品拆分设备、单价及成本,纠正利润表币种和单位,并按本案50%、70%、100%的三年爬坡安排核对计划产量。其目的在于使生产计划、销售预测和最大产能相互解释;这一爬坡比例是本案测算安排,不能写成所有BOI项目的统一要求。
资本方面,中鑫提出增加股本或真实缩减投资两套方案,客户结合设备需求重新核定投资并选择增资。审查阶段先确定满足条件的方案,批准后于11月完成增资并推进发证。发证组随后指出外资入资证明不足,中鑫继续组织补齐,区分登记资本、实缴安排与可核验入资记录,最终衔接领证。
| 关键节点 | 记录中的成果 |
|---|
| 2025年2—3月 | 逐页预审,按清单修改三轮。 |
| 4月28日及递交后 | 递交申请,组织类别论证、数据补正与资本方案。 |
| 9月29日—10月9日 | 审批通过,随后发出批准通知函。 |
| 11月—12月12日 | 增资、核对入资资料,取得投资促进证书。 |
六、结果与价值创造:获批权益来自制造事实与资金条件共同成立
项目最终按4.2.5.2获批,取得3年企业所得税免税资格,免税额度以批准条件认定的投资额(不含土地和流动资金)为限,并获得适用的机器及出口原料关税等权益。递交至获批约5个月,至领证约7个半月。相较原路径的免税缺口,新方案使真实PCBA制造能力获得对应认定,同时把资本方案推进到领证所需文件。
本案的可核验成果是批准与领证,价值体现为明确促进范围、取得免税资格,并为后续投资和合规执行留下连续资料。
七、结论:BOI服务的竞争力在于把制造事实组织为可执行判断
本案对行业的启示是申报质量取决于如何界定、证明并落实项目。企业的产品语言、工程语言和资金语言,需要共同解释同一项受促进活动。服务商应能找出被终端名称遮蔽的真实能力,比较合法路径,说明选择的资金代价,并让后续文件延续同一事实基础。
这要求BOI服务从单项填报走向跨专业判断与证据组织。可复用的是识别条件、核验事实和联动决策的方法,而非“有电路板就能免税”的结论。只有制造条件、资本安排与执行证据共同成立,政策机会才能转化为企业可持续使用的经营基础。
准备在泰国设立电子、电器工厂的中资企业,可提交产品用途、自产与外购工序、设备清单、投资及资金来源计划,向中鑫申请BOI资格与类别评估。
相关内容:BOI投资促进申请;制造业中企在泰国注册与审批服务;中资电子与半导体企业在泰国注册与审批服务
公开规则参考
〔1〕BOI公告9/2565 4.2.5.2类别及生产线条件
〔2〕BOI公告8/2565 第5.3.2项新设项目资本条件
本案为2025年申请,规则适用及权益以申请当期公告、项目批复与证书核验。

 一对一专属财税咨询