一对一专属财税咨询免费出海泰国实用资料解析行业在泰的挑战机遇

——从部分产品优惠受限到一证两类方案获批:中鑫如何贯通用途识别、产能核对与技术答辩
某中资动力机械零部件企业赴泰设厂,原按车辆零部件类申请BOI,审查却提示:该类别的所得税优惠只能覆盖车辆用途。中鑫围绕磁电机与飞轮总成的真实用途,补充产线、产能及工艺论证,推动车辆类与机械类并列的方案获批。2026年4月27日,项目获批磁电机3年、飞轮总成5年的所得税免税安排,历时5.5个月。专业价值在于把同一工厂中不同业务识别清楚,使原有类别难以覆盖的产品获得对应权益。
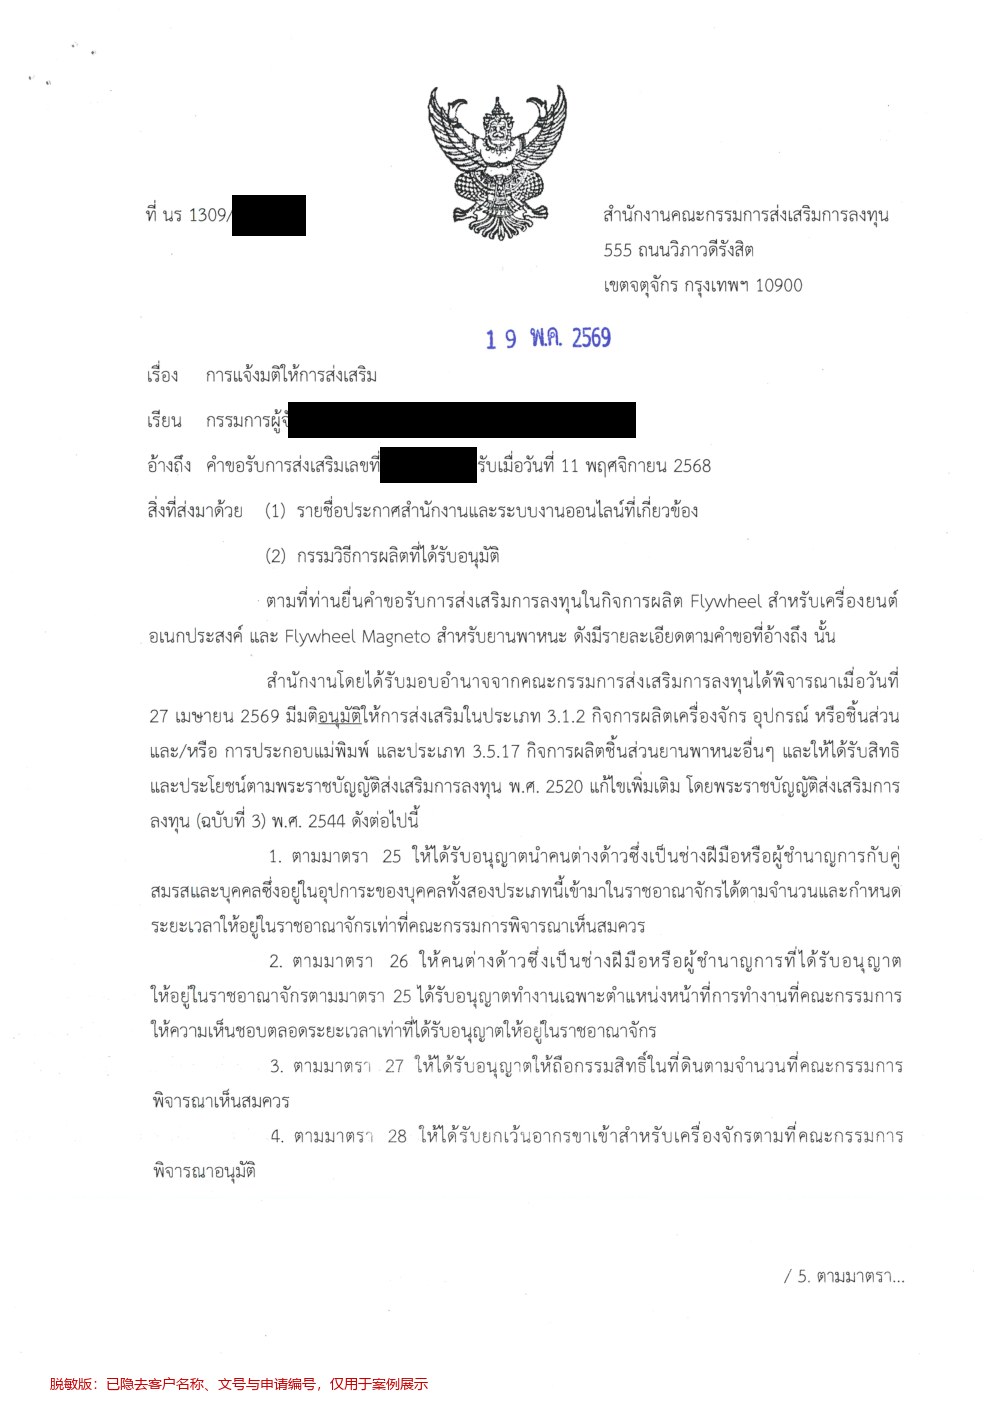
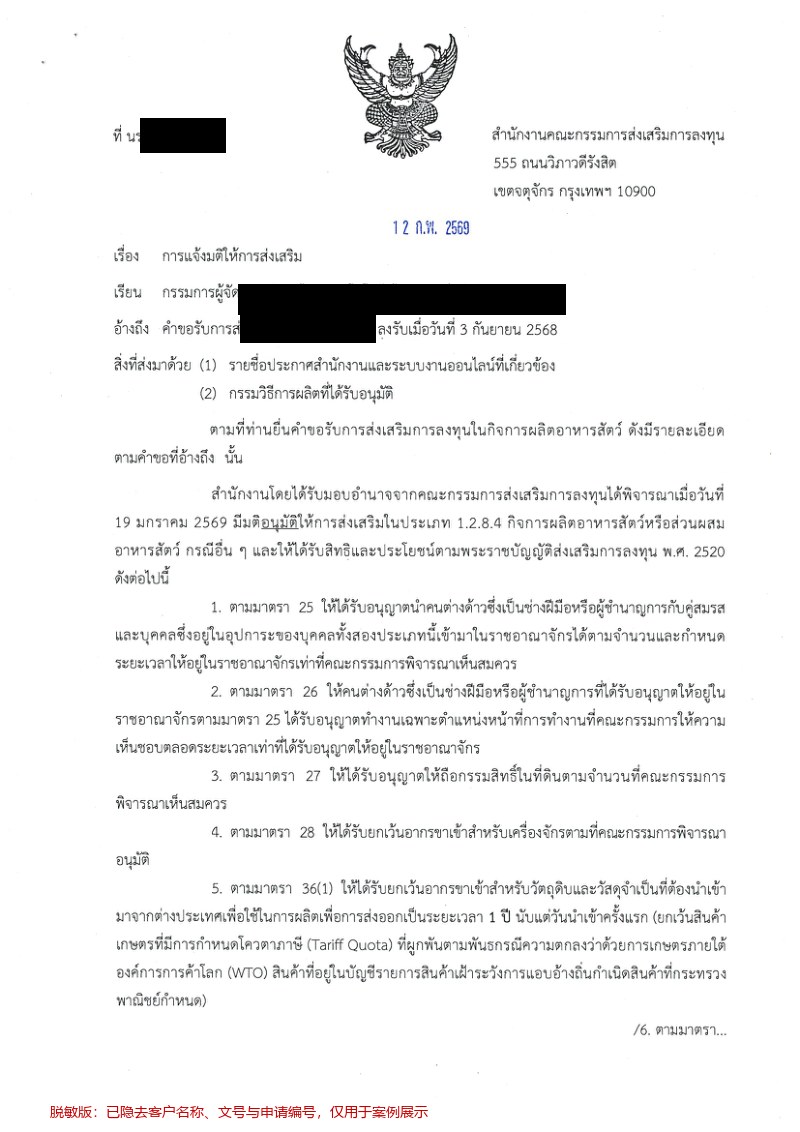
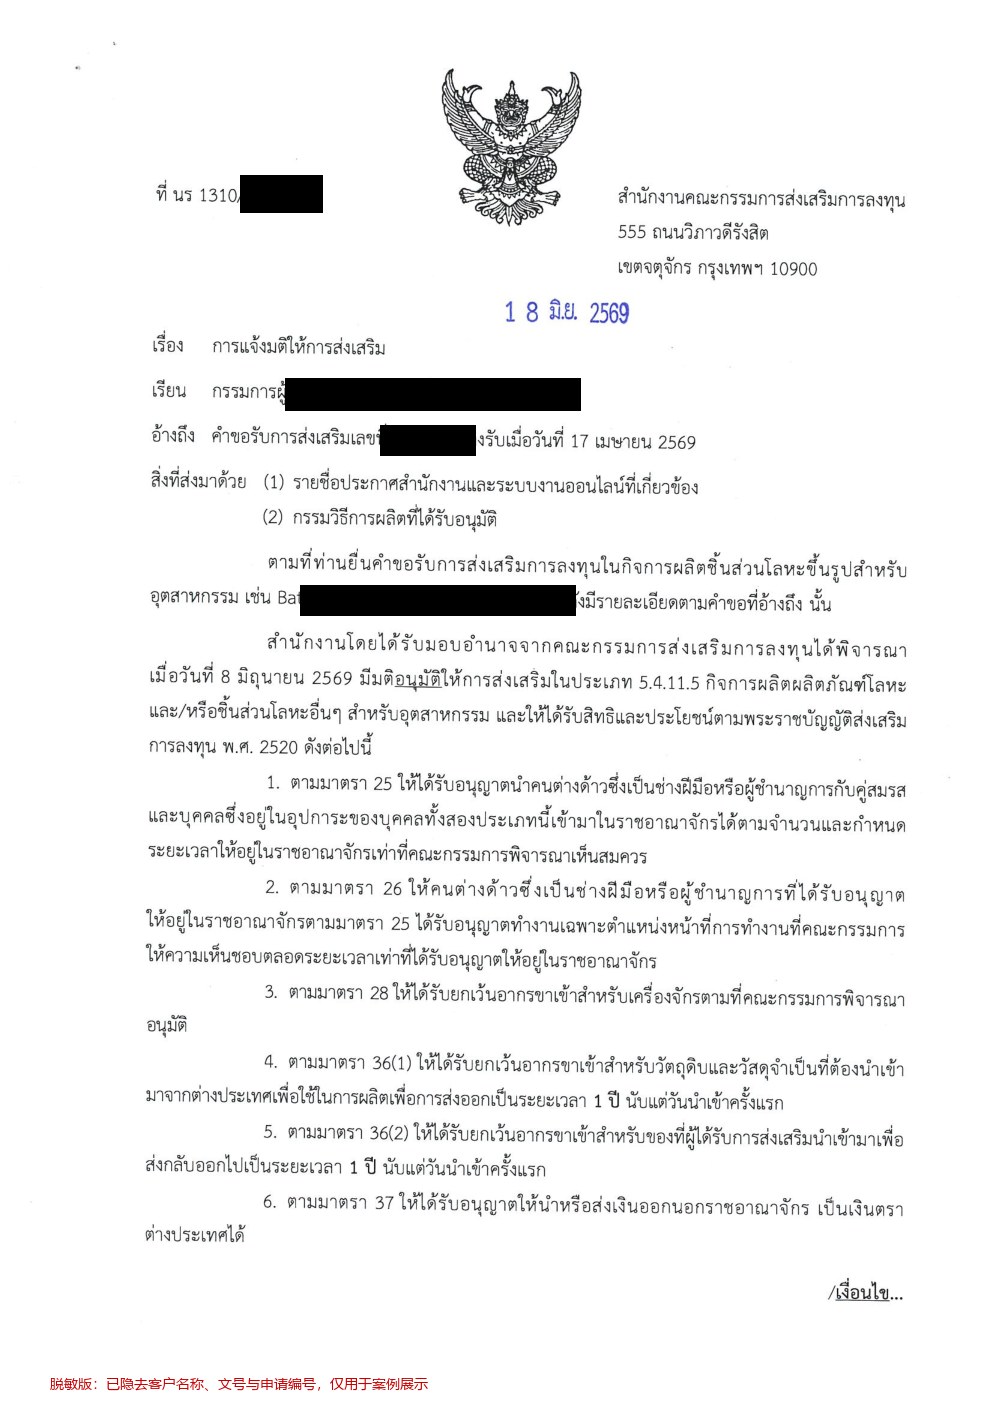
BOI 批准通知函泰文原件首页(脱敏)
某动力机械零部件企业下游客户赴泰布局后,要求该企业就近稳定供货。2025年11月3日,泰国公司注册成立,11月5日委托中鑫办理BOI。工厂生产的磁电机主要用于摩托车、全地形车,飞轮总成主要用于割草机械、小型发电机、舷外机等设备。两类产品都与发动机配套,但最终服务的整机和用途并不相同。
受理前,客户希望按发电机零部件申报;11月10日BOI审核官员审阅草稿后要求调整为车辆零部件类3.5.17,并补充产能计算。11月11日申请受理。2026年1月14日项目说明会后,官员提出12项书面问题,又将车辆用途之外的所得税优惠范围问题摆到面前。
这12项问题可以归为四组:一是资料,要求提交说明会演示文稿;二是产品,要求说明飞轮总成与磁电机的区别、属于整车配套还是售后件、用于哪些车型;三是制造能力,要求按本项目改写工艺流程,说明所用先进设备、关键尺寸公差和表面粗糙度;四是权益范围,官员明确指出,按车辆零部件类申请,能享受所得税免税的只能是车辆用飞轮,并询问不同用途的产能能否分开、证书上的产品名称是否需要调整。此外还问及来泰投资的原因。
企业通过同一家公司、同一工厂组织生产,并不意味着全部产品属于同一种促进活动。若继续用车辆类概括全部产品,通用用途部分存在优惠未被覆盖的风险;单纯改用途名称,又无法与订单和实际生产对应。
| 容易混在一起的认识 | 审查需要核对的事实 |
|---|---|
| 都是发动机零部件,可以用一个类别概括 | 逐型号对应最终整机、用途和客户去向,再判断各自适用活动。 |
| 设备台数多,就代表产能大 | 关键工序节拍与有效设备数决定可实现产能,两类产品需分别计算。 |
| 有机器人和数控设备,就能证明制造能力 | 设备要对应具体工序、质量要求和检测方式,名称本身不足以完成论证。 |
客户熟悉制造与销售,但工程按图纸、销售按客户、财务按公司归集的信息,未必天然构成同一套申报解释。仅填表、翻译和转交BOI官员意见,也难以替客户解决边界问题。中鑫需要把各部门事实组织成审核者可以核对的活动范围,并使后续材料保持一致。
官员指出的是原类别的覆盖界限,后续仍需核对剩余业务的适用类别、制造条件与资料缺口。中鑫把范围提示推进到分类论证、产能重算和技术答复,服务价值才落实为可审查的方案。
处理思路是先识别每类产品服务哪种整机、承担什么功能,再把用途与在泰工序对应到目录条件。机械类3.1.2还须核对关键功能零部件的成形工序或工程设计等条件,不能仅凭“非车辆用”就认定适用〔1〕。本案以产线独立、产能可分、客户群不同说明业务可区分;这些是本案的证据,并非自动获得多类别批准的通用公式。
两类活动的免税年限不同,用途边界也要在获批后继续可追溯:哪些产品、收入和投资资料对应哪一类,需要能回到同一套依据。申报阶段先把关系理清,才能为后续财税衔接留下基础。
中鑫运用合规增长CODE模型推进申报,以O“统筹结构”联动产品、用途、工艺、设备和产能;D“中泰双线协同”组织母公司工程师确认事实,团队泰国负责人整理正式答复并衔接审查;E“可核验交付”保留中英对照、泰文答复及申请版本;C“合规日历”跟踪受理、补件和批准后的期限。其差异化体现在把类别方向落实成完整资料,并识别改变一项用途会牵动哪些数据。
新增3.1.2的方案由中鑫在12问书面答复中提出。判断分三步:先与客户逐项确认泰国工厂飞轮总成的实际装机对象,确认其主要配套割草机械、电焊机、工程设备、舷外机和小型发电机等小型汽油机,而非车辆;再对照3.1.2覆盖的农用、工程、船用及动力机械范围,核对飞轮总成的成形加工工序是否满足条件;最后把飞轮总成的产品名称、产能和客户清单从车辆类中拆出,单独列为新类别,并在答复中同步更新证书产品名称。
受理前先校准产能。客户原以“每台设备每小时1件”乘设备台数估算,中鑫改按瓶颈设备数控车床核对,采用每天8小时、每年300天的本案工时假设,分别测算两类产品。这里的关键是:一件产品经过多道工序,不能把所有设备产量简单相加;计算须能追溯到单件加工时间、有效设备数和产线安排,才能与设备清单及投资计划对应。
说明会后,中鑫随即提出:磁电机继续按车辆零部件类申请,飞轮总成按机械零部件类另行申请,并说明两条产线独立、产能分别计算、客户群不同。围绕实际用途核对两条产线、分别计算产能,并整理客户去向。将范围分清之后,还要确保规格、工艺、设备与申请表表达的是同一套业务,避免新类别与旧附件相互矛盾。
共用资源按“能分开的分开、不能分开的不重复”处理:两类产品各以自己的瓶颈数控车床计算产能,主设备、产能和客户清单在申请中分列;厂房等共用部分仍按同一份投资计划申报,两类活动的所得税免税额度合计以投资额(不含土地和流动资金)的100%为上限,不因拆成两类而重复计算。
技术答复按审查问题组织。母公司工程师提供图纸尺寸、设备精度和客户型号,中鑫整理中英对照,再转成泰文提交。两类产品从材料、结构、功能与用途作对照;流程补齐车削、拉键槽、动平衡、充磁和性能测试等环节。尺寸公差、锥孔粗糙度说明加工要求,数控车床与在线检测说明实现和控制方式,使先进设备与具体制造活动相互印证。
项目关键节点
| 时间 | 推进内容 |
|---|---|
| 2025年11月10—11日 | 调整初始类别并补产能计算,申请受理。 |
| 2026年1月14日起 | 项目说明会,答复12问并补充机械类申报资料。 |
| 2026年4月27日 | 两类活动方案获批。 |
| 2026年5月19日 | 批准通知函发出,衔接领证条件。 |
| 本案产品用途 | 获批类别 | 所得税免税期 |
|---|---|---|
| 车辆用途磁电机 | 3.5.17 其他车辆零部件制造 | 3年 |
| 通用机械用途飞轮总成 | 3.1.2 机械、设备及零部件制造 | 5年 |
从2025年11月11日受理到2026年4月27日批准,约五个半月。新增机械类论证,使飞轮总成纳入对应优惠范围,并取得更长的免税期。一证并列活动仍需分别看清获批产品、税期、额度及履行条件,不能推定全厂统一免税或重复使用同一投资上限。
制造企业常按产品族、客户和工厂组织经营,监管体系则按促进活动划定条件与权益。专业服务的价值,在于建立两者之间可核验的对应关系,并让用途识别、技术证据和后续管理连续起来。行业可以复用的是识别边界、追溯数据与协同确认的方法;具体类别组合仍需逐案论证。这种能力既支持企业争取适用权益,也使获批后的经营有据可循。
产品跨车辆与通用机械用途的企业,可向中鑫提交产品型号、最终用途、工艺、设备和产能资料,申请BOI类别与申报路径评估。
相关内容:BOI投资促进申请;BOI政策理解偏差与权益落地;制造业注册与审批服务;电动车及汽车零部件注册与审批服务
公开规则参考
〔1〕BOI Investment Promotion Guide 2025。一般条件参考上述指南,项目类别与权益以申请当期规则及批准文件核验。