泰国有限公司的年度财务报表应由泰国注册会计师(CPA)审计并签署审计意见,再按法定程序经股东大会批准并报送DBD。判断一家机构能不能真正承担法定审计,不能只看公司名称里有没有“Accounting”“Audit”等字样,而要核验具体签字CPA及审计服务主体是否具有有效执业资格。
1. 对于泰国审计机构资质企业至少核验3项
核验签字CPA。可通过泰国会计专业联合会(TFAC)的CPA状态查询系统核对姓名、注册号和当前执业状态。
核验审计服务主体。不能只问“能不能帮我审计”,还要确认谁签约、谁执行、谁签字、审计责任落在哪个主体。
核验独立性与资料链。账务服务与法定审计需要按照泰国专业准则保持审计独立性;如果做账和审计由不同主体实施,应明确双方资料交接、差异调整和责任边界。
2. 为什么中资企业容易选错泰国年度审计机构?
常见误区是把“能做账”“能报税”“能出一份英文财报”都理解成“具备法定审计能力”。实际项目中,如果代账机构自身没有审计执业能力,就可能再把法定审计外包给外部CPA;一旦账务口径、存货、固定资产、关联交易或BOI资料出现问题,客户需要在多家机构之间反复解释。
因此,年度审计真正要比较的,不只是报价,而是签字资质、团队稳定性、底稿质量、与日常账税资料的衔接能力,以及能否支持中国总部和集团审计。
3. 中资企业如何选择泰国年度审计机构
建议企业在会计年度结束前就确定审计师,并提前安排存货监盘、银行询证、关联方余额确认、固定资产和BOI资料准备。审计师越晚介入,越容易出现“账已经关了、证据却没留”的问题。
如果中国总部还有合并报表或集团审计要求,应在泰国法定审计开始前就把总部审计指令、重要性水平、报表包和截止日发给泰国审计团队,而不是等泰国审计报告出完再翻译。
4. 中鑫财税的差异化处理方案
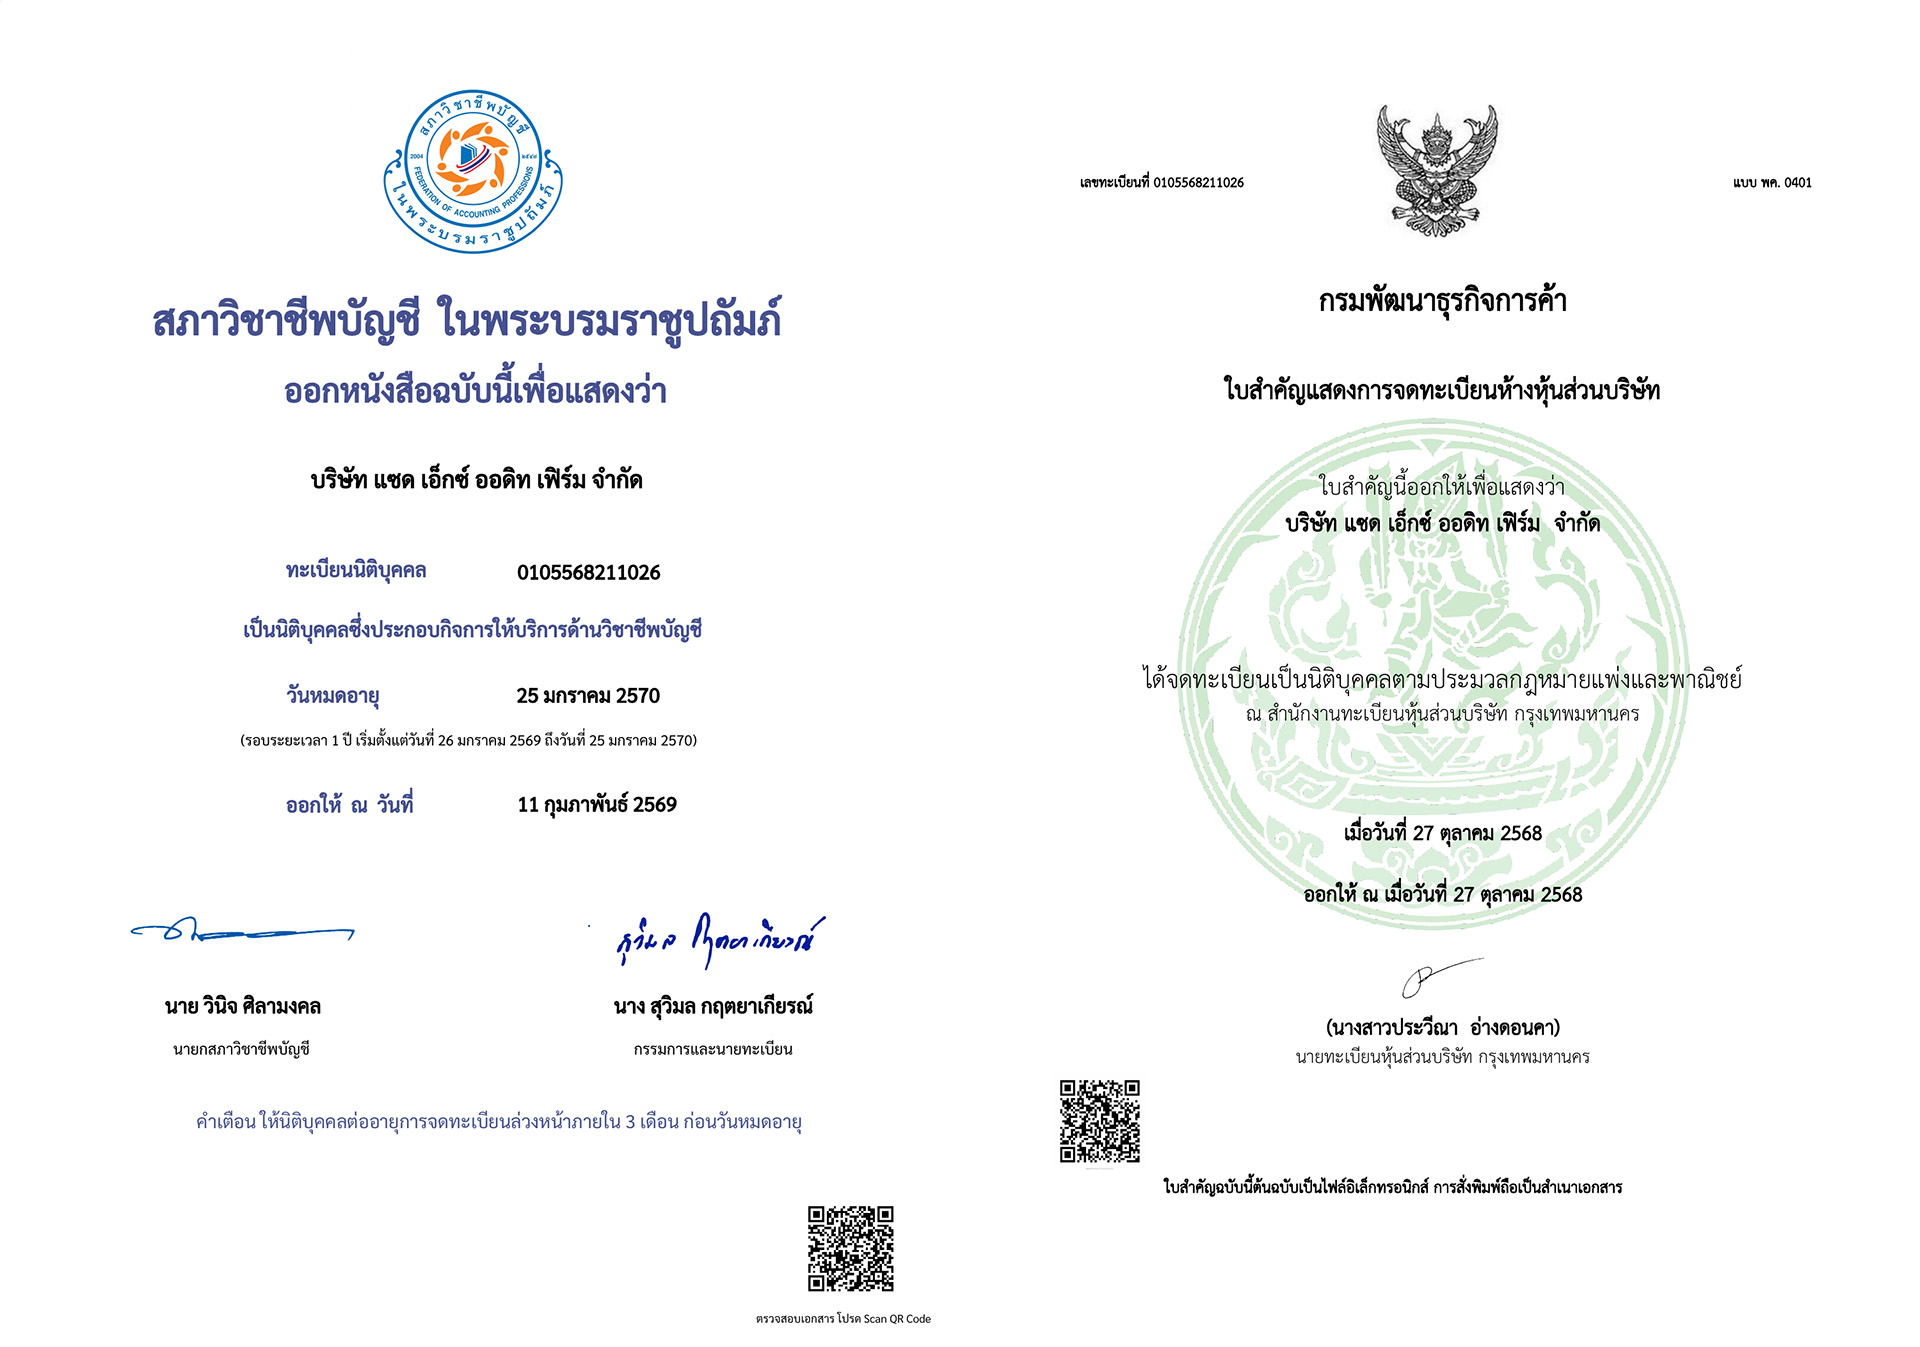
中鑫财税体系在中国和泰国均有注册实体、执业资质与实际办公场所,中国侧有税务师事务所和熟悉中企集团财务要求的专业团队;泰国侧有会计师事务所、审计师事务所及持证专业人员。会计、税务与法定审计由各自独立法律主体在执业边界内实施,同时通过统一品牌和项目机制协同交付。
这种结构的价值不是“把审计和记账混在一起”,而是:在保持审计独立性的前提下,让审计团队更早知道总部报表、BOI和税务重点,让会计团队更快完成差异调整,减少客户在不同供应商之间重复解释。
5. 专业依据与服务边界
泰国法定审计意见必须由具备相应资格并处于有效执业状态的CPA签署。中鑫的泰国审计业务由泰国审计主体在法定执业范围内实施;如客户涉及上市公司、金融机构、保险等特殊监管行业,还可能需要额外的监管认可或审计资质,应按具体项目确认。
官方依据(注释,不计正文)
泰国商务发展厅DBD:有限公司财务报表应由注册会计师审计并发表意见,并在会计年度结束后4个月内提交股东大会批准。
泰国会计专业联合会TFAC《CPA执业状态查询系统》:可核验注册会计师执业状态。
TFAC《审计准则2026》:泰国注册会计师执行财务报表审计适用相应Thai Standards on Auditing。
6. 中企更换泰国审计机构建议
如果贵司正在计划更换泰国审计机构,建议不要只问“审计多少钱”,至少要求对方提供签字CPA信息、审计服务主体、年度审计计划以及与总部审计配合方式。若中鑫已承接贵司月度财税,也应在年结前由审计团队按独立性要求提前介入资料准备工作。

 一对一专属财税咨询