留言咨询

 一对一专属财税咨询免费出海泰国实用资料解析行业在泰的挑战机遇
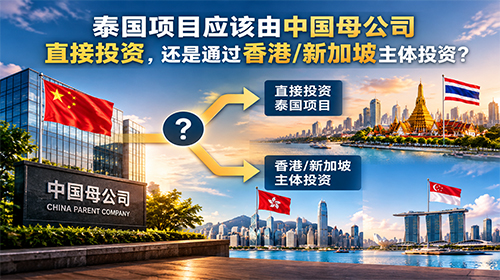
会影响,而且这是跨境项目很容易出现返工的地方。只要最终投资资金来自中国境内主体,泰国公司的股权关系就不能只按照便于在泰国注册来设计,还要同步考虑中国境内ODI备案及后续银行外汇登记等要求。核心原则是:境内投资主体与境外项目之间的投资关系、资金路径和股权链条要清晰、可追溯。
一、为什么“泰国能注册”不等于“国内ODI能顺利走通”?
泰国公司注册解决的是泰国端公司设立问题;ODI解决的是中国境内主体对外投资的合规出资问题。两套制度关注点不同。如果先按泰国端的便利性把股东、出资人或控制关系定下来,回到中国侧再办理ODI,可能出现投资主体、股权链条或资金路径对不上的情况。
二、中鑫财税在实际项目中遇到的最值得警惕的情况是什么?
中鑫在项目实践中遇到过类似返工:企业先按照泰国端注册建议,由单一自然人名义完成泰国公司设立,泰国注册本身并不困难;但企业随后需要从中国境内主体正式出资时,原有股权关系无法与ODI申报逻辑顺畅衔接,导致资金出境受阻,最后不得不重新调整股权和注册资料。
这个案例说明,股权结构设计的顺序不能是“先在泰国把公司开出来,再回国研究钱怎么出去”,而应该先问清楚资金从哪里来、谁是最终投资主体、是否需要走ODI,再决定泰国公司怎么注册。
三、中企在泰国注册前至少要先确认这4件事
1. 谁是真正的出资主体。由中国境内母公司直接投资,还是已有境外主体出资,要先明确。
2. 资金从哪里出来。如果最终来自中国境内,就要把ODI、外汇登记和后续出资节奏纳入前期路线。
3. 泰国股权方案是否与中国侧投资关系一致。不要只为了泰国注册方便而设置一个后续难以解释、难以出资的股权链条。
4. 未来是否还要考虑BOI、融资和利润汇回。股权不是一次性注册参数,它还会影响后续项目管理与集团结构。
四、中鑫财税通常如何处理?
中鑫在设计泰国注册方案前,会先确认境内/境外投资主体、资金路径和是否走ODI,再把泰国公司股权、注册资本、董事及后续BOI等事项一并考虑。涉及资本、股权等法定填报,中鑫执行“先确认、后申报”,关键内容由客户书面确认后再提交。
这正是中鑫中泰双线协同的重要性:不仅知道泰国公司怎么注册,还要理解中国总部的投资、资金和管理要求,避免两端制度各自都“看似没问题”,放在一起却无法执行。
五、专业依据与服务边界
具体ODI流程和材料应以企业所在地主管部门、银行及当期政策要求为准。涉及法律意见或复杂股权安排的法律判断,应由相应律师或专业机构出具。中鑫可重点协助企业把泰国公司设立、股权方案、财税与中国侧投资路径放到同一项目框架中复核。
六、下一步建议
如果贵司尚未提交泰国公司注册文件,建议先完成一次“中泰两端结构一致性”检查,再确定股东和出资安排;如果泰国公司已经注册、但国内ODI尚未办理,则应尽早核对现有股权关系与资金路径,避免等到出资环节才发现需要返工。
这一复杂问题更适合由专业人员结合真实股权和资金路径一对一复核,因此本问答不设置公开网页表单,避免客户在网页端填写过多股权或资金信息。
您可以直接联系中鑫,预约专家解答指导。
专业提示:本文用于说明中泰股权与ODI衔接的基本逻辑,不构成对具体项目ODI结果的保证;具体安排应结合企业实际股权、资金来源和主管部门当期要求进行专业复核。